
Poradniki
Finansowanie samochodów w Albanii: Kompletny przewodnik dla kupujących
Finansowanie samochodów w Albanii: Kompletny przewodnik dla kupujących
TL;DR:
- Finansowanie samochodów w Albanii to bezpieczna, wszechstronna alternatywa dla zakupów gotówkowych, umożliwiająca dostęp do nowszych pojazdów.
- Pożyczki wiążą się z pożyczaniem, odsetkami i zabezpieczeniem, a krótsze terminy zmniejszają całkowite odsetki do zapłacenia.
- Kupujący powinni skupić się na całkowitym koszcie pożyczki, dokumentacji oraz krótkoterminowych pożyczkach dla lepszych wyników finansowych.
Wielu albańskich kupujących samochody zakłada, że posiadanie samochodu oznacza zaoszczędzenie pełnej kwoty i przekazanie jej w gotówce. To założenie sprawia, że wiele osób jeździ starszymi, mniej niezawodnymi pojazdami, podczas gdy mogliby kwalifikować się do pożyczki i jeździć czymś nowszym już dziś. Finansowanie samochodów to dobrze ugruntowana droga do posiadania pojazdu, a w Albanii jest dostępne przez banki, salony samochodowe i firmy leasingowe. Ten przewodnik przeprowadzi Cię przez to, co naprawdę oznacza finansowanie samochodów, jak są strukturalizowane płatności, co oferują lokalni pożyczkodawcy i na co zwrócić uwagę przed podpisaniem czegokolwiek.
Spis treści
- Zrozumienie finansowania samochodów: podstawy
- Jak działa finansowanie samochodów w praktyce
- Opcje finansowania samochodów dostępne w Albanii
- Czynniki do rozważenia przed sfinansowaniem samochodu
- Nasza perspektywa: Co większość albańskich kupujących pomija w finansowaniu samochodów
- Znajdź swój następny samochód — i odpowiednie finansowanie — na CarPulse
- Najczęściej zadawane pytania
Kluczowe wnioski
| Punkt | Szczegóły |
|---|---|
| Wyjaśnienie finansowania samochodów | Finansowanie samochodów pozwala na zakup pojazdu za pomocą pożyczki, spłacając ją w czasie zamiast jednorazowo. |
| Opcje w Albanii | Albańscy kupujący mogą korzystać z pożyczek bankowych, finansowania w salonach samochodowych lub leasingu — każda z tych opcji ma różne kryteria. |
| Czynniki mądrego podejmowania decyzji | Porównywanie stawek, warunków pożyczek i sprawdzanie dokumentacji pomaga unikać kosztownych błędów. |
| Koszt miesięczny vs. całkowity | Dłuższe pożyczki obniżają miesięczne płatności, ale zwiększają całkowite odsetki i ryzyko negatywnej wartości. |
Zrozumienie finansowania samochodów: podstawy
Większość ludzi rozumie hipotekę, w której pożyczasz pieniądze na zakup domu i spłacasz je co miesiąc. Finansowanie samochodów działa na tej samej zasadzie. Pożyczasz określoną kwotę na zakup pojazdu, a następnie spłacasz pożyczkodawcę w miesięcznych ratach, które obejmują zarówno pierwotną kwotę pożyczki, jak i koszt pożyczania tych pieniędzy.
Finansowanie samochodów to metoda, w której kupujący pożyczają pieniądze od pożyczkodawcy, zazwyczaj banku lub instytucji finansowej, aby zakupić pojazd i spłacać go w czasie poprzez miesięczne raty obejmujące kapitał i odsetki. Pożyczkodawca posiada tytuł własności do momentu pełnej spłaty, a sam samochód służy jako zabezpieczenie. To ważne, aby zrozumieć od samego początku: nie jesteś w pełni właścicielem samochodu, dopóki ostatnia płatność nie zostanie zrealizowana.
Aby zrozumieć, jak poruszają się Twoje pieniądze, musisz znać kilka terminów:
- Kapitał: Pierwotna kwota, którą pożyczasz, nie wliczając odsetek.
- Odsetki: Opłata, którą pożyczkodawca pobiera za pożyczenie Ci pieniędzy, wyrażona jako roczny procent.
- Amortyzacja: Proces rozłożenia spłaty pożyczki w czasie, przy czym każda płatność pokrywa zarówno odsetki, jak i kapitał.
- Okres pożyczki: Czas, w którym musisz spłacić pożyczkę, zazwyczaj mierzony w miesiącach.
- Zabezpieczenie: Aktywo, w tym przypadku samochód, które pożyczkodawca może zająć, jeśli przestaniesz dokonywać płatności.
Możesz zgłębić podstawy finansowania pojazdów w większym szczególe, aby lepiej zrozumieć, jak te terminy łączą się w rzeczywistych umowach pożyczkowych w Albanii.
„Pożyczkodawca posiada prawny tytuł do pojazdu, dopóki nie dokonasz ostatniej płatności. Zaleganie z płatnościami daje pożyczkodawcy prawo do zajęcia samochodu, sprzedaży go i zastosowania uzyskanych środków do pozostałego salda.”
Ten ostatni punkt ma większe znaczenie, niż kupujący często zdają sobie sprawę. Jeśli opuścisz kilka płatności, bank może legalnie zająć pojazd. To nie ma na celu zniechęcenia Cię do finansowania, ale oznacza, że powinieneś pożyczać tylko tyle, ile realistycznie możesz spłacać miesiąc po miesiącu.
Ponieważ samochód działa jako zabezpieczenie, pożyczki samochodowe klasyfikowane są jako pożyczki zabezpieczone. Pożyczki zabezpieczone zazwyczaj mają niższe stawki procentowe niż niezabezpieczone pożyczki osobiste, ponieważ pożyczkodawca ma gwarantowane aktywo, na które może się oprzeć. To faktycznie jest argument na rzecz finansowania samochodów, a nie, powiedzmy, pożyczania na karcie kredytowej, aby pokryć zakup.
Zrozumienie tych podstaw daje Ci solidną podstawę. Terminologia przestaje być przerażająca, gdy widzisz to jako prostą umowę: bank finansuje Twój zakup, Ty spłacasz go w czasie z odsetkami, a samochód jest gwarancją, która utrzymuje wszystkich w uczciwości.
Jak działa finansowanie samochodów w praktyce
Mając na uwadze podstawy, zobaczmy, jak te zasady działają, gdy finansujesz samochód krok po kroku.
Sposób, w jaki amortyzacja pożyczki samochodowej działa, jest na początku nieco nieintuicyjny. W pierwszych miesiącach pożyczki większość Twojej płatności idzie na odsetki, a nie na zmniejszenie kapitału. W miarę upływu czasu saldo się zmienia, a więcej każdej płatności idzie na spłatę samej pożyczki. Dlatego wcześniejsze spłacenie pożyczki może zaoszczędzić Ci znaczną kwotę pieniędzy: pomijasz miesiące płatności z dużymi odsetkami.
Oto proste podsumowanie, jak długość okresu pożyczki wpływa na Twój miesięczny koszt, używając hipotetycznej pożyczki w wysokości 2,000,000 ALL:
| Okres pożyczki | Przybliżona miesięczna płatność | Całkowite odsetki do zapłacenia |
|---|---|---|
| 24 miesiące | ~90,000 ALL | Niskie |
| 48 miesięcy | ~50,000 ALL | Umiarkowane |
| 60 miesięcy | ~42,000 ALL | Wyższe |
| 84 miesiące | ~32,000 ALL | Znacznie wyższe |
Powyższe liczby ilustrują wyraźny kompromis: dłuższe okresy obniżają Twoje miesięczne obciążenie, ale zwiększają całkowitą kwotę, którą płacisz. Pożyczka na 84 miesiące może wydawać się atrakcyjna, gdy planujesz budżet, ale zapłacisz znacznie więcej w odsetkach do momentu jej zakończenia.
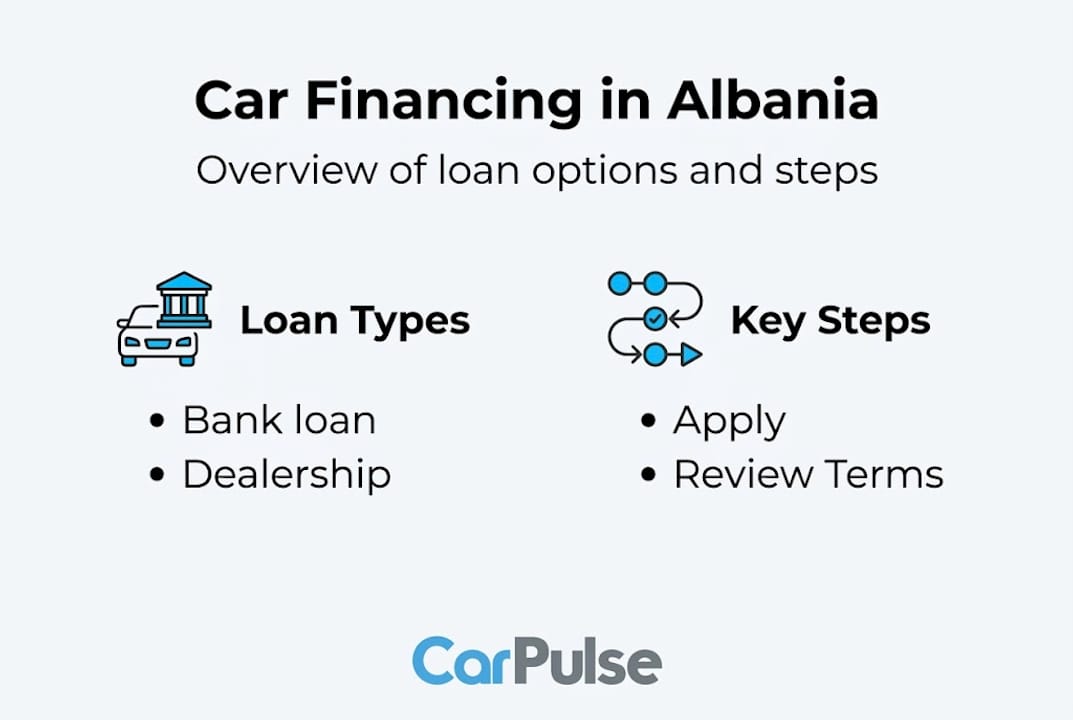
To, jak strukturyzujesz swoją wpłatę wstępną, również kształtuje całą umowę. Większa wpłata wstępna oznacza, że pożyczasz mniej, co obniża Twoją miesięczną płatność i całkowite odsetki. Wpłata w wysokości 10 do 20 procent jest standardem dla większości pożyczek bankowych w Albanii. Jeśli leasingujesz luksusowy pojazd, spodziewaj się wpłaty w wysokości około 25 procent.
Deprecjacja nowego samochodu dodaje kolejny poziom złożoności, który wielu kupujących całkowicie ignoruje. Nowy samochód może stracić ponad 30% swojej wartości w ciągu pierwszych pięciu lat posiadania. Oznacza to, że jeśli sfinansowałeś pełną cenę zakupu, a następnie musiałbyś sprzedać samochód po dwóch latach, możesz być winien bankowi więcej, niż samochód jest wart. Ta sytuacja nazywa się negatywną wartością i jest rzeczywistym ryzykiem, gdy wpłaty wstępne są małe, a okresy pożyczek długie.
Oto praktyczny, krok po kroku przegląd procesu finansowania:
- Określ swój budżet. Oblicz, ile realistycznie możesz płacić miesięcznie bez stresu, a następnie cofnij się do całkowitej kwoty pożyczki.
- Zaoszczędź na wpłatę wstępną. Dąż do co najmniej 20 procent, aby zapewnić sobie kapitał od pierwszego dnia.
- Porównaj oferty pożyczkodawców. Banki, salony samochodowe i firmy leasingowe mają różne stawki i warunki.
- Uzyskaj wstępną zgodę. Niektóre banki wstępnie zatwierdzą Cię na kwotę pożyczki, zanim jeszcze wybierzesz samochód, co daje Ci silniejszą pozycję negocjacyjną.
- Wybierz swój samochód. Z wstępnie zatwierdzoną pożyczką i ustalonym budżetem możesz robić zakupy z pewnością siebie.
- Podpisz i jedź. Gdy dokumenty są gotowe, pożyczkodawca płaci sprzedawcy, a Ty zaczynasz miesięczne spłaty.
Wskazówka: Przed zaakceptowaniem jakiejkolwiek oferty finansowania oblicz całkowity koszt pożyczki, a nie tylko miesięczną płatność. Pomnóż swoją miesięczną płatność przez liczbę miesięcy i porównaj tę kwotę w różnych ofertach. Pożyczka z najniższą miesięczną płatnością rzadko jest najtańsza ogółem.
Opcje finansowania samochodów dostępne w Albanii
Jest jasne, jak jest zorganizowane finansowanie, ale jakie rzeczywiste opcje mają albańscy kupujący? Oto, co jest dostępne lokalnie.
Albania ma rosnący rynek produktów finansowania samochodów, głównie oferowanych przez banki komercyjne i wybrane salony samochodowe. Najbardziej prominentnym bankiem w tej dziedzinie jest Intesa Sanpaolo Bank, który oferuje pożyczki samochodowe do 6,000,000 ALL (około 40,000 EUR) na nowe pojazdy i do 2,800,000 ALL (około 20,000 EUR) na używane samochody. Inne duże banki, w tym OTP, Raiffeisen i Credins, również oferują produkty finansowania konsumenckiego, które mogą pokryć zakupy pojazdów.
Po stronie salonów samochodowych opcje takie jak DasWeltAuto, które działają pod marką Porsche, oferują zorganizowane programy leasingowe. Programy te często skierowane są do kupujących pojazdy premium lub luksusowe i mają określone kryteria, w tym wyższe wpłaty wstępne w wysokości około 25 procent.
Oto szybkie porównanie głównych typów finansowania dostępnych w Albanii:
| Typ finansowania | Typowy dostawca | Wpłata wstępna | Limit pożyczki | Najlepsze dla |
|---|---|---|---|---|
| Pożyczka bankowa na samochód (nowy) | Intesa, OTP, Raiffeisen | 10-20% | Do 40,000 EUR | Standardowe zakupy nowych samochodów |
| Pożyczka bankowa na samochód (używany) | Intesa, OTP, Credins | 10-20% | Do 20,000 EUR | Certyfikowane używane importy |
| Leasing w salonie samochodowym | DasWeltAuto, dealerzy luksusowi | 25% | Różni się | Kupujący luksusowe lub flotowe |
| Osobista pożyczka konsumencka | Większość banków | Nie wymagana | Różni się | Elastyczne, ale wyższa stawka |
Aby zrozumieć, które opcje bankowe i leasingowe pasują do Twojej sytuacji, warto je porównać obok siebie z rzeczywistymi stawkami przed podjęciem decyzji.
Dokumentacja wymagana do aplikacji jest prosta, ale rygorystyczna. Dla większości pożyczek bankowych będziesz potrzebować:
- Ważny dowód osobisty lub paszport
- Dowód regularnych dochodów (paski płacowe, umowa o pracę lub deklaracje podatkowe dla osób samozatrudnionych)
- Rejestracja pojazdu lub umowa zakupu
- Dokumentacja importowa dla używanych samochodów przywiezionych z zagranicy
- Dowód ubezpieczenia w niektórych przypadkach
Używane samochody dominują na albańskim rynku samochodowym, a większość z nich jest importowana. To sprawia, że dokumentacja importowa jest szczególnie ważna. Brak lub niekompletne dokumenty dotyczące importowanego pojazdu mogą całkowicie zablokować Twoją aplikację o pożyczkę lub stworzyć później komplikacje prawne.
Możesz również sprawdzić porównanie ofert dealerów, aby zobaczyć, jak różni sprzedawcy strukturalizują swoje warunki finansowania i jak wyglądają opcje wspierane przez salony w praktyce.
Czynniki do rozważenia przed sfinansowaniem samochodu
Teraz, gdy znasz swoje opcje, przyjrzyjmy się, co należy dokładnie rozważyć przed podpisaniem.
Największym błędem, jaki popełniają albańscy kupujący, jest skupienie się wyłącznie na miesięcznej płatności, nie kwestionując wszystkiego innego, co się z tym wiąże. Niska miesięczna płatność rozłożona na długi okres pożyczki może kosztować Cię znacznie więcej niż nieco wyższa płatność na krótszej pożyczce. Stawki procentowe w głównych albańskich bankach wynoszą obecnie około 6,5 do 6,8 procent dla pożyczek na samochody, z porównywalnymi stawkami w Raiffeisen i Credins. Może to brzmieć znośnie, ale skumulowane przez 72 lub 84 miesiące, te stawki sumują się do znaczącej kwoty całkowitej.
Oto kluczowe czynniki, które powinieneś ocenić przed zobowiązaniem się do jakiejkolwiek umowy finansowania:
- Całkowity koszt pożyczki, a nie tylko miesięczna płatność. Zawsze oblicz, co zapłacisz w całości.
- Typ stawki procentowej. Czy stawka jest stała przez cały okres, czy zmienna? Stałe stawki oferują przewidywalność.
- Opłaty i ukryte koszty pożyczki. Opłaty administracyjne, kary za wcześniejszą spłatę i wymagania dotyczące ubezpieczenia mogą zwiększyć koszty.
- Długość okresu pożyczki. Krótsze okresy oznaczają wyższe płatności, ale znacznie mniej całkowitych odsetek.
- Twój wskaźnik zadłużenia do dochodu. Banki to ocenią, a Ty również powinieneś. Dobrym wskaźnikiem jest to, że całkowite miesięczne płatności zadłużenia nie powinny przekraczać 35 do 40 procent Twojego dochodu netto.
- Harmonogram deprecjacji. Jeśli kupujesz nowy, uwzględnij, jak szybko samochód traci wartość w porównaniu do tego, jak szybko spłacasz pożyczkę.
Negatywna wartość to szczególne ryzyko na albańskim rynku używanych samochodów. Jeśli kupisz pojazd z minimalną dokumentacją, niejasną historią własności lub wyższą niż rynkowa ceną, możesz stwierdzić, że samochód jest wart znacznie mniej niż to, co jesteś winien. Przewodnik dotyczący bezpiecznego zakupu używanych samochodów obejmuje, jak weryfikować historię pojazdu i chronić się przed tego rodzaju stratami.
W przypadku używanych importów wymagania dotyczące dokumentacji są surowsze z uzasadnionych powodów. Brak dokumentów importowych może uniemożliwić legalną rejestrację samochodu lub jego odpowiednie ubezpieczenie, co unieważnia Twoje zabezpieczenie z bankiem. Zawsze korzystaj z kompletnej listy kontrolnej zakupu samochodu przed sfinalizowaniem jakiegokolwiek zakupu.
Wskazówka: Jeśli pożyczkodawca oferuje Ci większą pożyczkę niż prosiłeś, nie traktuj tego jako zielonego światła do pożyczania więcej. Pożyczkodawcy zatwierdzają na podstawie swoich modeli ryzyka, a nie tego, co jest najlepsze dla Twojej sytuacji finansowej. Pożyczaj minimum, które potrzebujesz, aby zdobyć samochód, którego naprawdę potrzebujesz.
Nasza perspektywa: Co większość albańskich kupujących pomija w finansowaniu samochodów
Większość porad dotyczących finansowania samochodów koncentruje się na stawkach i miesięcznych płatnościach. To przydatne, ale pomija szerszy obraz. Po obserwacji, jak kupujący zachowują się na albańskim rynku, najczęściej widzimy ten wzór: ludzie skupiają się na tym, co mogą sobie pozwolić miesięcznie, ignorując całkowite zobowiązanie finansowe, na które się decydują.
Kupujący, który rozciąga pożyczkę na 84 miesiące, aby utrzymać miesięczne płatności na poziomie 30,000 ALL, może czuć się komfortowo, ale płaci za deprecjonujący się aktyw, długo po tym, jak jego najlepsze lata minęły. Czynniki ceny używanych samochodów, które określają, ile pojazd jest wart, rzadko działają na korzyść długoterminowego pożyczkobiorcy.
Drugą rzeczą, którą większość kupujących pomija, jest jakość dokumentacji dotyczącej używanych importów. Albański rynek używanych pojazdów jest zdominowany przez importy, a łańcuch dokumentacji dotyczącej tych samochodów czasami jest niekompletny. Finansowanie samochodu z niejasną dokumentacją nie tylko tworzy problemy z bankiem; stwarza również ryzyko prawne, które może Cię ścigać przez lata.
Nasze szczere zdanie: krótkie okresy pożyczek i solidna dokumentacja są warte znacznie więcej niż kilka tysięcy leków oszczędności na cenie zakupu. Dyscyplina wyboru pożyczki na 36 miesięcy zamiast 72 miesięcy często oszczędza równowartość kilku miesięcznych wynagrodzeń w całkowitych odsetkach. To nie jest mała kwota. Myśl w kategoriach całkowitych, a nie miesięcznych płatności, a podejmiesz znacznie lepszą decyzję niż większość kupujących na tym rynku.
Znajdź swój następny samochód — i odpowiednie finansowanie — na CarPulse
Gotowy, aby wprowadzić tę wiedzę w życie? Oto, jak CarPulse może wspierać Twoją podróż w finansowaniu samochodu.
CarPulse to dedykowany albański internetowy rynek samochodowy, stworzony, aby uprościć proces znajdowania i porównywania pojazdów. Możesz przeglądać samochody na CarPulse i filtrować według marki, modelu, roku, ceny, przebiegu i rodzaju paliwa, co daje Ci jasny obraz tego, co jest dostępne w Twoim budżecie, zanim jeszcze podejdziesz do banku.

Czy szukasz nowego pojazdu z pełnym finansowaniem od dealera, czy certyfikowanego używanego importu, który możesz połączyć z pożyczką bankową, CarPulse łączy Cię bezpośrednio z weryfikowanymi sprzedawcami i dealerami. Jeśli już posiadasz pojazd i chcesz uwolnić kapitał na swój następny zakup, możesz szybko sprzedać swój samochód za pośrednictwem platformy, korzystając z listy opartej na VIN. Każdy krok Twojej podróży zakupu samochodu, od badań po finansowanie i zakup, jest prostszy, gdy rynek jest stworzony dla albańskich kupujących.
Najczęściej zadawane pytania
Jakie dokumenty potrzebuję, aby ubiegać się o finansowanie samochodu w Albanii?
Będziesz potrzebować ważnego dowodu tożsamości, dowodu regularnych dochodów, takich jak paski płacowe lub umowy o pracę, a dla używanych samochodów, kompletnych dokumentów importowych. Brak dokumentów dotyczących importowanych pojazdów jest jedną z najczęstszych przyczyn odrzucenia wniosków o pożyczkę.
Ile potrzebuję na wpłatę wstępną do pożyczki samochodowej w Albanii?
Większość banków wymaga wpłaty w wysokości 10 do 25%, przy czym standardowe pożyczki samochodowe są na niższym końcu, a luksusowe umowy leasingowe zazwyczaj wymagają 25 procent z góry.
Jaka jest zwykła stawka procentowa dla pożyczek samochodowych w Albanii?
Główne banki obecnie oferują stawki w okolicach 6,5 do 6,8% dla finansowania samochodów, chociaż Twoja konkretna stawka może się różnić w zależności od pożyczkodawcy, okresu pożyczki i profilu dochodowego.
Czy mogę sfinansować używany samochód w Albanii?
Tak. Banki takie jak Intesa Sanpaolo oferują finansowanie do 20,000 EUR dla używanych pojazdów, pod warunkiem, że spełniasz ich wymagania dotyczące dokumentacji i stanu pojazdu. Używane samochody importowane są kwalifikowane, o ile wszystkie dokumenty są kompletne i w porządku.