
Guides
Pourquoi envisager des options de location pour les voitures : Guide des acheteurs et des vendeurs
Pourquoi envisager des options de location pour les voitures : Guide pour acheteurs et vendeurs
TL;DR :
- Une option de location de véhicule permet aux acheteurs de verrouiller un prix d'achat tout en offrant aux vendeurs un revenu immédiat et de la flexibilité. Elle se distingue d'un contrat de location-achat, qui oblige légalement l'acheteur à acheter, et nécessite un langage contractuel clair pour éviter les risques juridiques. Les acheteurs doivent vérifier soigneusement l'historique du véhicule, négocier les termes clés et consulter des professionnels avant de conclure de tels accords.
Une option de location de véhicule est un moyen pratique pour les acheteurs et les vendeurs de voitures aux États-Unis de verrouiller une utilisation flexible maintenant tout en préservant un chemin convenu vers une vente future. Les acheteurs ont le temps de réparer leur crédit et de se protéger contre les augmentations de prix ; les vendeurs perçoivent des frais d'option à l'avance et un revenu mensuel régulier. Selon les conseils de la National Association of Realtors, une option de location donne à l'acheteur un droit d'achat, et non une obligation, ce qui est la distinction juridique critique.
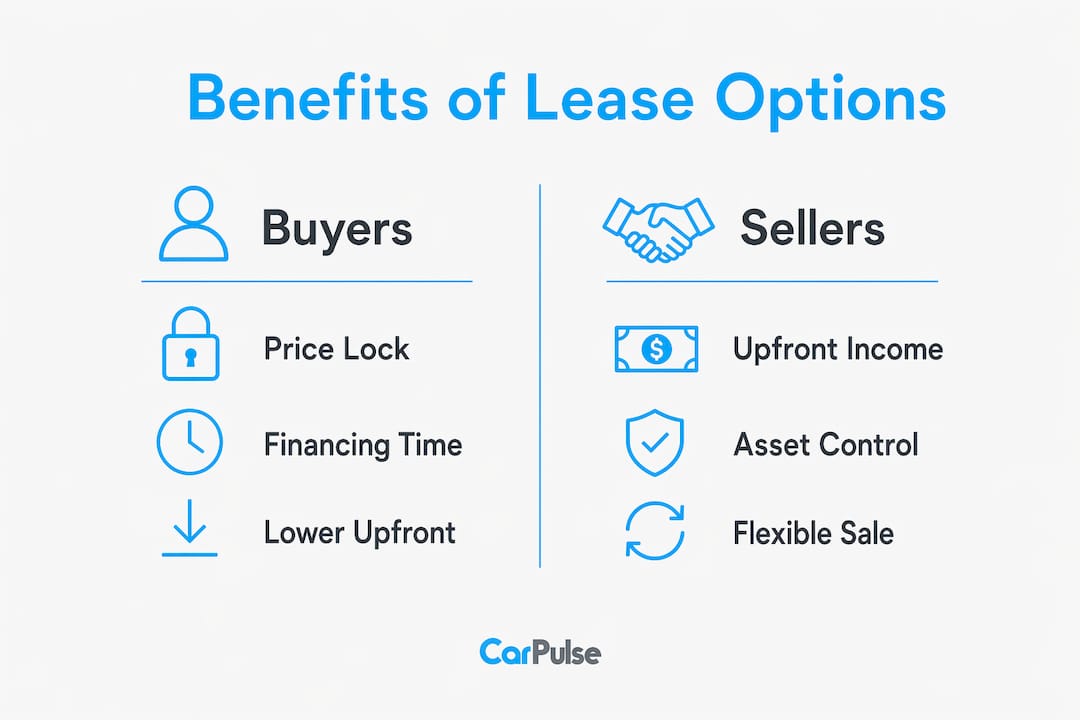
Pour les acheteurs, les principales raisons d'envisager une option de location :
- Verrouiller le prix d'achat d'aujourd'hui contre les augmentations de prix futures
- Utiliser la durée de location pour améliorer le crédit avant de demander un financement
- Conduire le véhicule avant de s'engager à l'acheter
Pour les vendeurs, les avantages principaux :
- Percevoir des frais d'option non remboursables à l'avance
- Gagner des paiements mensuels premium pendant la durée
- Conserver l'actif et les frais si l'acheteur se retire
En résumé : Une option de location a le plus de sens pour les acheteurs qui ont besoin de temps pour se qualifier pour un financement conventionnel, et pour les vendeurs avec un inventaire difficile à vendre qui souhaitent un revenu en attendant le bon acheteur. Évitez-la si vous pouvez obtenir un financement standard aujourd'hui ou si vous n'êtes pas vraiment sûr de vouloir la voiture.
Table des matières
- Qu'est-ce qu'une option de location et en quoi diffère-t-elle d'un contrat de location-achat ?
- Comment fonctionne une option de location de véhicule de la signature à l'expiration
- Avantages concrets pour les acheteurs et les vendeurs
- Risques et inconvénients que vous devez connaître
- Termes du contrat à négocier avant de signer
- Comment calculer si une option de location de véhicule est une bonne affaire
- Étapes pratiques avant et pendant une option de location de véhicule
- Quand éviter une option de location et quoi utiliser à la place
- Points clés
- L'écart d'option de location que la plupart des acheteurs manquent
- Sources utiles et où trouver des règles spécifiques à l'État
Qu'est-ce qu'une option de location et en quoi diffère-t-elle d'un contrat de location-achat ?
Une option de location combine deux accords : un contrat de location de véhicule standard et un contrat d'option distinct qui accorde à l'acheteur le droit exclusif d'acheter la voiture à un prix fixe dans une période définie. L'acheteur n'est pas obligé d'acheter. Un contrat de location-achat, en revanche, lie légalement l'acheteur à finaliser l'achat à la fin de la période. Cette différence de mot, "option" contre "achat", change tout concernant vos droits de sortie.
Les tribunaux et les régulateurs reclassifient parfois des accords mal rédigés. Selon le guide des investisseurs de CapRateCity, un contrat qui ressemble à un financement vendeur ou à une vente déguisée peut entraîner une exposition réglementaire et annuler les protections que les deux parties attendaient. La loi de l'État varie considérablement à travers les États-Unis, donc ce qui fonctionne au Texas peut ne pas être valable en Californie.
Conseil Pro : Insistez pour que le contrat se désigne explicitement comme un "contrat de location avec option d'achat", inclut une clause d'option autonome avec une date limite d'exercice claire, et précise exactement comment les frais d'option sont traités (remboursables, non remboursables ou crédités sur le prix d'achat). Ne signez jamais un document qui utilise un langage de "location-achat" lorsque vous avez l'intention d'avoir une option de location.
Comment fonctionne une option de location de véhicule de la signature à l'expiration
- Négocier les termes. L'acheteur et le vendeur s'accordent sur les frais d'option, le paiement mensuel, tout crédit de loyer, le prix d'exercice fixe et la période d'exercice de l'option. Les deux parties signent le contrat de location et un accord d'option distinct.
- Payer les frais d'option. L'acheteur paie des frais initiaux, généralement non remboursables. Les frais d'option dans les options de location de véhicule sont généralement de 1 à 5 % du prix d'achat, conformément aux normes de location-achat dans l'immobilier.
- Prendre possession et effectuer des paiements mensuels. L'acheteur conduit la voiture et paie un loyer mensuel. Une partie peut être créditée sur le prix d'achat si le contrat précise un crédit de loyer.
- Entretenir le véhicule et l'assurance. Le contrat doit préciser qui s'occupe de l'entretien courant, des réparations et de la couverture d'assurance pendant toute la durée.
- Suivre la période d'exercice de l'option. L'acheteur surveille la date limite et commence à préparer le financement bien avant qu'elle n'arrive, généralement 60 à 90 jours à l'avance.
- Exercer ou se retirer. À ou avant la date limite, l'acheteur obtient soit un financement et finalise l'achat au prix convenu, soit refuse et perd les frais d'option. Le vendeur conserve les frais et le véhicule.
Liste de contrôle du vendeur pendant la durée : documenter la réception des frais d'option, confirmer que le titre et l'enregistrement restent à votre nom, suivre tout crédit de loyer dû, et avoir un plan de remise en vente prêt si l'acheteur n'exerce pas.
Avantages concrets pour les acheteurs et les vendeurs
Avantages pour les acheteurs
- Couverture des prix. Verrouiller le prix d'exercice protège contre l'appréciation du marché, particulièrement pertinent pour les véhicules de collection, à faible production ou à forte demande où les valeurs peuvent augmenter rapidement.
- Temps de réparation de crédit. Un acheteur qui a récemment subi une perte d'emploi ou un événement médical peut utiliser une durée de 12 à 24 mois pour reconstruire son score de crédit avant de demander un prêt auto conventionnel.
- Essayer avant d'acheter. Contrairement à un achat standard, vous vivez avec la voiture au quotidien avant de vous engager. Les longs trajets, les besoins familiaux et les coûts de carburant deviennent tous clairs avant que vous ne soyez verrouillé.
- Moins de liquidités initiales. Pas de gros acompte le premier jour. Les frais d'option sont généralement de 1 à 5 % du prix d'achat, ce qui est beaucoup plus petit qu'un acompte conventionnel.
Avantages pour les vendeurs
- Frais d'option non remboursables. Les vendeurs conservent ces frais si l'acheteur se retire, transformant un actif en attente en revenu immédiat.
- Paiements mensuels premium. Les vendeurs peuvent souvent facturer un loyer supérieur au marché pendant la durée, puisque l'acheteur paie pour le droit d'achat exclusif.
- Conservation de l'actif. Si l'acheteur refuse, le vendeur possède toujours le véhicule et peut le remettre en vente ou le remettre en option.
Quand le bénéfice est le plus fort : les modèles se dépréciant rapidement favorisent des durées de location plus courtes (moins de trois ans) pour éviter les charges d'entretien à long terme et les problèmes de revente. Les véhicules de collection ou classiques, dont les valeurs se maintiennent ou augmentent, sont de meilleurs candidats pour verrouiller un prix via une option de location.
Risques et inconvénients que vous devez connaître
Risques pour les acheteurs
- Perte des frais d'option. Si vous ne pouvez pas obtenir de financement ou changez d'avis, les frais sont perdus. Traitez-le comme un coût irrécupérable dès le premier jour.
- Payer au-dessus du marché. Si les valeurs des véhicules chutent pendant la durée, vous êtes toujours lié au prix d'exercice d'origine. Les changements de marché peuvent vous amener à surpayer.
- Responsabilité d'entretien peu claire. Des contrats ambigus créent des litiges sur qui paie pour les réparations. Un acheteur qui suppose que le vendeur couvre les réparations majeures et qui a tort fait face à une surprise coûteuse.
- Risque de vente déguisée. Un contrat mal rédigé peut être reclassifié par un tribunal, privant l'acheteur des protections de titulaire d'option.
Risques pour les vendeurs
- Vente en dessous du marché. Si le véhicule s'apprécie considérablement, le vendeur est verrouillé au prix d'origine.
- Coûts de défaut et de reprise. Si l'acheteur cesse de payer et ne veut pas rendre le véhicule, la récupération peut être coûteuse et longue.
- Mauvaise classification juridique. Un contrat qui ressemble à une vente conditionnelle plutôt qu'à une véritable option peut créer une exposition réglementaire, en particulier s'il y a une hypothèque existante sur le véhicule.
Termes du contrat à négocier avant de signer
Chaque contrat d'option de location de véhicule doit couvrir ces termes clairement :
| Terme | Ce qu'il faut définir |
|---|---|
| Frais d'option | Montant, statut non remboursable, et s'il est crédité sur le prix d'achat |
| Crédit de loyer | Montant exact par mois crédité, et conditions de perte |
| Prix d'achat fixe | Prix d'exercice verrouillé ou une formule de tarification claire liée à un indice |
| Durée du contrat | Date de début, date de fin, et période d'exercice (par exemple, 30 jours avant l'expiration) |
| Droits d'inspection | Droit de l'acheteur à une inspection professionnelle avant la signature et à l'exercice |
| Titre et enregistrement | Confirmer que le vendeur conserve le titre ; responsabilités d'enregistrement et de plaque de l'acheteur |
| Défaut et résiliation | Ce qui déclenche un défaut, périodes de réparation, et recours pour chaque partie |
| Assurance | Qui porte la responsabilité, la couverture complète et la couverture collision |
| Entretien | Répartition claire entre l'entretien courant (acheteur) et les réparations majeures (vendeur ou partagé) |
Drapeaux rouges dans le langage contractuel : clauses vagues "en l'état" sans droit d'inspection, délais d'exercice manquants, et tout langage qui appelle l'accord une "vente conditionnelle" plutôt qu'une location avec option.
Conseils de négociation : demandez que les frais d'option soient déposés par un tiers neutre, poussez pour une clause de contingence de financement qui prolonge la période d'exercice si votre approbation de prêt est retardée, et demandez que les crédits de loyer soient documentés mensuellement par écrit.
Comment calculer si une option de location de véhicule est une bonne affaire
Faites ce contrôle rapide avant de signer :
| Variable | Votre chiffre |
|---|---|
| Frais d'option (non remboursables) | $X |
| Paiement mensuel × mois de durée | $Y |
| Total des crédits de loyer gagnés | $Z |
| Coût net d'achat (prix d'exercice moins crédits) | $A |
| Valeur marchande projetée à la fin de la durée | $B |
Si A est inférieur à B, l'affaire favorise probablement l'acheteur. Si B est tombé en dessous de A, vous feriez mieux de vous retirer et de ne perdre que les frais d'option plutôt que de conclure à un mauvais prix.
Exemple court : Frais d'option de 1 500 $, paiement mensuel de 600 $ pendant 24 mois (14 400 $ au total), crédit de loyer de 100 $/mois (2 400 $ au total), prix d'exercice de 22 000 $. Coût net d'achat : 22 000 $ moins 2 400 $ = 19 600 $. Si la valeur marchande de la voiture au mois 24 est de 21 000 $, l'acheteur économise environ 1 400 $ par rapport à un achat au prix du marché, même après avoir pris en compte les paiements mensuels premium.
Conseil Pro : La couverture contre l'inflation ne fonctionne que si le véhicule conserve ou gagne de la valeur. Pour les modèles à forte dépréciation, calculez les chiffres en supposant une baisse de valeur de 15 à 20 % pendant la durée avant de décider si verrouiller le prix vous aide réellement.
Étapes pratiques avant et pendant une option de location de véhicule
- Effectuer une vérification de l'historique VIN. Utilisez une plateforme comme Carpulse qui intègre l'historique des véhicules basé sur le VIN pour faire remonter les accidents, les problèmes de titre et les écarts de compteur avant de vous engager.
- Obtenir une inspection professionnelle. Un rapport d'un mécanicien indépendant protège les deux parties et donne à l'acheteur un levier pour négocier le prix ou se retirer proprement.
- Confirmer l'état du titre et effectuer une recherche de privilège. Vérifiez que le vendeur détient un titre clair. Un privilège de prêteur existant peut compliquer ou annuler l'option.
- Déposer ou documenter les frais d'option. Faites en sorte qu'une partie neutre conserve les frais, ou au minimum obtenez un reçu signé qui précise son statut non remboursable et son traitement de crédit.
- Précisez l'assurance et l'entretien par écrit. Les accords verbaux se dissolvent dans les litiges. Chaque responsabilité doit avoir une ligne dans le contrat.
- Pendant la durée : conservez les enregistrements de paiement. Documentez chaque paiement et l'accumulation de crédits de loyer. Les litiges au moment de l'exercice concernent presque toujours des enregistrements manquants.
- Commencez la préparation du financement tôt. Demandez une pré-approbation de prêt auto au moins 60 à 90 jours avant la date limite d'exercice de l'option. Les problèmes de crédit prennent du temps à se résoudre.
- Consultez un avocat et un CPA. Les règles de l'État concernant le traitement des frais d'option, la taxe de vente à l'exercice et la classification des contrats varient. Un examen juridique d'une heure est une assurance peu coûteuse.
Quand éviter une option de location et quoi utiliser à la place
Une option de location n'est pas toujours le bon outil. Voici une comparaison rapide :
- Achat financé traditionnel : Meilleur lorsque vous vous qualifiez déjà pour un taux de prêt compétitif et que vous savez que vous voulez la voiture. Pas de frais d'option, pas de loyer premium, coût total inférieur si vous êtes solvable aujourd'hui.
- Location standard : Mieux pour les acheteurs qui souhaitent des paiements prévisibles, des limites de kilométrage et aucune obligation d'acheter. Les locations offrent des paiements mensuels prévisibles et évitent les tracas de revente, mais ne vous donnent aucun chemin vers la propriété.
- Location à court terme ou abonnement : Adapté aux acheteurs qui ont besoin d'une voiture pendant moins de six mois ou qui ne sont pas vraiment sûrs du modèle. Pas d'engagement, mais pas d'équité non plus.
Utilisez une option de location lorsque : vous avez besoin de temps pour vous qualifier pour un financement, vous souhaitez verrouiller un prix dans un marché en hausse, ou vous êtes un vendeur avec un inventaire qui ne se vend pas par des canaux conventionnels.
Évitez-la lorsque : vous pouvez obtenir un financement conventionnel maintenant à un taux raisonnable, vous n'êtes pas sûr de vouloir le véhicule spécifique, ou les termes du contrat sont vagues et le vendeur ne veut pas négocier.
Les vendeurs devraient préférer une vente directe lorsque le marché est fort et qu'ils peuvent conclure rapidement. Une option de location retarde la liquidité et introduit un risque de défaut.
Points clés
Une option de location de véhicule donne aux acheteurs un droit d'achat à un prix verrouillé tout en offrant aux vendeurs un revenu immédiat et la conservation de l'actif si l'acheteur se retire.
| Point | Détails |
|---|---|
| Option de location vs. location-achat | Une option de location est un droit d'acheter, pas une obligation ; une location-achat lie l'acheteur à finaliser la vente. |
| Les frais d'option sont non remboursables | Les acheteurs doivent traiter les frais d'option comme un coût irrécupérable, sauf si le contrat indique explicitement le contraire. |
| Calculez les chiffres avant de signer | Comparez le coût net d'achat (prix d'exercice moins crédits de loyer) par rapport à la valeur marchande projetée à la fin de la durée. |
| Inspection et vérification VIN sont non négociables | Obtenez toujours une inspection professionnelle et un rapport d'historique VIN avant de signer tout accord d'option de location. |
| Examen juridique et fiscal important | Les règles de l'État concernant les frais d'option, la taxe de vente et la classification des contrats varient ; consultez un avocat et un CPA avant de signer. |
Avant de signer toute option de location de véhicule, vérifiez l'historique et l'état de la voiture à travers les listes basées sur le VIN et les outils de tarification AI de Carpulse, puis confirmez les termes du contrat avec un avocat et un CPA qualifiés pour votre État.
L'écart d'option de location que la plupart des acheteurs manquent
La plupart des articles sur les options de location se concentrent sur le bénéfice de verrouillage des prix et s'arrêtent là. Le véritable avantage, tant pour les acheteurs que pour les vendeurs, réside dans le langage contractuel, et non dans le concept.
Les acheteurs qui entrent dans une option de location sans une clause de contingence de financement prennent des risques. Si votre crédit n'est pas prêt à la date limite d'exercice, vous perdez les frais d'option et partez les mains vides. La solution est simple : négociez une clause d'extension de 30 jours liée à une demande de prêt documentée. Presque aucun contrat type n'inclut cela par défaut, et presque aucun acheteur ne pense à le demander.
Pour les vendeurs, le risque sous-estimé est le problème de privilège. Si vous devez encore de l'argent sur le véhicule lorsque vous signez une option de location, la clause de due-on-sale de votre prêteur peut être techniquement déclenchée par l'accord d'option lui-même. C'est une exposition juridique que la plupart des vendeurs découvrent seulement lorsque quelque chose tourne mal.
La conclusion pratique : traitez une option de location avec la même diligence que vous donneriez à un achat en espèces. Effectuez la vérification VIN, obtenez l'inspection, déposez les frais d'option, et faites examiner le contrat par un avocat avant de signer. La flexibilité qu'offre une option de location n'est aussi bonne que la paperasse qui la soutient.
Sources utiles et où trouver des règles spécifiques à l'État
- National Association of Realtors : Achats par option de location — distinction autoritaire entre option de location et location-achat, avec des mises en garde juridiques
- Investopedia : Définition de l'option de location — mécanismes, traitement des frais d'option et applications intersectorielles
- Marketopia : Leases 101 — aperçu pratique des termes de location, des caractéristiques spécifiques aux véhicules, et des considérations pour le locataire/le bailleur
- Wealthvieu : Guide de location-achat — plages de frais d'option, mécanismes de crédit de loyer, et cadre de couverture contre l'inflation
- CapRateCity : Guide des investisseurs sur les options de location — structure du contrat, risque de reclassification, et modèle d'accord parallèle
Chaînes de recherche suggérées pour les règles spécifiques à l'État :
"loi sur l'option de location de véhicule [votre État]""traitement des frais d'option auto [votre État]""contrat de location-achat de voiture [votre État] avocat"
Les règles de l'État concernant la taxation des frais d'option, la classification des contrats et les protections des consommateurs diffèrent considérablement. Consultez un avocat et un CPA agréés dans votre État avant de signer. Cet article est une information générale, pas un conseil juridique ou financier.
Recommandé
- Makina në Shitje : Udhëzuesi i Plotë Blerje/Shitje në… | CarPulse Albania
- Financimi i automjeteve në Shqipëri : Kredi & Leasing |… | CarPulse Albania
- Financimi i Automjeteve në Shqipëri : Kredi & Leasing |… | CarPulse Albania
- Blej Makina në Shqipëri : Udhëzuesi i Plotë | CarPulse.al | CarPulse Albania