
Guides
Résiliation de Location de Voiture : Guide Pratique pour Acheteurs et Concessionnaires
Résiliation de bail automobile : un guide pratique pour les acheteurs et les concessionnaires
La résiliation de bail automobile signifie mettre fin à un bail de véhicule avant sa date de fin prévue. Au moment où vous décidez de sortir plus tôt, trois choses doivent se produire immédiatement : sortez votre contrat de bail et lisez la clause de résiliation anticipée mot à mot, appelez ou écrivez à votre bailleur pour demander un relevé de paiement formel, et notez toutes les divulgations requises en vertu de la Loi sur la location à consommation. Cette séquence est importante car la formule du bail détermine ce que vous devez — pas une estimation, pas un devis par téléphone.
Ce à quoi vous êtes probablement confronté une fois que vous commencez ce processus :
- Frais de résiliation anticipée : calculés selon la formule de bail, souvent plusieurs milliers de dollars
- Frais de disposition : généralement quelques centaines de dollars pour le remarketing du véhicule
- Solde de déficit : l'écart entre le paiement et tout crédit d'assurance ou de reprise
- Pénalités possibles pour kilométrage ou dommages : évaluées lors du retour du véhicule
Conseil Pro : Demandez le relevé de paiement par écrit, pas seulement verbalement. Un relevé écrit fixe le montant et vous donne quelque chose à contester si la facture finale diffère.
Table des matières
- Que requiert la Loi sur la location à consommation concernant la résiliation anticipée ?
- Quelles sont vos véritables options pour mettre fin à un bail plus tôt ?
- Comment résilier un bail plus tôt : une liste de contrôle étape par étape
- Que se passe-t-il lorsque qu'un bail se termine involontairement ?
- Comment les frais de résiliation anticipée sont-ils calculés et combien de temps dure le processus ?
- Que doivent faire les concessionnaires lors de l'acquisition d'un véhicule loué retourné ?
- Comment pouvez-vous réduire le coût de la résiliation anticipée d'un bail ?
- Points clés
- La partie que la plupart des guides omettent
- Carpulse vous aide à lister et à rechercher des véhicules loués
- Sources utiles et lectures complémentaires
Que requiert la Loi sur la location à consommation concernant la résiliation anticipée ?
En vertu de la Loi sur la location à consommation, les bailleurs doivent divulguer comment les frais de résiliation anticipée sont calculés avant que vous ne signiez. Cette divulgation doit décrire la formule ou la méthode utilisée pour calculer le frais, et expliquer comment les frais de loyer non gagnés sont crédités. C'est une loi fédérale, pas une courtoisie de prêteur.
Ce que la divulgation doit inclure :
- La formule de résiliation ou une description en langage clair de la méthode de calcul
- Comment le loyer non gagné (la portion financière des paiements restants) est remboursé
- Tous les frais qui s'appliquent peu importe quand vous résiliez
Deux méthodes de calcul apparaissent le plus souvent : la méthode actuarielle (rendement constant) et un calendrier précalculé. La méthode actuarielle vous crédite plus d'intérêts tôt dans le bail ; un calendrier précalculé peut créditer moins. La méthode utilisée affecte significativement votre paiement, donc confirmez laquelle votre bail utilise avant de faire des calculs.
Le point pratique : votre document de bail est l'instrument juridique principal. Les divulgations réglementaires augmentent votre confiance que les calculs du prêteur sont corrects — mais vous devez toujours vérifier chaque élément par rapport à la formule de votre contrat.
Quelles sont vos véritables options pour mettre fin à un bail plus tôt ?
Trois chemins pratiques existent : transfert/assumption, rachat anticipé, et restitution volontaire. Un échange chez un concessionnaire est une variante de la restitution avec un dédommagement partiel. Chacun a un profil de coût et un impact sur le crédit différents.
| Option de sortie | Coût initial | Impact sur le crédit | Temps à compléter | Charge administrative | Risque de déficit / Écart |
|---|---|---|---|---|---|
| Transfert/assumption | frais de transfert généralement inférieurs à quelques centaines de dollars | Faible (transfert d'obligation) | 2–6 semaines | Modéré (approbation du bailleur, vérification de crédit du nouveau locataire) | Faible |
| Rachat anticipé | Résiduel total + frais | Aucun (vous en êtes propriétaire) | 1–2 semaines | Faible | Aucun |
| Restitution volontaire | Paiements restants + frais de disposition + déficit | Élevé (marque négative) | 1–3 semaines | Faible | Élevé |
| Échange chez un concessionnaire | Varie (compensation d'équité) | Modéré | 1–2 semaines | Modéré | Modéré |
Transfert/assumption est généralement la sortie la moins coûteuse lorsque votre bailleur le permet. Vous trouvez quelqu'un pour reprendre votre bail ; il passe une vérification de crédit ; le bailleur approuve l'échange. Les frais de transfert varient généralement de quelques dizaines à quelques centaines de dollars, bien moins que le coût d'une restitution pure et simple. Les plateformes de reprise de bail tierces peuvent vous aider à trouver un repreneur, mais elles ajoutent leurs propres frais de liste et de succès en plus des frais administratifs du bailleur — prenez-les en compte avant de publier votre annonce.
Rachat anticipé a du sens lorsque la valeur marchande du véhicule dépasse le résiduel contractuel. Vous payez le prix de rachat, possédez la voiture, et pouvez la vendre en privé. Pas de déficit, pas de frais de disposition.
Restitution volontaire est l'option la plus coûteuse dans la plupart des cas. Vous retournez la voiture, mais vous devez toujours le frais de résiliation anticipée plus tout déficit entre la valeur de gros du véhicule et votre solde restant. Cela impacte durement votre rapport de crédit.
Composants de paiement d'exemple (ce qui détermine le montant de résiliation) :
| Élément | Ce qu'il représente |
|---|---|
| Paiements programmés restants | Tous les paiements restants sur le bail |
| Crédit de loyer non gagné | Remboursement d'intérêts pour paiement anticipé |
| Frais de disposition | Frais de remarketing / frais administratifs |
| Frais de kilométrage excessif | Pénalité par mile (0,15 $–0,30 $/mile au-delà de la limite) |
| Frais de dommages | Évalués lors de l'inspection du véhicule |
| Crédit de dépôt de garantie | Remboursé ou appliqué contre le solde |
Comment résilier un bail plus tôt : une liste de contrôle étape par étape
Suivez cette séquence pour éviter les surprises et vous protéger si un litige survient plus tard.
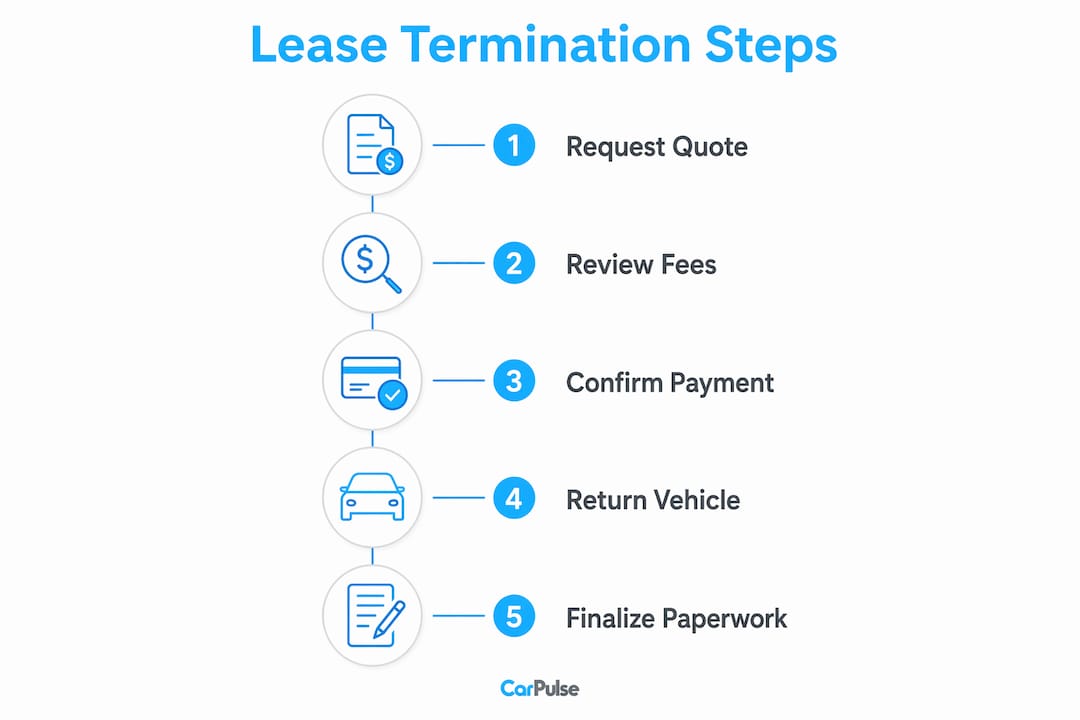
- Lisez la clause de résiliation anticipée dans votre bail avant d'appeler qui que ce soit. Connaissez la formule.
- Contactez votre bailleur par écrit — par e-mail ou lettre recommandée — pour demander un relevé de paiement formel et détaillé.
- Demandez explicitement le transfert/assumption. Tous les bailleurs ne l'annoncent pas ; certains exigent que vous le demandiez.
- Comparez vos trois options en utilisant le montant de paiement : transfert vs. rachat vs. restitution. Faites les calculs.
- Inspectez le véhicule vous-même avant de le retourner. Réparez les dommages mineurs (ébréchures, petites bosses) si le coût de réparation est inférieur à la pénalité de dommages probable.
- Documentez le kilométrage et l'état avec des photos horodatées le jour du retour.
- Confirmez tous les frais et taxes par écrit avant de signer quoi que ce soit ou de faire un paiement.
- Obtenez un relevé de clôture final après le retour du véhicule et le règlement de tous les frais. Conservez-le de manière permanente.
Quelques notes sur le timing : les devis de paiement sont généralement valables pendant 10 à 30 jours, donc ne laissez pas l'un d'eux expirer avant d'agir. Les remboursements de dépôt de garantie suivent généralement dans les 30 à 60 jours suivant le règlement final. Si vous poursuivez un transfert, prévoyez un temps supplémentaire pour l'approbation de crédit du nouveau locataire — l'ensemble du processus prend généralement de deux à six semaines selon le chemin que vous choisissez.
Conseil Pro : Si des difficultés financières motivent la décision, appelez la société de leasing avant de manquer un paiement. Certains bailleurs ont des programmes d'accommodement discrétionnaires qui peuvent différer les paiements ou restructurer temporairement les conditions.
Que se passe-t-il lorsque qu'un bail se termine involontairement ?
La résiliation involontaire couvre la perte totale, le vol et le décès du locataire. Dans les trois cas, le bail ne disparaît pas simplement.
- Perte totale ou vol : votre assurance paie la valeur en espèces réelle du véhicule, qui est presque toujours inférieure au paiement du bail. Le solde de déficit — l'écart entre ce que l'assurance paie et ce que vous devez — reste votre responsabilité à moins que vous n'ayez une couverture de déficit.
- Décès du locataire : les baux ne se cancel généralement pas au décès. La succession ou le cosignataire reste responsable de l'obligation restante à moins que le contrat ne stipule explicitement le contraire.
- Couverture de déficit : si votre police d'assurance automobile ou le bail lui-même inclut une couverture de déficit, elle paie le déficit. Vérifiez votre page de déclarations maintenant, pas après une perte.
Conseil Pro : Demandez le relevé de règlement de votre assureur le plus tôt possible après une perte totale. Plus vous avez ce chiffre tôt, plus vous pouvez calculer le déficit et déterminer si la couverture de déficit le comble.
Comment les frais de résiliation anticipée sont-ils calculés et combien de temps dure le processus ?
Le montant final de résiliation combine le solde de bail ajusté plus les frais de disposition, de dommages, de kilométrage, les taxes et les charges impayées, moins les crédits comme votre dépôt de garantie. Votre bail doit divulguer la méthode de calcul.
Chronologie typique du processus :
- Demander le relevé de paiement (Jour 1) — valable pendant 10 à 30 jours
- Évaluer les options et organiser le transfert, le rachat ou la restitution (Jours 3–14)
- Inspection et retour du véhicule (Jours 7–21)
- Le bailleur traite la paperasse et émet le relevé final (Jours 14–42)
- Remboursement du dépôt de garantie ou demande de déficit émise (Jours 30–60)
Le relevé de paiement doit détailler chaque composant. Si un élément semble incorrect, demandez le calcul par écrit et comparez-le à la formule de votre bail. Des erreurs se produisent, et vous avez le droit de les contester.
Que doivent faire les concessionnaires lors de l'acquisition d'un véhicule loué retourné ?
Les concessionnaires doivent vérifier les montants de paiement, confirmer les conditions de transfert de titre, et estimer les coûts de reconditionnement avant de lister. Acquérir un retour de bail sans faire ces calculs d'abord est comment les concessionnaires se retrouvent à perte sur une unité.
- Obtenez le relevé de paiement directement du bailleur, pas du vendeur. Confirmez que le montant est à jour.
- Confirmez le calendrier de libération de privilège : le transfert de titre peut prendre de deux à quatre semaines après que le paiement soit réglé. Ne promettez pas à un acheteur un titre propre avant de l'avoir.
- Inspectez les pénalités liées au bail : les frais de kilométrage excessif et d'usure affectent votre coût d'acquisition réel.
- Estimez le coût de revente : incluez le reconditionnement, tous les frais de disposition restants, et si l'unité va à l'enchère ou à votre lot.
- Vérifiez les divulgations requises : certains États exigent la divulgation de l'historique de bail antérieur sur une annonce de véhicule d'occasion.
Le outil de liste basé sur le VIN de Carpulse remplit automatiquement les données du véhicule à partir du VIN, ce qui réduit les erreurs de liste sur les véhicules de bail retournés où les détails de spécification sont importants pour la tarification. Les comptes de concessionnaires vérifiés sur la plateforme signalent également la confiance des acheteurs dès le premier clic.
Conseil Pro : Intégrez les frais de disposition et tout déficit potentiel dans votre offre d'acquisition avant de vous engager. Documentez chaque communication avec le bailleur par écrit — les litiges après-vente concernant des frais non divulgués sont beaucoup plus faciles à résoudre lorsque vous avez une trace écrite.
Comment pouvez-vous réduire le coût de la résiliation anticipée d'un bail ?
Les transferts et les rachats négociés coûtent presque toujours moins que les restitutions volontaires. C'est le point de départ pour toute stratégie de réduction des coûts.
- Confirmez d'abord l'éligibilité au transfert. Tous les bailleurs ne le permettent pas ; vérifiez par écrit, pas par supposition.
- Explorez les plateformes de transfert de bail pour trouver un repreneur plus rapidement, mais comparez les frais totaux (plateforme + bailleur) avec vos autres options avant de vous engager.
- Demandez un accommodement en cas de difficulté si vous êtes en retard ou sur le point de l'être. Les bailleurs offrent parfois des reports de paiement qui vous donnent du temps sans déclencher de frais de résiliation anticipée complets.
- Obtenez une évaluation indépendante si vous soupçonnez que l'évaluation de gros du bailleur est basse. Une valeur réalisée plus élevée signifie un déficit plus petit.
- Envisagez d'attendre. S'il ne reste que trois à quatre mois sur le bail, payer jusqu'à la fin est souvent moins cher que de payer des frais de résiliation anticipée plus des frais de disposition.
Rouler une équité négative dans un nouveau bail ou un nouveau prêt pour échapper à une résiliation anticipée est tentant mais coûteux. Vous n'éliminez pas la dette ; vous la cachez à l'intérieur d'un nouveau contrat et payez des intérêts dessus pendant des années.
Points clés
La résiliation anticipée d'un bail déclenche des frais légalement divulgués calculés par la formule de votre bail — lire cette formule avant d'agir est l'étape la plus importante.
| Point | Détails |
|---|---|
| Lisez d'abord le bail | La formule de résiliation dans votre contrat détermine ce que vous devez — pas une estimation par téléphone. |
| Les transferts surpassent les restitutions | Les frais de transfert (75 $–500 $) sont bien inférieurs aux frais complets de résiliation anticipée et de déficit. |
| La résiliation involontaire coûte toujours | L'assurance couvre rarement le paiement total ; la couverture de déficit comble le déficit. |
| Documentez tout | Des photos horodatées, des relevés de paiement écrits, et un relevé de clôture final vous protègent des litiges après retour. |
| Carpulse pour les concessionnaires | Les annonces basées sur le VIN de Carpulse et les comptes de concessionnaires vérifiés aident les concessionnaires à lister avec précision les véhicules de bail retournés et à établir la confiance des acheteurs. |
La partie que la plupart des guides omettent
La plupart des articles sur la résiliation anticipée traitent la divulgation de la Loi sur la location à consommation comme une formalité et passent directement au tableau des frais. La divulgation est en réalité votre outil le plus utile. Si le calcul de paiement d'un bailleur ne correspond pas à la méthode décrite dans votre bail, vous avez une base documentée pour le contester — et les bailleurs le savent. Le pouvoir pratique de lire votre bail n'est pas seulement de savoir ce que vous devez ; c'est de savoir quand le chiffre est incorrect.
Une autre chose qu'il vaut la peine de dire clairement : la restitution volontaire n'est presque jamais le bon choix si vous avez une alternative. Les dommages au crédit sont réels, le déficit peut vous suivre pendant des années, et l'évaluation de gros du véhicule par le bailleur sera presque toujours inférieure à ce que vous obtiendriez d'une vente privée ou d'un rachat négocié. La restitution est le chemin de la moindre résistance, pas le chemin du moindre coût.
Carpulse vous aide à lister et à rechercher des véhicules loués
Si vous êtes un concessionnaire ou un vendeur privé gérant un véhicule loué retourné, la partie la plus difficile après avoir réglé le paiement est de bien rédiger l'annonce. Des spécifications inexactes, un historique manquant, ou des notes de condition peu claires ralentissent la vente et érodent la confiance des acheteurs.

L'outil de liste basé sur le VIN de Carpulse extrait automatiquement les données du véhicule dès que vous entrez le VIN, donc vous n'entrez pas manuellement les niveaux de finition ou les spécifications du moteur sur une voiture que vous avez depuis 48 heures. Les comptes de concessionnaires vérifiés signalent la légitimité aux acheteurs parcourant le marché. Et si vous avez besoin de contexte sur les options de financement de véhicule avant de décider de racheter ou de revendre, les guides de Carpulse couvrent les mécanismes en langage clair.
Prêt à lister un véhicule loué retourné ou à trouver un acheteur ? Parcourez le marché de Carpulse et mettez votre annonce en ligne aujourd'hui.
Cet article est une information générale, pas un conseil juridique ou financier. Confirmez les règles actuelles et les termes spécifiques de votre bail avec un professionnel qualifié ou votre bailleur avant de prendre toute décision de résiliation.
Sources utiles et lectures complémentaires
- Loi sur la location à consommation — Divulgation de résiliation anticipée (Réserve fédérale)
- Résiliation involontaire et assurance (Réserve fédérale)
- Frais de résiliation anticipée et divulgations (LegalClarity)
- Annuler un bail automobile : options et pénalités (LegalClarity)
- Retourner un bail anticipé (Chase)
- Comment sortir d'un bail automobile (Forbes Advisor)
- Sortir d'un bail automobile (Progressive)
- Résiliation anticipée de bail expliquée (LeaseWorld)
Conservez votre contrat de bail original et chaque relevé de paiement écrit. Ces deux documents sont votre preuve principale si un frais est contesté après le retour du véhicule.