
Guides
Financement automobile en Albanie : guide des prêts et leasing
Financement de véhicules en Albanie : guide des prêts et des locations
TL;DR :
- Le financement des véhicules est désormais largement accessible en Albanie grâce aux prêts automobiles et aux locations des grandes banques.
- Acheter une voiture avec un financement permet d'obtenir de meilleurs véhicules, de la liquidité et une prévisibilité des paiements mensuels, avec des protections spécifiques d'éligibilité et de réglementation.
- La location offre de la flexibilité et des coûts mensuels plus bas, idéale pour les acheteurs qui préfèrent les mises à niveau, tandis que les prêts conviennent à ceux qui prévoient une possession à long terme.
De nombreux acheteurs de voitures albanais supposent que s'ils ne peuvent pas payer le prix total à l'avance, ils ne peuvent tout simplement pas acheter. Ce n'est plus comme ça que ça fonctionne. Le financement des véhicules, qui signifie utiliser un prêt bancaire ou une location financière pour étaler le coût d'une voiture dans le temps, est devenu une option courante en Albanie pour les véhicules neufs et d'occasion. Les prêts automobiles et la location financière des grandes banques sont désormais les principales voies utilisées par les particuliers pour prendre le volant sans épuiser leurs économies. Ce guide vous explique comment fonctionne le financement, ce que les banques exigent et comment choisir entre un prêt et une location.
Table des matières
- Comment fonctionne le financement des véhicules en Albanie
- Prêts automobiles vs. location financière : principales différences
- Éligibilité et approbation : qui peut obtenir un financement de véhicule ?
- Règles, protections et conseils pour choisir le bon financement
- Notre perspective : ce que la plupart des acheteurs ignorent sur le financement automobile en Albanie
- Trouvez votre prochaine voiture en toute confiance
- Questions fréquemment posées
Points clés
| Point | Détails |
|---|---|
| Deux principales options de financement | Les prêts automobiles et la location financière sont les principales façons de financer un achat de véhicule en Albanie. |
| L'éligibilité est stricte | Seuls les résidents albanais ayant un revenu entièrement déclaré sont généralement éligibles pour un financement bancaire. |
| La transparence est protégée | Les banques doivent divulguer tous les coûts réels et les taux conformément aux réglementations de la Banque d'Albanie. |
| Connaître les limites de prêt | Les montants des prêts et des locations sont plafonnés plus haut pour les voitures neuves que pour les voitures d'occasion. |
| Comparer avant de signer | Comparez toujours les offres de prêt et de location pour le coût, la flexibilité et l'impact financier personnel. |
Comment fonctionne le financement des véhicules en Albanie
Le financement des véhicules signifie simplement qu'une banque ou une société de leasing paie pour votre voiture, et vous les remboursez par des versements mensuels sur une période convenue. Vous obtenez la voiture maintenant. Vous payez dans le temps. C'est un concept simple, mais les détails comptent beaucoup.
En Albanie, les deux principales voies de financement sont les prêts automobiles et la location financière. Intesa Sanpaolo Bank Albania et Raiffeisen Bank Albania figurent parmi les principaux fournisseurs offrant les deux produits pour les véhicules neufs et d'occasion. D'autres banques commerciales participent également, mais ces deux-là dominent le marché. Pour donner une idée de l'échelle, Raiffeisen Leasing a financé 26,33 millions d'EUR en 2024, les véhicules représentant 89 % de ce portefeuille. Ce n'est pas un produit de niche. C'est un marché mature.
Voici un aperçu rapide des limites de financement clés que vous rencontrerez :
| Type de véhicule | Montant maximum du prêt (LEK) | Montant maximum du prêt (EUR) |
|---|---|---|
| Voiture neuve (du concessionnaire) | 6 000 000 LEK | 40 000 EUR |
| Voiture d'occasion | 2 800 000 LEK | 20 000 EUR |
Les avantages du financement vont au-delà de l'étalement des paiements. Vous pouvez acheter un meilleur véhicule plus tôt, garder votre liquidité pour les urgences, et souvent inclure l'assurance dans le coût mensuel. La location, en particulier, ne nécessite pas de paiement initial important dans de nombreux cas.
Le processus de demande général ressemble à ceci :
- Soumettez votre demande à la banque ou en ligne
- Fournissez des documents de revenu et une preuve de résidence
- La banque évalue votre solvabilité
- L'approbation est émise avec un montant de prêt et un taux spécifiques
- Les fonds sont libérés au concessionnaire ou au vendeur
Avant de commencer à parcourir les voitures, lisez le guide d'achat de voiture complet de CarPulse pour comprendre l'ensemble du processus d'achat. Si vous envisagez une marque spécifique, le guide d'achat de Fiat en Albanie est un bon point de départ pour des recherches spécifiques à la marque.
Conseil Pro : Obtenez une pré-approbation pour le financement avant de commencer vos recherches. Connaître votre plafond budgétaire rend les négociations plus rapides et élimine le stress de déterminer l'accessibilité en cours de recherche.
Prêts automobiles vs. location financière : principales différences
Choisir entre un prêt et une location façonne toute votre expérience de financement automobile, de combien vous payez à l'avance à qui possède légalement le véhicule pendant que vous le conduisez.
Avec un prêt automobile, vous possédez la voiture dès le premier jour. La banque vous prête de l'argent, vous achetez la voiture, et la voiture elle-même sert de garantie. Si vous cessez de payer, la banque peut la reprendre. Mais légalement et pratiquement, c'est votre véhicule.
Avec la location financière, la banque ou la société de leasing possède la voiture pendant toute la durée du contrat. Vous payez mensuellement pour l'utiliser. À la fin de la période de location, vous avez généralement la possibilité d'acheter la voiture à une valeur résiduelle. La location offre de la liquidité, des coûts fixes et un rachat futur optionnel, ce qui explique pourquoi elle attire les acheteurs qui souhaitent de la prévisibilité sans un engagement de liquidité important.
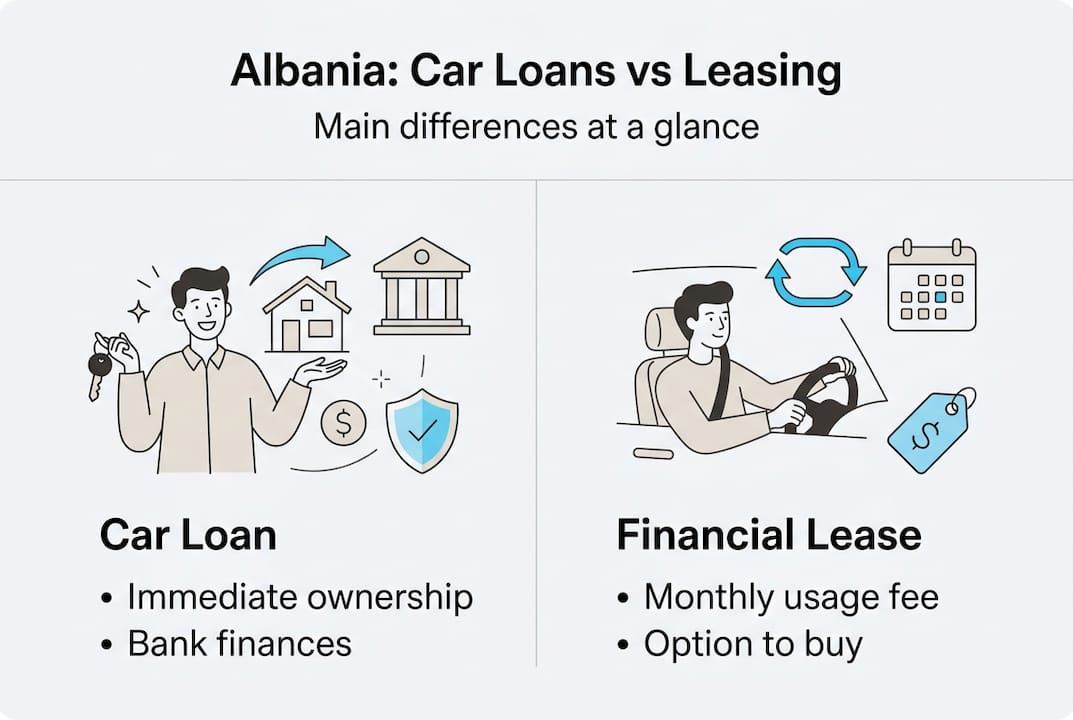
Voici une comparaison côte à côte :
| Caractéristique | Prêt automobile | Location financière |
|---|---|---|
| Propriété | À vous dès le premier jour | À la banque jusqu'au rachat |
| Coût initial | Acompte généralement requis | Souvent inférieur ou aucun |
| Paiements mensuels | Typiquement plus élevés | Souvent plus bas |
| Flexibilité | Moins flexible pour les mises à niveau | Plus facile de changer de voiture |
| Assurance | Optionnelle (mais recommandée) | Souvent incluse ou requise |
| Meilleur pour | Propriétaires à long terme | Celles et ceux qui changent fréquemment |
Quelques considérations clés lors de la décision :
- Combien de temps prévoyez-vous de garder la voiture ?
- Voulez-vous la vendre en privé dans quelques années ?
- Le coût mensuel prévisible est-il plus important que la propriété ?
- Pouvez-vous vous permettre un acompte, ou devez-vous préserver votre liquidité ?
Pour un aperçu plus large de ce qui est disponible sur le marché albanais, parcourez les voitures à vendre en Albanie pour comprendre les fourchettes de prix avant de vous engager dans une structure de financement. Et si vous souhaitez plus de détails sur la décision d'achat elle-même, la ressource de conseils d'achat de voitures couvre l'ensemble du tableau.
Conseil Pro : La location a tendance à mieux convenir aux acheteurs qui souhaitent des coûts mensuels plus bas et la liberté de changer tous les quelques années. Si vous prévoyez de garder la voiture pendant une décennie, un prêt a généralement plus de sens financier.
Éligibilité et approbation : qui peut obtenir un financement de véhicule ?
Décider entre un prêt et une location est important, mais être éligible est essentiel avant de pouvoir passer à l'étape suivante. Les banques albanaises sont spécifiques quant à qui est qualifié, et comprendre les critères à l'avance vous fait gagner du temps.
Les exigences d'éligibilité de base incluent la résidence albanaise, un revenu régulier qui est 100 % déclaré, et un revenu reçu par le système bancaire (pas en espèces). Les banques examinent également votre historique de crédit, vos obligations de dette existantes et le type de véhicule que vous financez.
Le processus d'approbation étape par étape fonctionne généralement comme ceci :
- Demande initiale : Soumettez vos informations personnelles, vos documents de revenu et les informations sur le véhicule à la banque
- Évaluation du crédit : La banque examine votre historique financier et calcule votre ratio de service de la dette
- Évaluation du véhicule : Pour les voitures d'occasion, la banque peut exiger une évaluation pour confirmer la valeur marchande du véhicule
- Émission de l'offre : Si approuvé, vous recevez une offre formelle avec le taux d'intérêt, la durée et le paiement mensuel
- Signature du contrat : Vous signez le contrat de prêt ou de location et les fonds sont libérés
- Enregistrement du véhicule : La voiture est enregistrée, avec la banque notée comme titulaire de privilège (pour les prêts) ou propriétaire (pour la location)
Le cadre de supervision de la Banque d'Albanie impose des plafonds de ratio de service de la dette pour prévenir le surendettement, en particulier pour les emprunteurs débutants. Cela signifie que même si une banque souhaite vous prêter plus, la réglementation limite la part de votre revenu qui peut être consacrée au remboursement de la dette.
“Les banques sont tenues de réaliser une analyse financière approfondie des emprunteurs pour garantir leur capacité de remboursement et prévenir le surendettement, conformément aux normes de supervision de la Banque d'Albanie.”
Si vous êtes refusé, c'est généralement en raison d'un revenu non déclaré, d'une charge de dette existante qui atteint le plafond réglementaire, ou d'un véhicule qui ne répond pas aux critères de garantie de la banque. Dans ces cas, réduire la dette existante ou augmenter le revenu déclaré avant de réappliquer est le chemin le plus pratique à suivre. Si vous envisagez une voiture compacte comme le guide d'achat de l'Audi A1, vérifiez si le prix du véhicule correspond aux limites de financement des voitures d'occasion.
Règles, protections et conseils pour choisir le bon financement
Une fois que vous êtes sûr de votre éligibilité, il est essentiel de comprendre vos droits avant de signer un contrat de prêt ou de location. Les réglementations bancaires albanaises offrent de réelles protections, et les connaître vous aide à négocier d'une position de force.
La Banque d'Albanie exige la transparence dans tout le marketing et le prêt bancaire. Cela signifie que les banques doivent divulguer le taux d'intérêt effectif (également appelé TAEG, ou Taux Annuel Effectif Global) et le coût total du prêt, pas seulement le taux nominal. Si une banque ne vous montre que le taux nominal, demandez le détail complet du TAEG.
Protections clés dont vous disposez en tant qu'emprunteur :
- Les banques doivent divulguer tous les frais, charges et le montant total du remboursement avant que vous ne signiez
- Les documents marketing ne peuvent pas être trompeurs sur les taux ou les conditions
- Les plafonds de ratio de service de la dette empêchent les banques de vous prêter plus que ce que vous pouvez raisonnablement rembourser
- Vous avez le droit de recevoir une fiche d'information standardisée avant de signer
- Les options de remboursement anticipé doivent être clairement expliquées
Le secteur du financement de véhicules en Albanie connaît une croissance rapide. Le portefeuille de location de véhicules de Raiffeisen a augmenté de 7,4 % d'une année sur l'autre en 2024, signalant une forte demande et une concurrence croissante entre les prêteurs. Plus de concurrence signifie généralement de meilleures conditions pour les emprunteurs qui comparent.
Signes d'alerte à surveiller dans les contrats :
- Taux d'intérêt variables sans plafond
- Frais d'administration cachés non mentionnés à l'avance
- Pénalités pour remboursement anticipé qui semblent disproportionnées
- Conditions floues concernant les obligations d'assurance dans les contrats de location
Si vous êtes curieux de savoir comment les tendances de financement se connectent aux nouveaux types de véhicules, l'article sur les tendances d'achat de VE en Albanie montre comment les véhicules électriques changent le comportement des acheteurs et les modèles de financement. Vous pouvez également consulter directement les réglementations sur le crédit à la consommation de la Banque d'Albanie pour comprendre vos droits complets.
Conseil Pro : Comparez toujours le TAEG auprès d'au moins deux ou trois banques, pas seulement le paiement mensuel. Un paiement mensuel plus bas peut parfois signifier une durée plus longue et un intérêt global significativement plus élevé.
Notre perspective : ce que la plupart des acheteurs ignorent sur le financement automobile en Albanie
La plupart des acheteurs de voitures albanais entrent dans une banque en se concentrant sur un chiffre : le paiement mensuel. C'est compréhensible. Mais c'est aussi là que la plupart des erreurs de financement se produisent.
Le paiement mensuel ne vous dit presque rien sur le coût réel de l'accord. Il ne vous dit pas combien vous paierez au total en intérêts, si votre assurance est groupée ou séparée, ou si vous êtes lié à un contrat qui ne correspond pas à votre vie dans deux ans.
Voici notre avis honnête : la location a souvent plus de sens pratique pour les acheteurs qui apprécient la flexibilité ou s'attendent à ce que leur situation change. Le bénéfice de liquidité est réel. Garder de l'argent disponible compte plus que la plupart des acheteurs ne le réalisent, surtout dans l'environnement économique de l'Albanie où les revenus peuvent fluctuer.
Cela dit, les prêts ont un véritable avantage pour les acheteurs qui souhaitent une propriété à long terme et prévoient de garder la voiture bien au-delà de la durée du prêt. La clé est d'adapter le produit à votre véritable plan de vie, pas seulement à votre budget mensuel actuel.
Avant de signer quoi que ce soit, utilisez le guide d'achat de voiture détaillé de CarPulse pour planifier votre décision d'achat complète.
Conseil Pro : Pensez à trois à cinq ans à l'avance. S'il y a une chance que vous souhaitiez une voiture différente avant que le prêt ne soit remboursé, la location vous offre une sortie plus propre.
Trouvez votre prochaine voiture en toute confiance
Maintenant que vous comprenez comment fonctionne le financement des véhicules en Albanie, ce que les banques exigent et comment comparer les prêts à la location, vous êtes prêt à prendre une décision réellement éclairée. La connaissance n'est utile que si vous agissez en conséquence.

CarPulse est le marché automobile dédié de l'Albanie, où vous pouvez parcourir des centaines d'annonces de véhicules neufs et d'occasion filtrées par prix, marque, modèle, année, kilométrage et type de carburant. Que vous financiez par un prêt bancaire ou une location, connaître les détails exacts du véhicule est important. Les annonces basées sur le VIN de CarPulse vous donnent des informations précises et vérifiées sur chaque voiture. En savoir plus sur le fonctionnement de la plateforme en visitant à propos de CarPulse, et commencez votre recherche avec la confiance qui découle d'une information complète.
Questions fréquemment posées
Quels types de financement de véhicules sont disponibles en Albanie ?
Les principaux types de financement sont les prêts automobiles et la location financière, tous deux offerts par les grandes banques albanaises pour les véhicules neufs et d'occasion. Chacun a des structures de propriété et des profils de coût différents.
Quels documents dois-je fournir pour demander un prêt automobile ou une location ?
Vous aurez généralement besoin d'une preuve de résidence albanaise, de documents de revenu déclarés, d'une vérification d'emploi et d'un relevé de compte bancaire. Les exigences d'Intesa Sanpaolo précisent que le revenu doit être 100 % déclaré et reçu par le système bancaire.
Y a-t-il des protections pour les emprunteurs de financement automobile en Albanie ?
Oui. La Banque d'Albanie impose des plafonds de ratio de service de la dette et exige que les banques effectuent une analyse financière complète avant d'approuver les prêts, protégeant ainsi les emprunteurs contre une dette excessive et garantissant un marketing transparent.
Quels sont les plafonds de prêt pour les voitures neuves par rapport aux voitures d'occasion ?
Pour les voitures neuves achetées chez des concessionnaires, le financement va jusqu'à 6 000 000 LEK ou 40 000 EUR. Les voitures d'occasion sont financées jusqu'à 2 800 000 LEK ou 20 000 EUR.
Les non-résidents ou les travailleurs non déclarés peuvent-ils demander un financement de véhicule en Albanie ?
Non. L'éligibilité nécessite une résidence albanaise et un revenu régulier qui est entièrement déclaré et payé par le système bancaire. Un revenu non déclaré ou uniquement en espèces disqualifie les candidats dans la plupart des banques.
Recommandé
- Acheter une voiture en Albanie : le guide complet | CarPulse.al | CarPulse Albanie
- Salon automobile à vendre en Albanie - CarPulse.al | CarPulse Albanie
- Fiat à vendre en Albanie : modèles, prix, conseils d'achat | CarPulse Albanie
- Voitures à vendre : le guide complet d'achat/vente | CarPulse Albanie