
Guides
Assurance Auto en Albanie : Types de Couverture et Coûts
Assurance automobile en Albanie : types de couverture et coûts
Tous les véhicules enregistrés en Albanie ont besoin d'une assurance TPL (responsabilité civile) par la loi, tandis que Kasko et Minikasko restent des options facultatives qui protègent votre propre voiture. Le coût de l'assurance automobile en Albanie dépend principalement de cinq facteurs : la puissance du moteur de votre voiture, votre âge et votre historique de conduite, la ville où vous êtes enregistré, la valeur marchande du véhicule et si vous ajoutez des options comme l'assistance routière ou la couverture européenne. Une police TPL de base pour une petite voiture de ville est peu coûteuse ; un Kasko complet sur un véhicule plus récent coûte plusieurs fois plus cher.
Avant de faire quoi que ce soit d'autre :
- Vérifiez la date d'expiration de votre police actuelle. Vous pouvez acheter un renouvellement jusqu'à 15 jours avant qu'elle n'expire, sans aucun délai requis.
- Achetez TPL en ligne via un assureur ou une application si votre voiture est enregistrée en Albanie. C'est obligatoire, peu importe à quelle fréquence vous conduisez.
- Considérez Kasko uniquement si votre voiture répond aux critères de valeur et d'âge exigés par les assureurs. Sinon, Minikasko convient généralement mieux.
Points clés
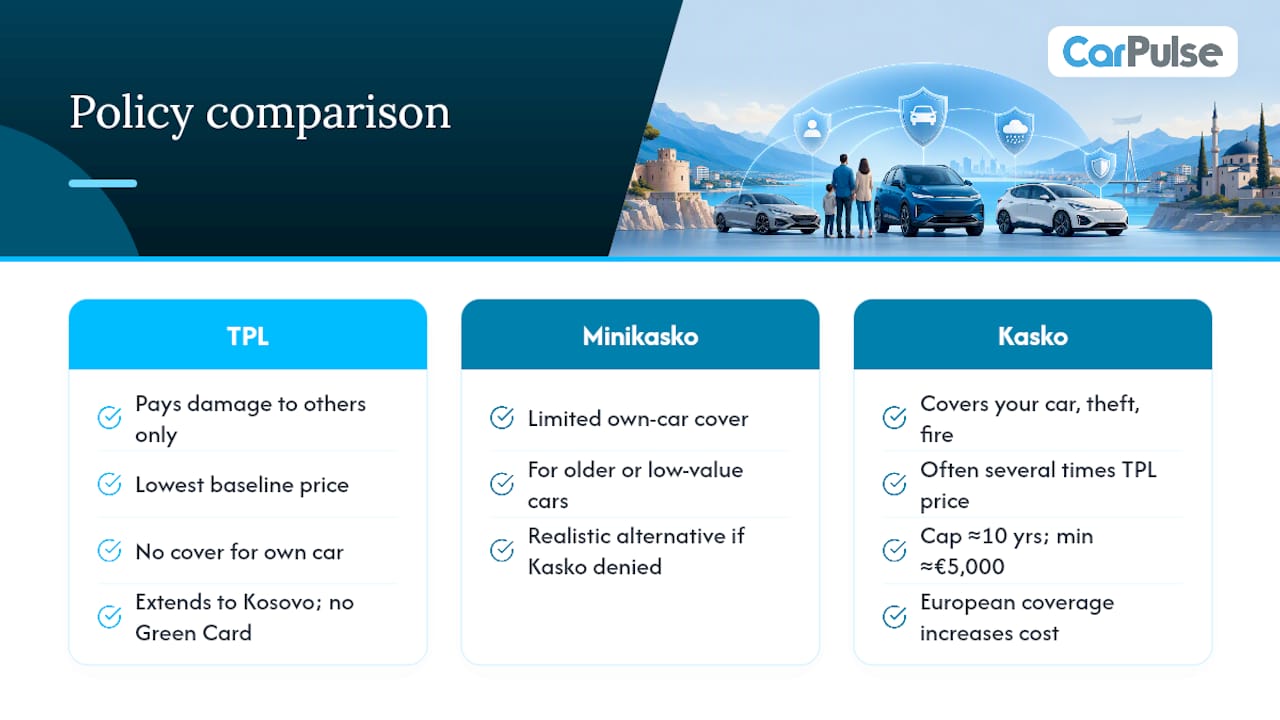
La TPL est obligatoire et couvre uniquement les tiers, tandis que Kasko et Minikasko sont des options facultatives qui protègent votre propre véhicule et comportent de réelles limites d'éligibilité.
| Point | Détails |
|---|---|
| La TPL est non négociable | Tous les véhicules enregistrés en Albanie en ont besoin par la loi ; conduire sans cela risque des amendes et une mise en fourrière. |
| Kasko a des critères d'éligibilité stricts | Les assureurs exigent souvent une valeur marchande proche de 5 000 € et un âge de véhicule inférieur à environ 10 ans. |
| Minikasko comble le vide | Il convient aux voitures plus anciennes ou de moindre valeur qui ne sont pas éligibles à une couverture Kasko complète. |
| Renouveler jusqu'à 15 jours à l'avance | Acheter une police de remplacement avant l'expiration évite toute interruption de couverture. |
| Achat numérique accélère les choses | Les applications offrent désormais un achat instantané de TPL avec des plans de paiement, certains à 0 % d'intérêt. |
Table des matières
- Qu'est-ce que la TPL et pourquoi est-elle obligatoire
- Kasko et Minikasko : ce qu'ils ajoutent au-delà du minimum
- Comment les assureurs calculent votre prime
- Conduire à l'étranger : règles de la carte verte et de l'assurance frontière
- Où et comment acheter une assurance automobile en Albanie
- Que faire après un accident
- Comment choisir la bonne police sans trop payer
- Questions fréquentes
- Sources
Qu'est-ce que la TPL et pourquoi est-elle obligatoire
La TPL signifie responsabilité civile, et c'est le seul type d'assurance que la loi albanaise exige réellement. Elle couvre les dommages que vous causez à d'autres personnes, dans trois catégories : dommages matériels à leur véhicule ou propriété, blessures corporelles et pertes pécuniaires (perte de revenus, factures médicales directement liées à l'accident). Elle ne couvre pas un centime pour votre propre voiture.
Les polices sont valables pour un an et couvrent généralement l'Albanie ainsi que le Kosovo, puisque les deux pays partagent une zone d'assurance commune pour la TPL domestique. C'est un détail que de nombreux conducteurs oublient lorsqu'ils supposent que la police s'arrête à la frontière albanaise.
Ignorez cela et les conséquences sont immédiates. Conduire sans TPL valide est une violation légale qui entraîne des amendes et peut signifier que votre voiture est mise en fourrière à un point de contrôle. Les assureurs autorisés à vendre la TPL en Albanie incluent SIGAL UNIQA, SIGMA (VIG) et d'autres opérant sous le cadre d'assurance du pays, donc faire des comparaisons entre les entreprises enregistrées est simple.
Quelques chiffres à connaître :
- Les limites d'indemnisation de la TPL sont fixées en Lekë et varient selon l'assureur et le niveau de police, couvrant séparément les blessures corporelles, les dommages matériels et les pertes pécuniaires.
- Des options comme l'assistance routière AutoSOS et les extensions territoriales européennes sont souvent vendues en complément de la police TPL de base, sans être automatiquement regroupées.
- La durée standard est d'un an ; il n'y a pas de produit TPL mensuel sur le marché albanais comme dans certains pays.
Conseil Pro : Définissez un rappel de calendrier 20 jours avant l'expiration de votre TPL. Cela vous donne une marge pour comparer les prix sans risquer une interruption de couverture à la date d'expiration réelle.
Kasko et Minikasko : ce qu'ils ajoutent au-delà du minimum
La TPL protège les autres. Kasko et Minikasko protègent votre voiture, et ils fonctionnent très différemment l'un de l'autre.
Le Kasko complet couvre votre propre véhicule pour les dommages causés par un accident, indépendamment de la faute, plus généralement le vol, l'incendie et le vandalisme, selon les termes de la police. C'est la chose la plus proche d'une couverture complète sur le marché albanais. Minikasko est une version réduite, couvrant généralement un ensemble de risques plus étroit (souvent le vol et des types de dommages spécifiques) à une prime inférieure, avec un paiement plafonné.
Le piège avec le Kasko complet est l'éligibilité. La plupart des assureurs ne proposeront pas de police Kasko à moins que la voiture réponde à une valeur marchande minimale, souvent autour de 5 000 €, et soit âgée de moins d'environ 10 ans. Si vous conduisez une voiture d'occasion plus ancienne, le Kasko peut tout simplement ne pas vous être proposé, peu importe combien vous seriez prêt à payer.
C'est exactement là que Minikasko trouve sa place. Il est conçu pour les voitures qui ne répondent pas aux critères de Kasko, ou pour les propriétaires qui souhaitent une certaine protection sans la prime plus élevée. Certains produits Minikasko plafonnent l'indemnisation à des niveaux comme 1 000 000 Lekë, un plafond à vérifier avant de supposer que vous êtes entièrement couvert.
- Kasko complet : protection plus large, indépendante de la faute, éligibilité stricte.
- Minikasko : protection partielle, coût inférieur, moins de restrictions sur l'âge ou la valeur du véhicule.
- Les deux excluent l'usure générale, les pannes mécaniques et souvent les dommages causés par la conduite sous influence.
Conseil Pro : Ne choisissez pas le Kasko complet simplement parce que cela semble plus sûr. Si votre voiture a plus de 10 ans ou vaut moins d'environ 5 000 €, les assureurs peuvent de toute façon le refuser, donc Minikasko est l'option réaliste et souvent la plus intelligente financièrement.
Comment les assureurs calculent votre prime
Votre prix n'est pas un chiffre fixe tiré d'un tableau. Les assureurs prennent en compte plusieurs facteurs, et les comprendre vous permet de réellement négocier ou de magasiner plus intelligemment au lieu d'accepter le premier devis.
Les principales variables qui influencent votre prime :
- Taille et puissance du moteur. Des moteurs plus gros signifient statistiquement des sinistres plus importants, donc la TPL et le Kasko évoluent avec la puissance ou le déplacement.
- Âge et expérience du conducteur. Les conducteurs plus jeunes, en particulier ceux de moins de 25 ans, ont tendance à payer plus chez presque tous les assureurs.
- Historique des sinistres. Un dossier propre permet d'obtenir une réduction pour absence de sinistre ; les accidents récents augmentent votre prix de renouvellement.
- Valeur et âge du véhicule. Cela compte le plus pour le Kasko, où le plafond de paiement est lié à la valeur réelle de la voiture.
- Ville ou région. Les zones urbaines comme Tirana voient un trafic plus dense et des taux d'accidents plus élevés, que les assureurs prennent en compte dans le prix.
- Territoire et options supplémentaires. Étendre la couverture à l'Europe, ajouter une assistance routière ou réduire votre franchise augmentent tous le prix de base.
Les franchises fonctionnent comme vous vous y attendez : choisissez une franchise plus élevée et votre prime diminue, mais vous payez plus de votre poche si vous déposez effectivement une réclamation. C'est un véritable compromis, pas une formalité sur le papier.
Pour un budget approximatif, une petite voiture de ville avec une police TPL de base se situe à l'extrémité inférieure du spectre des coûts, tandis qu'un véhicule plus récent et de valeur supérieure portant un Kasko complet avec extension européenne et assistance routière peut coûter plusieurs fois ce montant de base. Les coûts totaux de possession d'un véhicule en Albanie incluent l'assurance ainsi que le carburant, l'entretien et les taxes, donc il est utile de planifier la prime comme un élément dans un budget annuel plus large plutôt qu'en isolation.
Si vous assurez une voiture que vous venez d'acheter, vérifier les habitudes d'entretien essentielles pour les routes albanaises en même temps que votre recherche d'assurance permet souvent de détecter de petits problèmes avant qu'ils ne se transforment en réclamations coûteuses.
Conduire à l'étranger : règles de la carte verte et de l'assurance frontière
La TPL albanaise ne vous suit pas automatiquement à travers chaque frontière. Deux documents comblent cette lacune : Karton Jeshil (Carte Verte) et Polica Kufitare (police frontière).
Si vous êtes un conducteur albanais se rendant à l'étranger, vous avez besoin du Karton Jeshil pour garantir la couverture de responsabilité civile dans les pays que vous visitez. Sans cela, vous conduisez sans assurance dès que vous franchissez une frontière qui l'exige. Dans l'autre sens, les voitures immatriculées à l'étranger entrant en Albanie ont besoin d'une Polica Kufitare, une police frontière qui remplit le même rôle pour les visiteurs.
Les options de validité pour les polices frontières varient généralement de courts trajets à une année complète :
- 15 jours pour un rapide voyage transfrontalier ou un transit.
- 30 à 90 jours pour des voyages prolongés ou des visites saisonnières.
- Jusqu'à 1 an pour les conducteurs qui traversent régulièrement les frontières.
Avant de voyager, passez en revue cette liste de contrôle :
- Confirmez que votre Karton Jeshil est valide pour chaque pays sur votre itinéraire, pas seulement votre destination finale.
- Emportez votre enregistrement de véhicule, votre carte d'identité nationale ou votre passeport, et le document physique de la Carte Verte.
- Achetez une couverture frontière quelques jours avant de voyager plutôt qu'à la frontière, car les files d'attente et les retards de paperasse sont courants aux points de contrôle très fréquentés.
Où et comment acheter une assurance automobile en Albanie
Vous avez trois voies pratiques pour acheter une couverture : bureaux d'assureurs, agents ou courtiers autorisés, et canaux numériques via des applications bancaires ou fintech. Les trois vendent les mêmes produits sous-jacents, TPL, Kasko et Minikasko, mais l'expérience diffère beaucoup.
Entrer dans le bureau d'un assureur fonctionne toujours bien si vous souhaitez que quelqu'un vous explique les termes en face à face. Les agents et courtiers peuvent être utiles pour comparer plusieurs assureurs à la fois au lieu de visiter chacun séparément. Mais l'achat numérique a réellement changé le processus pour de nombreux conducteurs. Les rapports locaux notent que l'expérience d'achat d'assurance en Albanie est passée d'un fardeau administratif à quelque chose de beaucoup plus pratique, largement motivée par les applications mobiles.
Le flux d'achat typique ressemble à ceci :
- Rassemblez votre enregistrement de véhicule, votre ID et votre numéro de police si vous renouvelez.
- Obtenez un devis, soit en personne, par l'intermédiaire d'un courtier, ou via une application.
- Choisissez votre niveau de couverture et les options supplémentaires (assistance routière, extension européenne).
- Payer, soit en totalité, soit par le biais d'un plan de paiement.
- Recevez votre police, souvent sous forme de PDF instantanément via des canaux numériques, ou sur papier si achetée dans un bureau physique.
Lors du paiement, des applications comme Myiute permettent désormais aux conducteurs d'acheter la TPL et de répartir le coût en 4 paiements à 0 % d'intérêt, ce qui est important si vous préférez ne pas payer une année entière à l'avance. Cette option de paiement échelonné a également contribué à réduire les interruptions accidentelles, car le renouvellement numérique prend quelques minutes au lieu d'un déplacement à un bureau.
Conseil Pro : Si vous venez d'acheter une voiture d'occasion via une plateforme comme CarPulse, assurez-la avant de la conduire chez vous, pas après. Un délai d'un jour sans TPL est une violation légale, et les concessionnaires ne couvriront pas ce risque pour vous.
Que faire après un accident
Les minutes qui suivent un accident déterminent la fluidité de votre réclamation par la suite. Restez calme et suivez cet ordre :
- Vérifiez d'abord s'il y a des blessures. Appelez les services d'urgence si quelqu'un est blessé, sans exception.
- Déplacez les véhicules hors de la circulation si cela est sûr, et allumez les feux de détresse.
- Échangez les coordonnées avec l'autre conducteur : nom, numéro de plaque, assureur et numéro de police.
- Photographiez la scène, les dommages et la position des deux véhicules avant que quoi que ce soit ne bouge.
- Appelez la police pour tout ce qui dépasse de simples éraflures, car un rapport de police devient souvent une documentation requise pour votre réclamation.
Une fois que vous êtes en sécurité, informez votre assureur dès que possible. Vous aurez généralement besoin de :
- Le rapport de police (s'il a été déposé).
- Des photos des dommages et de la scène de l'accident.
- Votre numéro de police et votre ID.
- Les détails de l'assurance de l'autre conducteur.
Les délais de réponse et de paiement varient selon l'assureur et la complexité de la réclamation, mais les réclamations TPL simples tendent à avancer plus rapidement que les réclamations Kasko contestées impliquant des questions de faute. Une chose à protéger : déposer de petites réclamations peut réduire votre réduction pour absence de sinistre au fil du temps, donc évaluez si une réparation mineure vaut la peine d'être gérée de votre poche plutôt que de passer par l'assurance, surtout si votre franchise absorberait la majeure partie du paiement de toute façon.
Comment choisir la bonne police sans trop payer
Adapter la couverture à votre situation réelle, plutôt que d'acheter ce qu'un agent pousse, permet d'économiser de l'argent. Passez en revue cela avant de signer quoi que ce soit :
- Listez comment vous utilisez réellement la voiture : conduite quotidienne en ville, longs trajets occasionnels ou voyages réguliers à l'étranger.
- Vérifiez si votre voiture est éligible pour un Kasko complet ou si Minikasko est l'option réaliste.
- Vérifiez les limites territoriales. La police couvre-t-elle seulement l'Albanie, ou l'Albanie et l'Europe ?
- Confirmez le montant de la franchise et comment cela affecte le paiement réel d'une réclamation.
- Demandez des informations sur le réseau de réclamations. L'assureur a-t-il des partenaires de réparation près de chez vous, ou serez-vous envoyé à l'autre bout de la ville ?
Lorsque vous parlez à un assureur ou à un agent, demandez directement :
- Quelle est la limite d'indemnisation exacte pour les blessures corporelles, les dommages matériels et les pertes pécuniaires ?
- Qu'est-ce qui est spécifiquement exclu ? Demandez la liste des exclusions, pas un résumé.
- Comment fonctionne le processus de réclamation de bout en bout, et quel est le délai de paiement typique ?
Surveillez quelques drapeaux rouges : un langage d'exclusion vague que personne ne peut expliquer clairement, des promesses de réclamations rapides sans partenaires de réparation locaux nommés, et des primes qui semblent suspectement basses par rapport aux concurrents offrant le même niveau de couverture. Si un devis semble trop beau, c'est généralement le cas, et le manque se manifeste plus tard dans les petites lignes.
Pourquoi ce guide existe
Acheter ma première police en Albanie signifiait passer par un jargon que je ne comprenais pas entièrement, et j'ai créé ce guide pour éviter cela à d'autres conducteurs. Carpulse connecte déjà acheteurs, vendeurs et concessionnaires à travers le pays, donc guider les lecteurs à travers l'étape suivante, assurer la voiture qu'ils viennent d'acheter ou de vendre, semblait être l'extension naturelle de ce travail.
Questions fréquentes
Combien coûte l'assurance automobile en Albanie ?
Le coût dépend du type de couverture, de la puissance du véhicule, de l'âge du conducteur, de l'historique des sinistres et de la ville. Une police TPL de base pour une petite voiture se situe à l'extrémité inférieure ; un Kasko complet sur un véhicule plus récent et de valeur supérieure avec couverture européenne coûte considérablement plus cher, souvent plusieurs fois le prix de base de la TPL.
La TPL est-elle la même chose qu'une assurance automobile complète ?
Non. La TPL ne paie que pour les dommages que vous causez à d'autres personnes ou à leur propriété. Elle ne couvre rien pour réparer votre propre voiture après un accident, un vol ou un incendie, c'est là que le Kasko ou le Minikasko entrent en jeu.
Puis-je assurer une voiture d'occasion plus ancienne avec Kasko ?
Souvent non. La plupart des assureurs limitent l'éligibilité au Kasko à un âge de véhicule d'environ 10 ans et une valeur marchande minimale proche de 5 000 €. Si votre voiture ne répond pas à ces critères, le Minikasko est généralement l'alternative réaliste.
Ai-je besoin d'une carte verte pour conduire au Kosovo ?
Les polices TPL domestiques en Albanie s'étendent généralement au Kosovo sans carte verte séparée, puisque les deux marchés partagent cette zone de couverture. Vérifiez les termes spécifiques de votre police pour confirmer, car les détails de couverture varient selon l'assureur.
Que se passe-t-il si je conduis sans TPL valide ?
Vous enfreignez la loi albanaise, ce qui peut entraîner des amendes et la mise en fourrière du véhicule à un point de contrôle. Cela signifie également que vous êtes personnellement responsable de tout dommage que vous causez, sans assureur couvrant le coût.
Puis-je payer mon assurance automobile en plusieurs fois en Albanie ?
Oui. Plusieurs canaux numériques, y compris des applications bancaires et fintech, proposent désormais des plans de paiement échelonnés, certains avec 0% d'intérêt sur quatre paiements, rendant le coût annuel plus facile à gérer sans payer la prime complète à l'avance.
Cet article est une information générale, pas un substitut aux conseils d'un conseiller financier qualifié. Consultez un professionnel financier qualifié concernant vos propres circonstances avant d'agir sur quoi que ce soit ici.
Sources
- iute – Siguracioni i makinës (Myiute app et options de paiement échelonné)
- Albsig – Kasko ou Kasko complet : lequel choisir ?
- SIGAL – Tarification d'assurance automobile en ligne et options supplémentaires
- SIGMA VIG – Produits d'assurance automobile (TPL & transfrontalière)
Recommandé
- Financement des véhicules en Albanie : Prêts & Leasing |… | CarPulse Albanie
- Financement des véhicules en Albanie : Prêts & Leasing |… | CarPulse Albanie
- Comment financer une voiture en Albanie : votre guide… | CarPulse Albanie
- Financement de la voiture en Albanie : le guide complet | CarPulse Albanie