
Guides
Leasing Automobile Moderne : Guide 2026
Location de voiture moderne expliquée : votre guide 2026
TL;DR :
- La location de voiture moderne permet de conduire un nouveau véhicule pour une durée déterminée sans en être propriétaire. Elle offre des paiements mensuels plus bas mais ne constitue pas un capital, ce qui la rend idéale pour les conducteurs à court terme. L'achat reste plus rentable à long terme, surtout pour les conducteurs à fort kilométrage et à long terme.
La location de voiture moderne est un accord financier qui vous permet de conduire un nouveau véhicule pour une durée déterminée sans en être propriétaire. Vous payez mensuellement pour la portion de la valeur de la voiture que vous utilisez, et non pour le prix d'achat complet. Les contrats de location durent généralement de 24 à 39 mois avec des limites de kilométrage annuelles entre 10 000 et 15 000 miles. Des marques comme Toyota, BMW, Honda et Ford proposent toutes des programmes de location via leurs réseaux de concessionnaires. Comprendre ce qu'est la location de voiture moderne avant de signer vous évite des surprises coûteuses à la fin du contrat.
Qu'est-ce que la location de voiture moderne et comment sont calculés les paiements ?
Un paiement de location couvre trois choses : le coût capitalisé, la valeur résiduelle et le facteur d'argent. Le coût capitalisé est le prix négocié du véhicule. La valeur résiduelle est ce que la voiture devrait valoir à la fin de la location. Le facteur d'argent est l'équivalent de la location d'un taux d'intérêt, exprimé sous forme de petit décimal comme 0,00125.
Voici comment les calculs fonctionnent en pratique. Vous soustrayez la valeur résiduelle du coût capitalisé pour obtenir la dépréciation que vous devez. Ensuite, vous ajoutez le coût du facteur d'argent. Ce chiffre combiné, divisé par le nombre de mois, produit votre paiement mensuel de base. Les paiements de location sont de 30 à 40 % inférieurs à ceux du financement du même véhicule car vous ne payez que pour la dépréciation pendant la durée de la location, et non pour le prix complet du véhicule.
Attention aux majorations des concessionnaires sur le facteur d'argent. Les majorations peuvent vous coûter entre 1 500 et 2 500 $ sur une location de 36 mois pour un véhicule de 35 000 $. C'est de l'argent que vous perdez sans vous en rendre compte, car la majoration est cachée dans un chiffre décimal que la plupart des consommateurs ne remettent jamais en question.
Les contrats comportent également des frais initiaux lors de la signature, y compris des frais d'acquisition, d'enregistrement et le paiement du premier mois. Ces coûts augmentent votre véritable dépense de poche au-delà du tarif mensuel annoncé. Calculez toujours votre coût total de départ avant de comparer les offres.
Termes clés de location à connaître avant de signer :
- Coût capitalisé : Le prix négocié du véhicule. Moins c'est cher, mieux c'est.
- Valeur résiduelle : La valeur projetée à la fin de la location. Une valeur résiduelle plus élevée signifie des paiements plus bas.
- Facteur d'argent : Le taux d'intérêt de la location. Multipliez par 2 400 pour le convertir en un APR approximatif.
- Limite de kilométrage : Généralement de 10 000 à 15 000 miles par an. Les dépassements coûtent entre 0,15 et 0,30 $ par mile.
- Politique d'usure : Les contrats exigent un entretien, une assurance et des taxes tout au long de la durée.
Conseil Pro : Demandez au concessionnaire le facteur d'argent de base avant de négocier. Les concessionnaires ne sont pas tenus de le divulguer, mais vous pouvez le vérifier par rapport aux taux publiés par des sources comme Edmunds. Négocier le coût capitalisé à la baisse de 1 000 $ vous fait économiser plus de 27 $ par mois sur une location de 36 mois.
Location de voiture vs achat : lequel coûte réellement moins cher ?
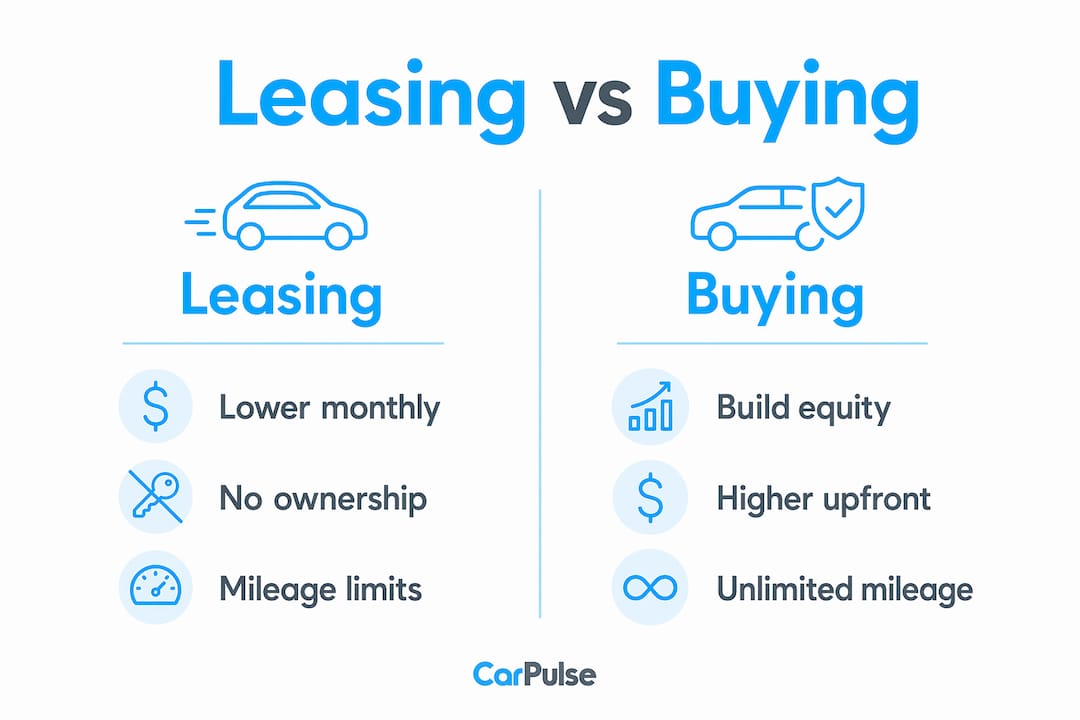
La réponse honnête est que l'achat coûte généralement moins cher à long terme. Louer un Toyota RAV4 XLE de 35 000 $ pendant trois ans coûte 21 583 $, tandis qu'acheter le même véhicule coûte 17 532 $ après avoir pris en compte l'équité. Cet écart existe parce que la location ne crée aucun capital. Vous payez pour la dépréciation rapide et rendez la voiture sans rien à montrer.
Cela dit, les comparaisons de paiements mensuels favorisent la location de manière significative. Le paiement inférieur est réel. La question est de savoir ce que vous obtenez en retour.
| Catégorie | Location | Achat |
|---|---|---|
| Paiement mensuel | Plus bas (30 à 40 % de moins) | Plus élevé |
| Équité construite | Aucune | Oui, augmente avec le temps |
| Liberté de kilométrage | Limitée (10 000 à 15 000/an) | Illimitée |
| Risque de réparation | Faible (sous garantie) | Plus élevé après la fin de la garantie |
| Coût total sur 3 ans (exemple) | 21 583 $ | 17 532 $ (après équité) |
| Flexibilité à la fin du terme | Retour, achat ou nouvelle location | Vendre ou garder |
La location a des avantages spécifiques :
- Paiements mensuels plus bas libèrent des liquidités pour d'autres dépenses.
- Couverture de garantie pendant toute la durée de la location signifie moins de factures de réparation surprises.
- Nouvelle voiture tous les 2 à 3 ans vous donne accès aux dernières technologies de sécurité, d'efficacité énergétique et de systèmes d'infodivertissement.
- Vous évitez les tracas de la vente d'une voiture d'occasion.
L'achat est gagnant lorsque vous conduisez beaucoup, prévoyez de garder le véhicule plus de cinq ans ou souhaitez constituer un actif. De nombreux consommateurs confondent les paiements mensuels bas avec des économies globales, mais les locations ne créent pas d'équité. Vous louez essentiellement la courbe de dépréciation de la voiture. C'est un échange équitable pour certains conducteurs et un mauvais choix pour d'autres.
Que se passe-t-il à la fin de la location et quels coûts supplémentaires devez-vous attendre ?
Lorsque votre terme de location se termine, vous avez trois choix. Vous pouvez rendre la voiture et partir. Vous pouvez acheter le véhicule à la valeur résiduelle prédéterminée. Ou vous pouvez commencer une nouvelle location sur un modèle différent. La plupart des conducteurs qui apprécient la location passent directement à un nouveau véhicule à ce stade.
L'option de retour semble simple, mais elle comporte un réel risque financier si vous n'avez pas géré le contrat avec soin. Les frais de kilométrage excessif s'accumulent rapidement. Dépasser votre limite de 5 000 miles sur une location de trois ans coûte entre 750 et 1 500 $ à 0,15 à 0,30 $ par mile. Cela efface des mois d'économies de paiement en un seul chèque.
Les frais d'usure sont l'autre piège majeur. Les sociétés de location définissent l'usure normale différemment de ce que la plupart des conducteurs attendent. Une petite bosse sur la porte, un pare-brise fissuré ou des pneus usés peuvent tous générer des frais au retour. Planifiez une inspection pré-retour par l'intermédiaire de la société de location, généralement disponible 60 à 90 jours avant la date de fin. Cela vous donne le temps de résoudre les problèmes vous-même à un coût inférieur à celui du concessionnaire.
La résiliation anticipée est l'erreur la plus coûteuse que vous puissiez faire. Les contrats de location vous engagent pour toute la durée avec des pénalités significatives pour rupture anticipée. Contrairement à un prêt automobile, vous ne pouvez pas simplement vendre le véhicule pour couvrir le solde. Si vos circonstances peuvent changer, un terme de location plus court ou un achat peut être le choix le plus sûr.
Une liste de contrôle rapide avant de retourner votre véhicule loué :
- Planifiez l'inspection pré-retour officielle au moins 60 jours à l'avance.
- Vérifiez votre odomètre par rapport à votre limite de kilométrage contractée.
- Réparez tout dommage qui dépasse les normes d'usure normale.
- Rassemblez tout l'équipement d'origine, y compris les tapis de sol et les câbles de chargement.
- Examinez les termes de votre contrat de location pour toute exigence de retour spécifique à la marque.
La location est-elle adaptée à votre style de vie et à vos objectifs financiers ?
La meilleure façon de répondre à cela est d'examiner vos habitudes de conduite réelles avant de regarder un devis de paiement. Consumer Reports recommande la location pour les conducteurs qui souhaitent des coûts prévisibles et une nouvelle voiture tous les 2 à 3 ans, tandis que l'achat convient à ceux qui conduisent plus de 12 000 miles par an ou prévoient de garder le véhicule à long terme. C'est un cadre clair, mais votre situation personnelle ajoute de la nuance.
Répondez à ces quatre questions avant de décider :
- Combien de miles parcourez-vous par an ? Si vous dépassez systématiquement 15 000 miles par an, la location vous coûtera plus en frais de dépassement que les économies de paiement ne valent.
- Combien de temps gardez-vous vos véhicules ? Les conducteurs qui gardent des voitures pendant six ans ou plus sont presque toujours gagnants en achetant. Les conducteurs qui échangent tous les deux à trois ans peuvent trouver la location plus pratique.
- Utilisez-vous le véhicule pour des affaires ? Les utilisateurs professionnels avec des déductions fiscales peuvent bénéficier davantage de la location car les paiements de location peuvent être déduits en tant que dépense professionnelle. Les conducteurs personnels ne bénéficient pas de cet avantage.
- Priorisez-vous le flux de trésorerie mensuel ou la valeur nette à long terme ? La location optimise pour des paiements mensuels plus bas. L'achat optimise pour l'accumulation d'actifs. Aucun des deux n'est mauvais. Ils servent des priorités financières différentes.
Conseil Pro : Utilisez un calculateur de location vs achat pour comparer les coûts totaux de possession côte à côte, pas seulement les paiements mensuels. Une différence de paiement mensuel de 150 $ semble convaincante jusqu'à ce que vous preniez en compte zéro équité, les pénalités de kilométrage et le coût des cycles de location perpétuels.
Vous pouvez également explorer les options de financement de véhicules en Albanie pour comprendre comment la location se compare aux produits de prêt locaux avant de vous engager dans l'une ou l'autre voie.
Points clés
La location de voiture moderne coûte moins par mois que l'achat mais ne construit aucune équité, ce qui fait que le coût total de possession est la seule mesure fiable pour déterminer quelle option est la plus intelligente pour votre situation.
| Point | Détails |
|---|---|
| Les paiements de location couvrent la dépréciation | Vous payez pour la perte de valeur de la voiture pendant votre terme, et non pour le prix d'achat complet. |
| Les majorations du facteur d'argent s'accumulent | Les majorations des concessionnaires sur le facteur d'argent peuvent coûter entre 1 500 et 2 500 $ sur une location de 36 mois. |
| Acheter bat la location à long terme | Sur trois ans, acheter un véhicule de 35 000 $ permet d'économiser environ 4 000 $ après équité. |
| Les limites de kilométrage entraînent de réelles pénalités | Dépasser les limites de 5 000 miles peut coûter entre 750 et 1 500 $ en frais de dépassement seulement. |
| Associez le choix à vos habitudes | La location convient aux conducteurs à faible kilométrage et aux personnes qui changent souvent ; l'achat convient aux conducteurs à fort kilométrage et à long terme. |
Pourquoi je pense que la plupart des gens abordent la location à l'envers
La plupart des conducteurs entrent dans un concessionnaire en se concentrant sur le paiement mensuel. C'est le mauvais point de départ. Le paiement mensuel est le chiffre le moins utile dans une négociation de location car il cache la majoration du facteur d'argent, le coût capitalisé et la valeur résiduelle en même temps.
J'ai vu des gens célébrer un paiement de 299 $ par mois pour un véhicule où le concessionnaire a gonflé le facteur d'argent de 0,00060. Cette seule majoration a ajouté plus de 1 800 $ au coût total de la location. Le paiement semblait excellent. L'accord ne l'était pas.
L'approche plus intelligente consiste à traiter une location comme n'importe quel autre produit financier. Négociez d'abord le coût capitalisé, exactement comme vous négocieriez un prix d'achat. Ensuite, vérifiez le facteur d'argent par rapport aux taux publiés. Ce n'est qu'après que ces deux chiffres sont verrouillés que vous devez calculer le paiement mensuel. La séquence est importante.
La location a vraiment du sens pour un type spécifique de conducteur : quelqu'un qui parcourt moins de 12 000 miles par an, qui apprécie la couverture de garantie et qui veut un nouveau véhicule tous les deux à trois ans sans les tracas de la revente. Pour cette personne, la location n'est pas un compromis. C'est l'outil approprié. Pour tous les autres, le cycle de paiement perpétuel et l'absence d'équité font de l'achat le choix à long terme le plus solide.
Le marché des véhicules hors location vaut également la peine d'être considéré. Lorsque les retours de location inondent le marché des voitures d'occasion, les acheteurs peuvent souvent acheter un véhicule de deux à trois ans avec peu de kilomètres et un historique de service complet à un prix significatif. C'est une troisième voie que la plupart des consommateurs négligent complètement.
— Henri
Trouvez votre prochain véhicule sur Carpulse

Carpulse est le plus grand marché automobile en ligne d'Albanie, reliant des acheteurs individuels à des concessionnaires vérifiés et des vendeurs privés à travers le pays. Que vous pesiez une location contre un achat ou que vous souhaitiez simplement comparer ce qui est disponible dans votre gamme de prix, Carpulse vous donne les outils pour filtrer par marque, modèle, année, kilométrage, type de carburant et prix en un seul endroit. Le système de liste basé sur le VIN de la plateforme signifie que chaque détail du véhicule est précis et vérifié avant que vous ne le voyiez. Parcourez les nouvelles arrivées, enregistrez vos recherches et contactez directement les vendeurs via le marché Carpulse sur ordinateur ou via l'application iOS et Android.
FAQ
Quelle est la différence entre la location et le financement d'une voiture ?
La location signifie que vous payez pour utiliser un véhicule pour une durée déterminée et le retournez à la fin. Le financement signifie que vous empruntez de l'argent pour acheter le véhicule et en êtes propriétaire une fois le prêt remboursé.
Comment le facteur d'argent affecte-t-il mon paiement de location ?
Le facteur d'argent est l'équivalent de la location d'un taux d'intérêt. Multipliez-le par 2 400 pour estimer l'APR, et demandez toujours au concessionnaire le taux de base pour vérifier les majorations.
Que se passe-t-il si je dépasse ma limite de kilométrage sur une location ?
Les frais de kilométrage excessif sont généralement de 0,15 à 0,30 $ par mile. Dépasser votre limite de 5 000 miles sur une location de trois ans peut coûter entre 750 et 1 500 $ à la fin du contrat.
Puis-je mettre fin à une location de voiture plus tôt ?
La résiliation anticipée est possible mais coûteuse. La plupart des contrats de location imposent des pénalités significatives, et vous ne pouvez pas simplement vendre la voiture pour couvrir le solde restant comme vous le pouvez avec un prêt.
La location d'une voiture en vaut-elle la peine en 2026 ?
La location en vaut la peine si vous parcourez moins de 12 000 à 15 000 miles par an, souhaitez un nouveau véhicule tous les deux à trois ans et privilégiez des paiements mensuels plus bas plutôt que de constituer de l'équité. Pour les conducteurs à fort kilométrage ou les propriétaires à long terme, l'achat offre une meilleure valeur totale.
Recommandé
- Financement des véhicules en Albanie : Crédits & Leasing |… | CarPulse Albanie
- Financement des véhicules en Albanie : Crédits & Leasing |… | CarPulse Albanie
- Voitures à vendre : Guide complet d'achat/vente à… | CarPulse Albanie
- Acheter une voiture en Albanie : Guide complet | CarPulse.al | CarPulse Albanie