
Guides
Financement automobile en Albanie : Guide complet de l'acheteur
Financement automobile en Albanie : Un guide complet pour les acheteurs
TL;DR :
- Le financement automobile en Albanie est une alternative sécurisée et polyvalente aux achats en espèces, permettant d'accéder à des véhicules plus récents.
- Les prêts impliquent un emprunt, des intérêts et des garanties, avec des termes plus courts réduisant le total des intérêts payés.
- Les acheteurs doivent se concentrer sur le coût total du prêt, la documentation et les prêts à court terme pour de meilleurs résultats financiers.
De nombreux acheteurs de voitures albanais supposent que posséder une voiture signifie économiser le montant total et le remettre en espèces. Cette hypothèse laisse beaucoup de gens conduire des véhicules plus anciens et moins fiables alors qu'ils pourraient être éligibles à un prêt et conduire quelque chose de plus récent aujourd'hui. Le financement automobile est un chemin bien établi vers la propriété d'un véhicule, et il est disponible en Albanie par le biais de banques, de concessionnaires et de sociétés de leasing. Ce guide vous explique ce que signifie réellement le financement automobile, comment les paiements sont structurés, ce que les prêteurs locaux offrent et ce qu'il faut surveiller avant de signer quoi que ce soit.
Table des matières
- Comprendre le financement automobile : Les bases
- Comment fonctionne le financement automobile en pratique
- Options de financement automobile disponibles en Albanie
- Facteurs à considérer avant de financer votre voiture
- Notre perspective : Ce que la plupart des acheteurs albanais négligent sur le financement automobile
- Trouvez votre prochaine voiture—et le bon financement—sur CarPulse
- Questions fréquemment posées
Points clés
| Point | Détails |
|---|---|
| Financement automobile expliqué | Le financement automobile vous permet d'acheter un véhicule avec un prêt, en remboursant au fil du temps plutôt que tout d'un coup. |
| Options en Albanie | Les acheteurs albanais peuvent utiliser des prêts bancaires, le financement des concessionnaires ou le leasing, chacun avec des critères différents. |
| Facteurs de décision intelligents | Comparer les taux, les conditions de prêt et vérifier la documentation aide à éviter des erreurs coûteuses. |
| Coût mensuel vs. coût total | Des prêts plus longs réduisent les paiements mensuels mais augmentent les intérêts totaux et le risque d'équité négative. |
Comprendre le financement automobile : Les bases
La plupart des gens comprennent une hypothèque, où vous empruntez de l'argent pour acheter une maison et le remboursez mensuellement. Le financement automobile fonctionne sur le même principe. Vous empruntez un montant fixe pour acheter un véhicule, puis remboursez le prêteur par des versements mensuels qui incluent à la fois le montant du prêt initial et le coût d'emprunter cet argent.
Le financement automobile est une méthode où les acheteurs empruntent de l'argent à un prêteur, généralement une banque ou une institution financière, pour acheter un véhicule et le remboursent au fil du temps par des versements mensuels incluant le principal et les intérêts. Le prêteur détient le titre jusqu'au remboursement complet, la voiture elle-même servant de garantie. Il est important de comprendre dès le départ : vous ne possédez pas entièrement la voiture tant que le dernier paiement n'est pas effectué.
Pour comprendre comment votre argent circule, vous devez connaître quelques termes :
- Principal : Le montant original que vous empruntez, sans inclure les intérêts.
- Intérêt : Le frais que le prêteur facture pour vous prêter de l'argent, exprimé en pourcentage annuel.
- Amortissement : Le processus de répartition du remboursement de votre prêt dans le temps, chaque paiement couvrant à la fois les intérêts et le principal.
- Durée du prêt : La durée pendant laquelle vous devez rembourser le prêt, généralement mesurée en mois.
- Garantie : L'actif, dans ce cas la voiture, que le prêteur peut saisir si vous cessez de faire des paiements.
Vous pouvez explorer les bases du financement des véhicules plus en détail pour mieux comprendre comment ces termes se connectent dans de véritables contrats de prêt albanais.
“Le prêteur détient le titre légal du véhicule jusqu'à ce que vous effectuiez le dernier paiement. Le défaut de paiement donne au prêteur le droit de reprendre la voiture, de la vendre et d'appliquer le produit à votre solde restant.”
Ce dernier point est plus important que ce que les acheteurs réalisent souvent. Si vous manquez plusieurs paiements, la banque peut légalement prendre le véhicule. Ce n'est pas pour vous décourager du financement, mais cela signifie que vous ne devez emprunter que ce que vous pouvez raisonnablement vous permettre de rembourser mois après mois.
Parce que la voiture agit comme garantie, les prêts automobiles sont classés comme des prêts garantis. Les prêts garantis ont généralement des taux d'intérêt plus bas que les prêts personnels non garantis parce que le prêteur a un actif garanti sur lequel se retourner. C'est en fait un point en faveur du financement automobile plutôt que, par exemple, d'emprunter sur une carte de crédit pour couvrir un achat.
Comprendre ces bases vous donne une solide fondation. La terminologie cesse d'être intimidante une fois que vous la voyez comme un simple accord : la banque finance votre achat, vous les remboursez au fil du temps avec des intérêts, et la voiture est la garantie qui maintient tout le monde honnête.
Comment fonctionne le financement automobile en pratique
Avec les bases en tête, voyons comment ces principes se déroulent lorsque vous financez une voiture étape par étape.
La façon dont l'amortissement des prêts automobiles fonctionne est un peu contre-intuitive au début. Dans les premiers mois de votre prêt, la plupart de votre paiement va vers les intérêts plutôt que de réduire le principal. Au fil du temps, l'équilibre se déplace et une plus grande partie de chaque paiement va vers le remboursement du prêt lui-même. C'est pourquoi rembourser un prêt par anticipation peut vous faire économiser une somme d'argent significative : vous sautez des mois de paiements lourds en intérêts.
Voici un aperçu simple de la façon dont la durée du prêt affecte votre coût mensuel, en utilisant un prêt hypothétique de 2 000 000 ALL :
| Durée du prêt | Paiement mensuel approximatif | Total des intérêts payés |
|---|---|---|
| 24 mois | ~90 000 ALL | Faible |
| 48 mois | ~50 000 ALL | Modéré |
| 60 mois | ~42 000 ALL | Plus élevé |
| 84 mois | ~32 000 ALL | Significativement plus élevé |
Les chiffres ci-dessus illustrent un compromis clair : des termes plus longs réduisent votre charge mensuelle mais augmentent le montant total que vous payez. Un prêt de 84 mois peut sembler attrayant lorsque vous budgétisez, mais vous paierez considérablement plus en intérêts au moment où il sera terminé.
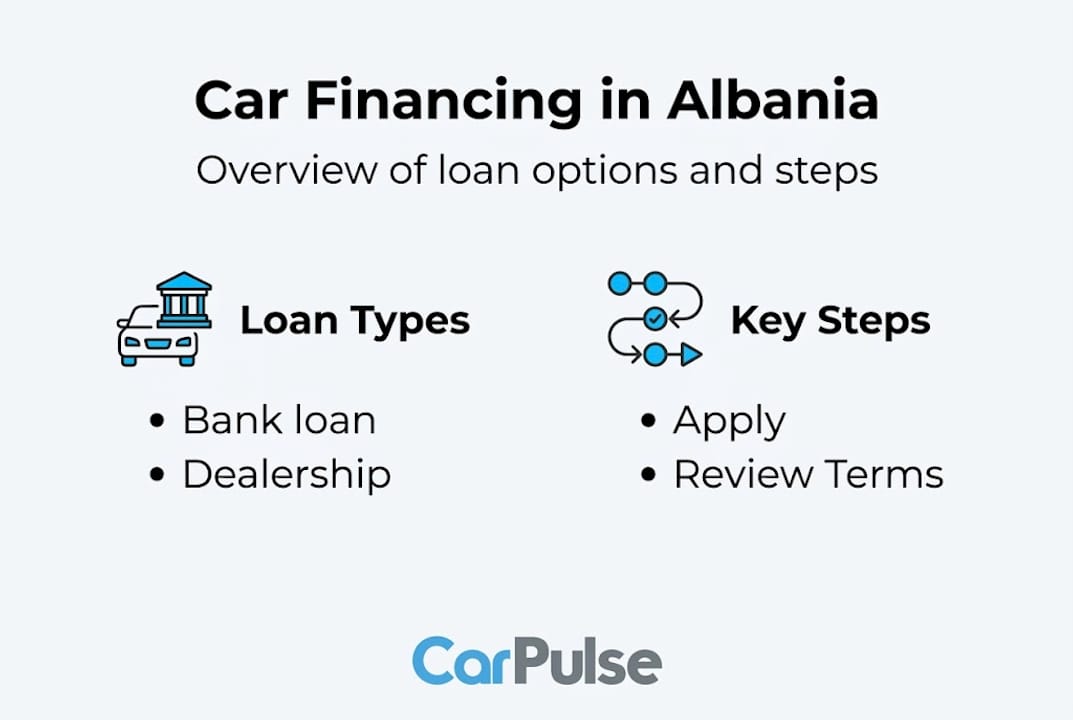
La façon dont vous structurez votre acompte façonne également l'ensemble de l'accord. Un acompte plus important signifie que vous empruntez moins, ce qui réduit votre paiement mensuel et le total des intérêts. Un acompte de 10 à 20 pour cent est standard pour la plupart des prêts bancaires en Albanie. Si vous louez un véhicule de luxe, attendez-vous à mettre environ 25 pour cent.
La dépréciation des voitures neuves ajoute une autre couche de complexité que de nombreux acheteurs ignorent complètement. Une nouvelle voiture peut perdre plus de 30 % de sa valeur au cours des cinq premières années de possession. Cela signifie que si vous avez financé le prix d'achat complet et que vous devez ensuite vendre la voiture deux ans plus tard, vous pourriez devoir à la banque plus que ce que la voiture vaut réellement. Cette situation est appelée équité négative, et c'est un risque réel lorsque les acomptes sont faibles et les durées de prêt longues.
Voici un aperçu pratique étape par étape du processus de financement :
- Décidez de votre budget. Calculez combien vous pouvez raisonnablement payer mensuellement sans stress, et travaillez à rebours pour un montant total de prêt.
- Épargnez votre acompte. Visez au moins 20 pour cent pour vous donner de l'équité dès le premier jour.
- Comparez les offres des prêteurs. Les banques, les concessionnaires et les sociétés de leasing ont tous des taux et des conditions différents.
- Obtenez une pré-approbation. Certaines banques vous pré-approuveront pour un montant de prêt avant même que vous choisissiez une voiture, ce qui vous donne un pouvoir de négociation plus fort.
- Choisissez votre voiture. Avec un prêt pré-approuvé et un budget ferme, vous pouvez magasiner en toute confiance.
- Signez et conduisez. Une fois la paperasse complétée, le prêteur paie le vendeur et vous commencez les remboursements mensuels.
Conseil Pro : Avant d'accepter une offre de financement, calculez le coût total du prêt, pas seulement le paiement mensuel. Multipliez votre paiement mensuel par le nombre de mois et comparez ce chiffre entre différentes offres. Le prêt avec le paiement mensuel le plus bas est rarement le moins cher au total.
Options de financement automobile disponibles en Albanie
Il est clair comment le financement est structuré, mais quelles options réelles les acheteurs albanais ont-ils ? Voici ce qui est disponible localement.
L'Albanie a un paysage croissant de produits de financement automobile, principalement offerts par des banques commerciales et certains concessionnaires. La banque la plus en vue dans ce domaine est Intesa Sanpaolo Bank, qui propose des prêts auto allant jusqu'à 6 000 000 ALL (environ 40 000 EUR) pour des véhicules neufs et jusqu'à 2 800 000 ALL (environ 20 000 EUR) pour des voitures d'occasion. D'autres grandes banques, dont OTP, Raiffeisen et Credins, proposent également des produits de financement à la consommation qui peuvent couvrir les achats de véhicules.
Du côté des concessionnaires, des options comme DasWeltAuto, qui opère sous l'égide de la concession Porsche, proposent des programmes de leasing structurés. Ces programmes ciblent souvent les acheteurs de véhicules haut de gamme ou de luxe et viennent avec des critères spécifiques, y compris des acomptes plus élevés d'environ 25 pour cent.
Voici une comparaison rapide des principaux types de financement disponibles en Albanie :
| Type de financement | Fournisseur typique | Acompte | Limite de prêt | Meilleur pour |
|---|---|---|---|---|
| Prêt auto bancaire (neuf) | Intesa, OTP, Raiffeisen | 10-20% | Jusqu'à 40 000 EUR | Achats de voitures neuves standard |
| Prêt auto bancaire (d'occasion) | Intesa, OTP, Credins | 10-20% | Jusqu'à 20 000 EUR | Importations d'occasion certifiées |
| Leasing de concessionnaire | DasWeltAuto, concessionnaires de luxe | 25% | Varie | Acheteurs de luxe ou de flotte |
| Prêt personnel à la consommation | La plupart des banques | Aucun requis | Varie | Flexible mais taux plus élevé |
Pour comprendre quelles options bancaires et de leasing conviennent à votre situation, il est utile de les examiner côte à côte avec de vrais chiffres de taux avant de s'engager.
La documentation requise pour postuler est simple mais stricte. Pour la plupart des prêts bancaires, vous aurez besoin de :
- Une pièce d'identité nationale valide ou un passeport
- Une preuve de revenu régulier (bulletins de salaire, contrat de travail ou déclarations fiscales pour les acheteurs indépendants)
- Un enregistrement de véhicule ou un contrat d'achat
- Documentation d'importation pour les voitures d'occasion importées de l'étranger
- Preuve d'assurance dans certains cas
Les voitures d'occasion dominent le marché automobile albanais, et la plupart d'entre elles sont importées. Cela rend la documentation d'importation particulièrement importante. Des papiers manquants ou incomplets sur un véhicule importé peuvent bloquer complètement votre demande de prêt ou créer des complications juridiques par la suite.
Vous pouvez également consulter la comparaison des offres des concessionnaires pour voir comment différents vendeurs structurent leurs conditions de financement et à quoi ressemblent les options soutenues par les concessionnaires en pratique.
Facteurs à considérer avant de financer votre voiture
Maintenant que vous connaissez vos choix, examinons ce qu'il faut peser soigneusement avant de signer.
La plus grande erreur que font les acheteurs albanais est de se concentrer exclusivement sur le paiement mensuel sans remettre en question tout le reste qui y est attaché. Un faible paiement mensuel réparti sur une longue durée de prêt peut vous coûter beaucoup plus qu'un paiement légèrement plus élevé sur un prêt plus court. Les taux d'intérêt des principales banques albanaises se situent actuellement autour de 6,5 à 6,8 pour cent pour les prêts auto à la consommation, avec des taux comparables chez Raiffeisen et Credins. Cela peut sembler gérable, mais cumulés sur 72 ou 84 mois, ces taux s'additionnent à un total significatif.
Voici les principaux facteurs que vous devez évaluer avant de vous engager dans un accord de financement :
- Coût total du prêt, pas seulement le paiement mensuel. Calculez toujours ce que vous paierez en totalité.
- Type de taux d'intérêt. Le taux est-il fixe pour toute la durée ou variable ? Les taux fixes offrent de la prévisibilité.
- Frais de prêt et charges cachées. Les frais d'administration, les pénalités de remboursement anticipé et les exigences d'assurance peuvent ajouter des coûts significatifs.
- Durée du prêt. Des durées plus courtes signifient des paiements plus élevés mais beaucoup moins d'intérêts totaux.
- Votre ratio d'endettement. Les banques évalueront cela, et vous devriez aussi. Une bonne règle est que vos paiements mensuels totaux ne devraient pas dépasser 35 à 40 pour cent de votre revenu net.
- Chronologie de la dépréciation. Si vous achetez neuf, tenez compte de la rapidité avec laquelle la voiture perd de la valeur par rapport à la vitesse à laquelle vous remboursez le prêt.
L'équité négative est un risque particulier sur le marché des voitures d'occasion en Albanie. Si vous achetez un véhicule avec une documentation minimale, un historique de propriété flou, ou à un prix supérieur au marché, vous pourriez découvrir que la voiture vaut beaucoup moins que ce que vous devez. Le guide sur l'achat de voitures d'occasion en toute sécurité couvre comment vérifier l'historique du véhicule et vous protéger contre ce type de perte.
Pour les importations d'occasion spécifiquement, les exigences en matière de documentation sont plus strictes pour de bonnes raisons. Des papiers d'importation manquants peuvent rendre impossible l'enregistrement légal de la voiture ou son assurance correcte, ce qui annule votre arrangement de garantie avec la banque. Utilisez toujours la liste de contrôle complète pour l'achat de voitures avant de finaliser tout achat.
Conseil Pro : Si un prêteur vous propose un prêt plus important que ce que vous avez demandé, ne considérez pas cela comme un feu vert pour emprunter plus. Les prêteurs approuvent en fonction de leurs modèles de risque, pas de ce qui est le mieux pour votre situation financière. Empruntez le minimum dont vous avez besoin pour obtenir la voiture dont vous avez réellement besoin.
Notre perspective : Ce que la plupart des acheteurs albanais négligent sur le financement automobile
La plupart des conseils concernant le financement automobile se concentrent sur les taux et les paiements mensuels. C'est utile, mais cela manque la vue d'ensemble. Après avoir observé le comportement des acheteurs sur le marché albanais, le modèle que nous voyons le plus souvent est le suivant : les gens s'ancrent sur ce qu'ils peuvent se permettre par mois et ignorent l'engagement financier total auquel ils s'inscrivent.
Un acheteur qui étire un prêt sur 84 mois pour maintenir les paiements mensuels à 30 000 ALL pourrait se sentir à l'aise, mais il paie pour un actif en dépréciation longtemps après que ses meilleures années soient passées. Les facteurs de prix des voitures d'occasion qui déterminent ce qu'un véhicule vaut réellement ne jouent presque jamais en faveur de l'emprunteur à long terme.
La deuxième chose que la plupart des acheteurs négligent est la qualité de la documentation sur les importations d'occasion. Le marché des véhicules d'occasion en Albanie est dominé par les importations, et la chaîne de papiers sur ces voitures est parfois incomplète. Financer une voiture avec une documentation floue ne crée pas seulement des problèmes bancaires ; cela crée une exposition juridique qui peut vous suivre pendant des années.
Notre avis honnête : des durées de prêt courtes et une documentation solide valent bien plus que quelques milliers de leks d'économies sur le prix d'achat. La discipline de choisir un prêt de 36 mois plutôt qu'un prêt de 72 mois permet souvent d'économiser l'équivalent de plusieurs mois de salaire en intérêts totaux. Ce n'est pas un petit chiffre. Pensez en termes de totaux, pas de paiements mensuels, et vous prendrez une décision substantiellement meilleure que la plupart des acheteurs sur ce marché.
Trouvez votre prochaine voiture—et le bon financement—sur CarPulse
Prêt à mettre ces connaissances en action ? Voici comment CarPulse peut soutenir votre parcours de financement automobile.
CarPulse est le marché automobile en ligne dédié de l'Albanie, conçu pour rendre le processus de recherche et de comparaison des véhicules simple. Vous pouvez parcourir les voitures sur CarPulse et filtrer par marque, modèle, année, prix, kilométrage et type de carburant, vous donnant une vue claire de ce qui est disponible dans votre budget avant même d'approcher une banque.

Que vous cherchiez un nouveau véhicule avec un financement complet du concessionnaire ou une importation d'occasion certifiée que vous pouvez associer à un prêt bancaire, CarPulse vous connecte directement avec des vendeurs et des concessionnaires vérifiés. Si vous possédez déjà un véhicule et souhaitez libérer du capital pour votre prochain achat, vous pouvez vendre votre voiture rapidement via la plateforme en utilisant une annonce basée sur le VIN. Chaque étape de votre parcours d'achat de voiture, de la recherche au financement en passant par l'achat, est plus simple lorsque le marché est construit pour les acheteurs albanais.
Questions fréquemment posées
Quels documents dois-je fournir pour demander un financement automobile en Albanie ?
Vous aurez besoin d'une pièce d'identité valide, d'une preuve de revenu régulier comme des bulletins de salaire ou des contrats de travail, et pour les voitures d'occasion, d'une documentation d'importation complète. Les papiers manquants sur les véhicules importés sont l'une des raisons les plus courantes pour lesquelles les demandes de prêt sont refusées.
Combien dois-je avoir pour un acompte sur un prêt automobile en Albanie ?
La plupart des banques exigent un acompte de 10 à 25 %, les prêts auto standard étant à l'extrémité inférieure et les arrangements de leasing de luxe nécessitant généralement 25 pour cent à l'avance.
Quel est le taux d'intérêt habituel pour les prêts automobiles en Albanie ?
Les grandes banques offrent actuellement des taux autour de 6,5 à 6,8 % pour le financement automobile, bien que votre taux spécifique puisse varier en fonction du prêteur, de la durée du prêt et de votre profil de revenu.
Puis-je financer une voiture d'occasion en Albanie ?
Oui. Des banques comme Intesa Sanpaolo offrent un financement allant jusqu'à 20 000 EUR pour les véhicules d'occasion, à condition que vous respectiez leurs exigences en matière de documentation et d'état du véhicule. Les importations de voitures d'occasion sont éligibles tant que tous les papiers sont complets et en ordre.