
Ratgeber
Warum Leasingoptionen für Autos in Betracht ziehen: Leitfaden für Käufer und Verkäufer
Warum Leasingoptionen für Autos in Betracht ziehen: Leitfaden für Käufer und Verkäufer
TL;DR:
- Eine Fahrzeug-Leasingoption ermöglicht es Käufern, einen Kaufpreis festzulegen, während Verkäufer sofortige Einnahmen und Flexibilität erhalten. Sie unterscheidet sich von einem Leasingkauf, der den Käufer rechtlich verpflichtet, zu kaufen, und erfordert klare Vertragsformulierungen, um rechtliche Risiken zu vermeiden. Käufer sollten die Fahrzeughistorie gründlich überprüfen, wichtige Bedingungen verhandeln und Fachleute konsultieren, bevor sie solche Vereinbarungen eingehen.
Eine Fahrzeug-Leasingoption ist eine praktische Möglichkeit für US-Autokäufer und -verkäufer, die flexible Nutzung jetzt zu sichern und gleichzeitig einen vereinbarten Weg zu einem zukünftigen Verkauf zu bewahren. Käufer haben Zeit, ihre Kreditwürdigkeit zu verbessern und sich gegen Preiserhöhungen abzusichern; Verkäufer erhalten eine Vorauszahlungsgebühr und ein stabiles monatliches Einkommen. Laut National Association of Realtors gibt eine Leasingoption dem Käufer ein Recht zu kaufen, nicht eine Verpflichtung, was der entscheidende rechtliche Unterschied ist.
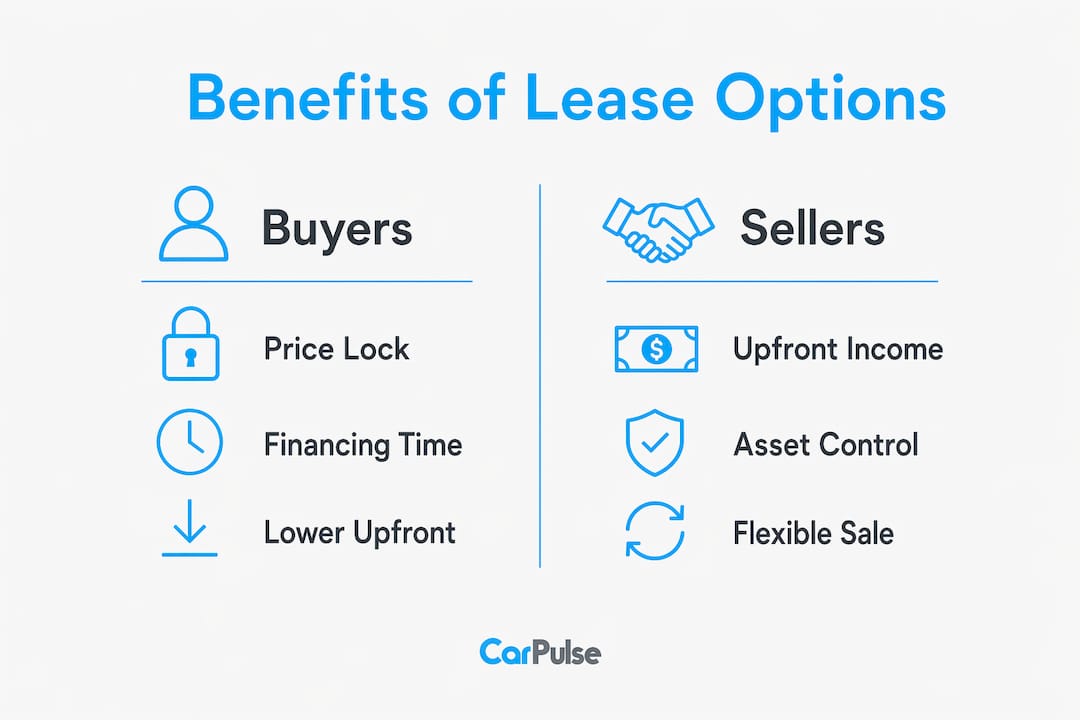
Für Käufer sind die wichtigsten Gründe, eine Leasingoption in Betracht zu ziehen:
- Den heutigen Kaufpreis gegen zukünftige Preiserhöhungen sichern
- Die Leasinglaufzeit nutzen, um die Kreditwürdigkeit vor der Beantragung einer Finanzierung zu verbessern
- Das Fahrzeug fahren, bevor man sich zum Kauf verpflichtet
Für Verkäufer sind die wesentlichen Vorteile:
- Eine nicht rückzahlbare Optionsgebühr im Voraus einnehmen
- Überdurchschnittliche monatliche Zahlungen während der Laufzeit verdienen
- Das Vermögen und die Gebühr behalten, wenn der Käufer abspringt
Fazit: Eine Leasingoption macht für Käufer am meisten Sinn, die Zeit benötigen, um sich für eine herkömmliche Finanzierung zu qualifizieren, und für Verkäufer mit schwer verkäuflichem Inventar, die Einkommen erzielen möchten, während sie auf den richtigen Käufer warten. Lassen Sie es aus, wenn Sie heute eine Standardfinanzierung sichern können oder wenn Sie sich wirklich unsicher sind, ob Sie das Auto wollen.
Inhaltsverzeichnis
- Was genau ist eine Leasingoption und wie unterscheidet sie sich von einem Leasingkauf?
- Wie eine Fahrzeug-Leasingoption von der Unterzeichnung bis zum Ablauf funktioniert
- Konkrete Vorteile für Käufer und Verkäufer
- Risiken und Nachteile, die Sie kennen sollten
- Vertragsbedingungen, die Sie vor der Unterzeichnung verhandeln sollten
- Wie man berechnet, ob eine Fahrzeug-Leasingoption ein gutes Geschäft ist
- Praktische Schritte vor und während einer Fahrzeug-Leasingoption
- Wann man eine Leasingoption vermeiden sollte und was man stattdessen verwenden kann
- Wichtige Erkenntnisse
- Die Leasingoptionslücke, die die meisten Käufer übersehen
- Nützliche Quellen und wo man staatsspezifische Regeln findet
Was genau ist eine Leasingoption und wie unterscheidet sie sich von einem Leasingkauf?
Eine Leasingoption kombiniert zwei Vereinbarungen: ein standardmäßiges Fahrzeugleasing und einen separaten Optionsvertrag, der dem Käufer das exklusive Recht einräumt, das Auto zu einem festen Preis innerhalb eines definierten Zeitraums zu kaufen. Der Käufer ist nicht verpflichtet zu kaufen. Ein Leasingkauf hingegen bindet den Käufer rechtlich, den Kauf am Ende der Laufzeit abzuschließen. Dieser eine Wortunterschied, „Option“ versus „Kauf“, verändert alles über Ihre Ausstiegsrechte.
Gerichte und Regulierungsbehörden klassifizieren manchmal schlecht formulierte Vereinbarungen um. Laut CapRateCity’s Investorenleitfaden kann ein Vertrag, der wie Verkäuferfinanzierung oder ein verkappter Verkauf aussieht, regulatorische Risiken auslösen und die Schutzmaßnahmen, die beide Parteien erwarteten, aufheben. Das staatliche Recht variiert erheblich in den USA, sodass das, was in Texas funktioniert, in Kalifornien möglicherweise nicht gilt.
Pro-Tipp: Bestehen Sie darauf, dass der Vertrag ausdrücklich als „Leasing mit Kaufoption“ bezeichnet wird, eine eigenständige Optionsklausel mit einer klaren Ausübungsfrist enthält und genau festlegt, wie die Optionsgebühr behandelt wird (rückzahlbar, nicht rückzahlbar oder auf den Kaufpreis angerechnet). Unterschreiben Sie niemals ein Dokument, das die Sprache „Leasingkauf“ verwendet, wenn Sie eine Leasingoption beabsichtigen.
Wie eine Fahrzeug-Leasingoption von der Unterzeichnung bis zum Ablauf funktioniert
- Verhandeln Sie die Bedingungen. Käufer und Verkäufer einigen sich auf die Optionsgebühr, die monatliche Zahlung, etwaige Mietgutschriften, den festen Ausübungspreis und das Optionsausübungsfenster. Beide Parteien unterzeichnen das Leasing und eine separate Optionsvereinbarung.
- Bezahle die Optionsgebühr. Der Käufer zahlt eine im Voraus, typischerweise nicht rückzahlbare Gebühr. Optionsgebühren bei Fahrzeug-Leasingoptionen liegen normalerweise zwischen 1 und 5 % des Kaufpreises, was mit den Normen für Mietkauf im Immobilienbereich übereinstimmt.
- Besitz übernehmen und monatliche Zahlungen leisten. Der Käufer fährt das Auto und zahlt monatliche Miete. Ein Teil kann auf den Kaufpreis angerechnet werden, wenn der Vertrag eine Mietgutschrift vorsieht.
- Das Fahrzeug und die Versicherung warten. Der Vertrag sollte festlegen, wer die routinemäßige Wartung, Reparaturen und den Versicherungsschutz während der Laufzeit übernimmt.
- Das Optionsausübungsfenster verfolgen. Der Käufer überwacht die Frist und beginnt mit der Vorbereitung der Finanzierung, lange bevor sie erreicht ist, typischerweise 60–90 Tage vorher.
- Ausüben oder abspringen. Zu oder vor der Frist sichert sich der Käufer entweder die Finanzierung und schließt den Kauf zum vereinbarten Preis ab oder lehnt ab und verliert die Optionsgebühr. Der Verkäufer behält die Gebühr und das Fahrzeug.
Checkliste für Verkäufer während der Laufzeit: Dokumentieren Sie den Erhalt der Optionsgebühr, bestätigen Sie, dass der Titel und die Registrierung in Ihrem Namen bleiben, verfolgen Sie etwaige geschuldete Mietgutschriften und haben Sie einen Wiedervermarktungsplan bereit, falls der Käufer nicht ausübt.
Konkrete Vorteile für Käufer und Verkäufer
Vorteile für Käufer
- Preisschutz. Das Festlegen des Ausübungspreises schützt vor Marktwertsteigerungen, was besonders relevant für Sammlerstücke, Fahrzeuge mit geringer Produktion oder hoher Nachfrage ist, bei denen die Werte schnell steigen können.
- Kreditreparaturzeit. Ein Käufer, der kürzlich einen Jobverlust oder ein medizinisches Ereignis durchgemacht hat, kann eine Laufzeit von 12–24 Monaten nutzen, um seine Kreditwürdigkeit zu verbessern, bevor er einen herkömmlichen Autokredit beantragt.
- Testen, bevor Sie kaufen. Im Gegensatz zu einem Standardkauf leben Sie täglich mit dem Auto, bevor Sie sich verpflichten. Lange Pendelzeiten, Familienbedürfnisse und Kraftstoffkosten werden klar, bevor Sie festgelegt sind.
- Weniger Bargeld im Voraus. Keine große Anzahlung am ersten Tag. Die Optionsgebühr beträgt normalerweise 1–5 % des Kaufpreises, was viel kleiner ist als eine herkömmliche Anzahlung.
Vorteile für Verkäufer
- Nicht rückzahlbare Optionsgebühr. Verkäufer behalten diese Gebühr, wenn der Käufer abspringt, und verwandeln ein stagnierendes Vermögen in sofortige Einnahmen.
- Überdurchschnittliche monatliche Zahlungen. Verkäufer können oft über dem Marktpreis Miete während der Laufzeit verlangen, da der Käufer für das exklusive Kaufrecht zahlt.
- Vermögenserhalt. Wenn der Käufer ablehnt, gehört dem Verkäufer das Fahrzeug weiterhin, und er kann es erneut listen oder erneut optionieren.
Wann der Vorteil am stärksten ist: Schnell abwertende Modelle begünstigen kürzere Leasinglaufzeiten (unter drei Jahren), um langfristige Wartungs- und Wiederverkaufsbelastungen zu vermeiden. Sammlerstücke oder klassische Fahrzeuge, bei denen die Werte stabil bleiben oder steigen, sind bessere Kandidaten für das Festlegen eines Preises über eine Leasingoption.
Risiken und Nachteile, die Sie kennen sollten
Risiken für Käufer
- Verlust der Optionsgebühr. Wenn Sie keine Finanzierung sichern können oder Ihre Meinung ändern, ist die Gebühr verloren. Behandeln Sie sie von Anfang an als versunkene Kosten.
- Über dem Marktpreis bezahlen. Wenn die Fahrzeugwerte während der Laufzeit fallen, sind Sie weiterhin an den ursprünglichen Ausübungspreis gebunden. Marktveränderungen können dazu führen, dass Sie zu viel bezahlen.
- Unklare Wartungsverantwortung. Mehrdeutige Verträge schaffen Streitigkeiten darüber, wer für Reparaturen zahlt. Ein Käufer, der davon ausgeht, dass der Verkäufer die Hauptreparaturen übernimmt und sich irrt, sieht sich einer teuren Überraschung gegenüber.
- Risiko eines verkappten Verkaufs. Ein schlecht formulierter Vertrag kann von einem Gericht umklassifiziert werden, wodurch dem Käufer die Schutzmaßnahmen des Optionsinhabers entzogen werden.
Risiken für Verkäufer
- Untermarktverkauf. Wenn das Fahrzeug erheblich an Wert gewinnt, ist der Verkäufer an den ursprünglichen Preis gebunden.
- Kosten für Ausfall und Rücknahme. Wenn der Käufer aufhört zu zahlen und das Fahrzeug nicht zurückgeben will, kann die Wiederherstellung teuer und zeitaufwendig sein.
- Rechtliche Fehlklassifizierung. Ein Vertrag, der wie ein bedingter Verkauf aussieht, anstatt wie eine echte Option, kann regulatorische Risiken schaffen, insbesondere wenn bereits ein Pfandrecht auf das Fahrzeug besteht.
Vertragsbedingungen, die Sie vor der Unterzeichnung verhandeln sollten
Jeder Vertrag über eine Fahrzeug-Leasingoption sollte diese Bedingungen klar abdecken:
| Bedingung | Was festgelegt werden sollte |
|---|---|
| Optionsgebühr | Betrag, nicht rückzahlbarer Status und ob sie auf den Kaufpreis angerechnet wird |
| Mietgutschrift | Genauer Dollarbetrag pro Monat, der angerechnet wird, und Bedingungen für den Verlust |
| Fester Kaufpreis | Festgelegter Ausübungspreis oder eine klare Preisformel, die an einen Index gebunden ist |
| Laufzeit | Startdatum, Enddatum und Ausübungsfenster (z. B. 30 Tage vor Ablauf) |
| Inspektionsrechte | Recht des Käufers auf eine professionelle Inspektion vor der Unterzeichnung und bei der Ausübung |
| Titel und Registrierung | Bestätigen Sie, dass der Verkäufer den Titel behält; Verantwortlichkeiten des Käufers für Registrierung und Nummernschilder |
| Ausfall und Beendigung | Was einen Ausfall auslöst, Heilungsfristen und Abhilfemaßnahmen für jede Partei |
| Versicherung | Wer Haftpflicht-, Vollkasko- und Kaskoversicherung trägt |
| Wartung | Klare Trennung zwischen routinemäßiger Wartung (Käufer) und größeren Reparaturen (Verkäufer oder geteilt) |
Warnsignale in der Vertragsprache: vage „wie es ist“-Klauseln ohne Inspektionsrecht, fehlende Ausübungsfristen und jede Sprache, die die Vereinbarung als „bedingten Verkauf“ bezeichnet, anstatt als Leasing mit einer Option.
Verhandlungstipps: Fordern Sie, dass die Optionsgebühr von einer neutralen dritten Partei treuhänderisch verwaltet wird, drängen Sie auf eine Finanzierungsbedingung, die das Ausübungsfenster verlängert, wenn Ihre Kreditgenehmigung verzögert wird, und verlangen Sie, dass Mietgutschriften monatlich schriftlich dokumentiert werden.
Wie man berechnet, ob eine Fahrzeug-Leasingoption ein gutes Geschäft ist
Führen Sie diese schnelle Überprüfung vor der Unterzeichnung durch:
| Variable | Ihre Zahl |
|---|---|
| Optionsgebühr (nicht rückzahlbar) | $X |
| Monatliche Zahlung × Laufzeitmonate | $Y |
| Gesamte Mietgutschriften | $Z |
| Netto-Kosten für den Kauf (Ausübungspreis minus Gutschriften) | $A |
| Prognostizierter Marktwert am Ende der Laufzeit | $B |
Wenn A kleiner als B ist, begünstigt der Deal wahrscheinlich den Käufer. Wenn B unter A gefallen ist, sind Sie besser dran, abzulehnen und nur die Optionsgebühr zu verlieren, anstatt zu einem schlechten Preis abzuschließen.
Kurzes Beispiel: Optionsgebühr von $1.500, monatliche Zahlung von $600 für 24 Monate ($14.400 insgesamt), Mietgutschrift von $100/Monat ($2.400 insgesamt), Ausübungspreis von $22.000. Netto-Kosten für den Kauf: $22.000 minus $2.400 = $19.600. Wenn der Marktwert des Autos im Monat 24 $21.000 beträgt, spart der Käufer ungefähr $1.400 im Vergleich zum Kauf zum Marktpreis, selbst nach Berücksichtigung der überdurchschnittlichen monatlichen Zahlungen.
Pro-Tipp: Der Inflationsschutz funktioniert nur, wenn das Fahrzeug seinen Wert hält oder gewinnt. Bei hochgradig abwertenden Modellen sollten Sie die Zahlen unter der Annahme eines Wertverlusts von 15–20 % über die Laufzeit hinweg berechnen, bevor Sie entscheiden, ob das Festlegen des Preises Ihnen tatsächlich hilft.
Praktische Schritte vor und während einer Fahrzeug-Leasingoption
- Führen Sie eine VIN-Historieprüfung durch. Nutzen Sie eine Plattform wie Carpulse, die VIN-basierte Fahrzeughistorien integriert, um Unfälle, Titelprobleme und Kilometerstandabweichungen zu erkennen, bevor Sie sich verpflichten.
- Holen Sie eine professionelle Inspektion ein. Ein Bericht eines unabhängigen Mechanikers schützt beide Parteien und gibt dem Käufer Spielraum, um den Preis zu verhandeln oder sauber abzulehnen.
- Bestätigen Sie den Titelstatus und die Pfandrechtssuche. Überprüfen Sie, ob der Verkäufer einen klaren Titel hat. Ein bestehendes Pfandrecht kann die Option komplizieren oder ungültig machen.
- Treuhand oder Dokumentation der Optionsgebühr. Lassen Sie eine neutrale Partei die Gebühr halten, oder holen Sie sich mindestens eine unterschriebene Quittung, die ihren nicht rückzahlbaren Status und die Behandlung der Gutschrift angibt.
- Schreiben Sie Versicherung und Wartung fest. Mündliche Vereinbarungen lösen sich in Streitigkeiten auf. Jede Verantwortung muss eine Zeile im Vertrag haben.
- Während der Laufzeit: Behalten Sie Zahlungsunterlagen. Dokumentieren Sie jede Zahlung und den Anfall von Mietgutschriften. Streitigkeiten zum Zeitpunkt der Ausübung drehen sich fast immer um fehlende Unterlagen.
- Beginnen Sie frühzeitig mit der Vorbereitung der Finanzierung. Beantragen Sie mindestens 60–90 Tage vor der Frist für die Ausübung der Option eine Vorabgenehmigung für einen Autokredit. Kreditprobleme benötigen Zeit zur Lösung.
- Konsultieren Sie einen Anwalt und einen CPA. Die staatlichen Vorschriften zur Behandlung der Optionsgebühr, zur Umsatzsteuer bei der Ausübung und zur Klassifizierung des Vertrags variieren. Eine einstündige rechtliche Überprüfung ist eine günstige Versicherung.
Wann man eine Leasingoption vermeiden sollte und was man stattdessen verwenden kann
Eine Leasingoption ist nicht immer das richtige Werkzeug. Hier ist ein schneller Vergleich:
- Traditioneller finanziert Kauf: Am besten, wenn Sie bereits für einen wettbewerbsfähigen Zinssatz qualifiziert sind und wissen, dass Sie das Auto wollen. Keine Optionsgebühr, keine überdurchschnittliche Miete, niedrigere Gesamtkosten, wenn Sie heute kreditwürdig sind.
- Standardleasing: Besser für Käufer, die vorhersehbare Zahlungen, Kilometerbegrenzungen und keine Kaufverpflichtung wünschen. Leasingverträge bieten vorhersehbare monatliche Zahlungen und vermeiden Wiederverkaufsprobleme, bieten jedoch keinen Weg zum Eigentum.
- Kurzzeitmiete oder Abonnement: Richtig für Käufer, die ein Auto für weniger als sechs Monate benötigen oder die sich über das Modell wirklich unsicher sind. Keine Verpflichtung, aber auch kein Eigenkapital.
Verwenden Sie eine Leasingoption, wenn: Sie Zeit benötigen, um sich für eine Finanzierung zu qualifizieren, Sie einen Preis in einem steigenden Markt festlegen möchten oder Sie ein Verkäufer mit Inventar sind, das sich nicht über herkömmliche Kanäle verkauft.
Vermeiden Sie es, wenn: Sie jetzt zu einem angemessenen Zinssatz eine herkömmliche Finanzierung sichern können, Sie sich nicht sicher sind, ob Sie das spezifische Fahrzeug wollen, oder die Vertragsbedingungen vage sind und der Verkäufer nicht verhandeln möchte.
Verkäufer sollten einen direkten Verkauf bevorzugen, wenn der Markt stark ist und sie schnell abschließen können. Eine Leasingoption verzögert die Liquidität und führt zu Ausfallrisiken.
Wichtige Erkenntnisse
Eine Fahrzeug-Leasingoption gibt Käufern das Recht, zu einem festgelegten Preis zu kaufen, während Verkäufer sofortige Einnahmen und den Erhalt des Vermögens erhalten, falls der Käufer abspringt.
| Punkt | Details |
|---|---|
| Leasingoption vs. Leasingkauf | Eine Leasingoption ist ein Recht zu kaufen, keine Verpflichtung; ein Leasingkauf bindet den Käufer, den Verkauf abzuschließen. |
| Optionsgebühr ist nicht rückzahlbar | Käufer sollten die Optionsgebühr als versunkene Kosten behandeln, es sei denn, der Vertrag besagt ausdrücklich etwas anderes. |
| Berechnen Sie die Zahlen vor der Unterzeichnung | Vergleichen Sie die Netto-Kosten für den Kauf (Ausübungspreis minus Mietgutschriften) mit dem prognostizierten Marktwert am Ende der Laufzeit. |
| Inspektion und VIN-Prüfung sind nicht verhandelbar | Holen Sie sich immer eine professionelle Inspektion und einen VIN-Historienbericht, bevor Sie irgendeine Leasingoptionsvereinbarung unterzeichnen. |
| Rechtliche und steuerliche Überprüfung ist wichtig | Die staatlichen Vorschriften zu Optionsgebühren, Umsatzsteuer und Vertragsklassifizierung variieren; konsultieren Sie einen Anwalt und CPA, bevor Sie unterzeichnen. |
Überprüfen Sie vor der Unterzeichnung einer Fahrzeug-Leasingoption die Geschichte und den Zustand des Autos durch die VIN-basierten Auflistungen und KI-Preisinstrumente von Carpulse und bestätigen Sie dann die Vertragsbedingungen mit einem qualifizierten Anwalt und CPA für Ihren Bundesstaat.
Die Leasingoptionslücke, die die meisten Käufer übersehen
Die meisten Artikel über Leasingoptionen konzentrieren sich auf den Vorteil der Preisbindung und hören dort auf. Der echte Vorteil, sowohl für Käufer als auch für Verkäufer, liegt in der Vertragsprache, nicht im Konzept.
Käufer, die ohne eine Finanzierungsbedingung in eine Leasingoption eintreten, spielen mit dem Feuer. Wenn Ihr Kredit bis zur Ausübungsfrist nicht bereit ist, verlieren Sie die Optionsgebühr und gehen mit nichts weg. Die Lösung ist einfach: Verhandeln Sie eine 30-tägige Verlängerungsklausel, die an einen dokumentierten Kreditantrag gebunden ist. Fast kein Mustervertrag enthält dies standardmäßig, und fast kein Käufer denkt daran, danach zu fragen.
Für Verkäufer ist das unterschätzte Risiko das Pfandrechtproblem. Wenn Sie noch Geld für das Fahrzeug schulden, wenn Sie eine Leasingoption unterzeichnen, kann die Fälligkeitsklausel Ihres Kreditgebers durch die Optionsvereinbarung selbst ausgelöst werden. Das ist ein rechtliches Risiko, das die meisten Verkäufer erst entdecken, wenn etwas schiefgeht.
Die praktische Erkenntnis: Behandeln Sie eine Leasingoption mit der gleichen Sorgfalt, die Sie einem Barverkauf widmen würden. Führen Sie die VIN-Prüfung durch, holen Sie die Inspektion ein, treuhändern Sie die Optionsgebühr und lassen Sie einen Anwalt den Vertrag überprüfen, bevor Sie unterschreiben. Die Flexibilität, die eine Leasingoption bietet, ist nur so gut wie die Dokumentation, die dahintersteht.
Nützliche Quellen und wo man staatsspezifische Regeln findet
- National Association of Realtors: Leasing-Option-Käufe — autoritative Unterscheidung zwischen Leasingoption und Leasingkauf, mit rechtlichen Warnungen
- Investopedia: Definition der Leasingoption — Mechanik, Behandlung der Optionsgebühr und branchenübergreifende Anwendungen
- Marketopia: Leasing 101 — praktische Übersicht über Leasingbedingungen, fahrzeugspezifische Merkmale und Überlegungen für Mieter/Vermieter
- Wealthvieu: Mietkauf-Leitfaden — Optionen für Gebühren, Mechanik der Mietgutschrift und Rahmenbedingungen für Inflationsschutz
- CapRateCity: Investorenleitfaden zu Leasingoptionen — Vertragsstruktur, Umklassifizierungsrisiko und paralleles Vereinbarungsmodell
Vorgeschlagene Suchanfragen für staatsspezifische Regeln:
"leasingoption fahrzeuggesetz [Ihr Bundesstaat]""behandlung der optionsgebühr auto [Ihr Bundesstaat]""mietkaufvertrag auto [Ihr Bundesstaat] anwalt"
Die staatlichen Vorschriften zur Besteuerung der Optionsgebühr, zur Klassifizierung von Verträgen und zu Verbraucherschutzmaßnahmen unterscheiden sich erheblich. Konsultieren Sie einen lizenzierten Anwalt und CPA in Ihrem Bundesstaat, bevor Sie unterzeichnen. Dieser Artikel ist allgemeine Information und keine rechtliche oder finanzielle Beratung.