
Ratgeber
Kfz-Leasingkündigung: Ein praktischer Leitfaden für Käufer und Händler
Beendigung des Autoleasings: Ein praktischer Leitfaden für Käufer und Händler
Die Beendigung des Autoleasings bedeutet, einen Fahrzeugleasingvertrag vor dem geplanten Enddatum zu beenden. In dem Moment, in dem Sie sich entscheiden, vorzeitig auszutreten, sollten drei Dinge sofort geschehen: Ziehen Sie Ihren Leasingvertrag heraus und lesen Sie die Klausel zur vorzeitigen Beendigung Wort für Wort, rufen Sie Ihren Leasinggeber an oder schreiben Sie ihm, um eine formelle Abrechnung zu verlangen, und notieren Sie alle Offenlegungen, die gemäß dem Verbrauchermietgesetz erforderlich sind. Diese Reihenfolge ist wichtig, da die eigene Formel des Leasingvertrags bestimmt, was Sie schulden — nicht eine Schätzung, nicht ein telefonisches Angebot.
Was Ihnen wahrscheinlich bevorsteht, sobald Sie diesen Prozess starten:
- Vorzeitige Beendigungsgebühr: berechnet gemäß der Leasingformel, oft mehrere tausend Dollar
- Dispositiongebühr: typischerweise einige hundert Dollar für die Wiedervermarktung des Fahrzeugs
- Defizitbetrag: die Lücke zwischen der Abrechnung und etwaigen Versicherungs- oder Inzahlungnahme-Gutschriften
- Mögliche Kilometer- oder Schadensstrafen: werden bei der Rückgabe des Fahrzeugs erhoben
Pro-Tipp: Fordern Sie die Abrechnung schriftlich an, nicht nur mündlich. Eine schriftliche Abrechnung sichert den Betrag und gibt Ihnen etwas, das Sie anfechten können, falls die endgültige Rechnung abweicht.
Inhaltsverzeichnis
- Was verlangt das Verbrauchermietgesetz zur vorzeitigen Beendigung?
- Was sind Ihre tatsächlichen Optionen zur vorzeitigen Beendigung eines Leasings?
- So beenden Sie einen Leasingvertrag vorzeitig: eine Schritt-für-Schritt-Checkliste
- Was passiert, wenn ein Leasingvertrag unfreiwillig endet?
- Wie werden die Gebühren für vorzeitige Beendigung berechnet und wie lange dauert der Prozess?
- Was sollten Händler tun, wenn sie ein zurückgegebenes Leasingfahrzeug erwerben?
- Wie können Sie die Kosten für die vorzeitige Beendigung eines Leasings senken?
- Wichtige Erkenntnisse
- Der Teil, den die meisten Leitfäden überspringen
- Carpulse hilft Ihnen, geleaste Fahrzeuge aufzulisten und zu recherchieren
- Nützliche Quellen und weiterführende Literatur
Was verlangt das Verbrauchermietgesetz zur vorzeitigen Beendigung?
Gemäß dem Verbrauchermietgesetz müssen Leasinggeber offenlegen, wie die Gebühren für vorzeitige Beendigung berechnet werden, bevor Sie unterschreiben. Diese Offenlegung muss die Formel oder Methode beschreiben, die zur Berechnung der Gebühr verwendet wird, und erklären, wie nicht verdiente Mietgebühren Ihnen gutgeschrieben werden. Dies ist Bundesrecht, keine Höflichkeit des Kreditgebers.
Was die Offenlegung enthalten muss:
- Die Beendigungsformel oder eine Beschreibung der Berechnungsmethode in einfacher Sprache
- Wie nicht verdiente Miete (der Finanzanteil der verbleibenden Zahlungen) zurückerstattet wird
- Alle Gebühren, die unabhängig davon anfallen, wann Sie beenden
Zwei Berechnungsmethoden erscheinen am häufigsten: die aktuarielle (konstante Rendite) Methode und ein vorgeplantes Schema. Die actuarielle Methode schreibt Ihnen mehr Zinsen früh im Leasing zurück; ein vorgeplantes Schema könnte weniger gutschreiben. Die verwendete Methode hat einen erheblichen Einfluss auf Ihre Abrechnung, also bestätigen Sie, welche Ihr Leasingvertrag verwendet, bevor Sie irgendwelche Berechnungen anstellen.
Die praktische Erkenntnis: Ihr Leasingdokument ist das primäre rechtliche Instrument. Regulatorische Offenlegungen erhöhen Ihr Vertrauen, dass die Berechnungen des Kreditgebers korrekt sind — aber Sie müssen dennoch jeden Einzelposten mit der Formel in Ihrem Vertrag überprüfen.
Was sind Ihre tatsächlichen Optionen zur vorzeitigen Beendigung eines Leasings?
Es gibt drei praktische Wege: Leasingübertragung/-übernahme, vorzeitiger Kauf und freiwillige Rückgabe. Ein Händler-Inzahlungnahme ist eine Variante der Rückgabe mit einem teilweisen Ausgleich. Jeder hat ein anderes Kostenprofil und Auswirkungen auf die Kreditwürdigkeit.
| Ausgangsoption | Vorauszahlung | Kreditwürdigkeit | Zeit bis zur Vollziehung | Papierlast | Defizit-/Lückenrisiko |
|---|---|---|---|---|---|
| Übertragung/Übernahme | Übertragungsgebühr in der Regel unter einigen hundert Dollar | Niedrig (Verpflichtungsübertragungen) | 2–6 Wochen | Moderat (Genehmigung des Leasinggebers, Bonitätsprüfung des neuen Leasingnehmers) | Niedrig |
| Vorzeitiger Kauf | Vollständiger Restwert + Gebühren | Keine (Sie besitzen es) | 1–2 Wochen | Niedrig | Keine |
| Freiwillige Rückgabe | Verbleibende Zahlungen + Dispositionsgebühr + Defizit | Hoch (negativer Eintrag) | 1–3 Wochen | Niedrig | Hoch |
| Händler-Inzahlungnahme | Variiert (Eigenkapitalausgleich) | Moderat | 1–2 Wochen | Moderat | Moderat |
Übertragung/Übernahme ist in der Regel die günstigste Option, wenn Ihr Leasinggeber dies erlaubt. Sie finden jemanden, der Ihren Leasingvertrag übernimmt; er besteht die Bonitätsprüfung; der Leasinggeber genehmigt den Tausch. Übertragungsgebühren liegen typischerweise zwischen einigen Dutzend und wenigen hundert Dollar, weit weniger als die Kosten einer vollständigen Rückgabe. Drittanbieter-Plattformen für Leasingübernahmen können Ihnen helfen, einen Übernehmer zu finden, aber sie fügen ihre eigenen Listen- und Erfolgsgebühren zu den administrativen Gebühren des Leasinggebers hinzu — berücksichtigen Sie diese, bevor Sie auflisten.
Vorzeitiger Kauf macht Sinn, wenn der Marktwert des Fahrzeugs den vertraglichen Restwert übersteigt. Sie zahlen den Kaufpreis, besitzen das Auto und können es privat verkaufen. Kein Defizit, keine Dispositionsgebühr.
Freiwillige Rückgabe ist in den meisten Fällen die teuerste Option. Sie geben das Auto zurück, aber Sie schulden weiterhin die Gebühr für vorzeitige Beendigung plus etwaige Defizite zwischen dem Großhandelspreis des Fahrzeugs und Ihrem verbleibenden Saldo. Es hat erhebliche Auswirkungen auf Ihre Kreditwürdigkeit.
Beispiel für Abrechnungskomponenten (was die Beendigungszahl antreibt):
| Posten | Was es darstellt |
|---|---|
| Verbleibende geplante Zahlungen | Alle verbleibenden Zahlungen im Leasingvertrag |
| Gutschrift für nicht verdiente Miete | Zinsrückerstattung für vorzeitige Zahlung |
| Dispositiongebühr | Wiedervermarktungs-/Verwaltungsgebühr |
| Gebühr für überschüssige Kilometer | Strafe pro Kilometer (0,15–0,30 $/Meile über dem Limit) |
| Schadenkosten | Wird bei der Fahrzeuginspektion erhoben |
| Gutschrift der Kaution | Erstattet oder auf den Saldo angerechnet |
So beenden Sie einen Leasingvertrag vorzeitig: eine Schritt-für-Schritt-Checkliste
Befolgen Sie diese Reihenfolge, um Überraschungen zu vermeiden und sich zu schützen, falls später ein Streit entsteht.
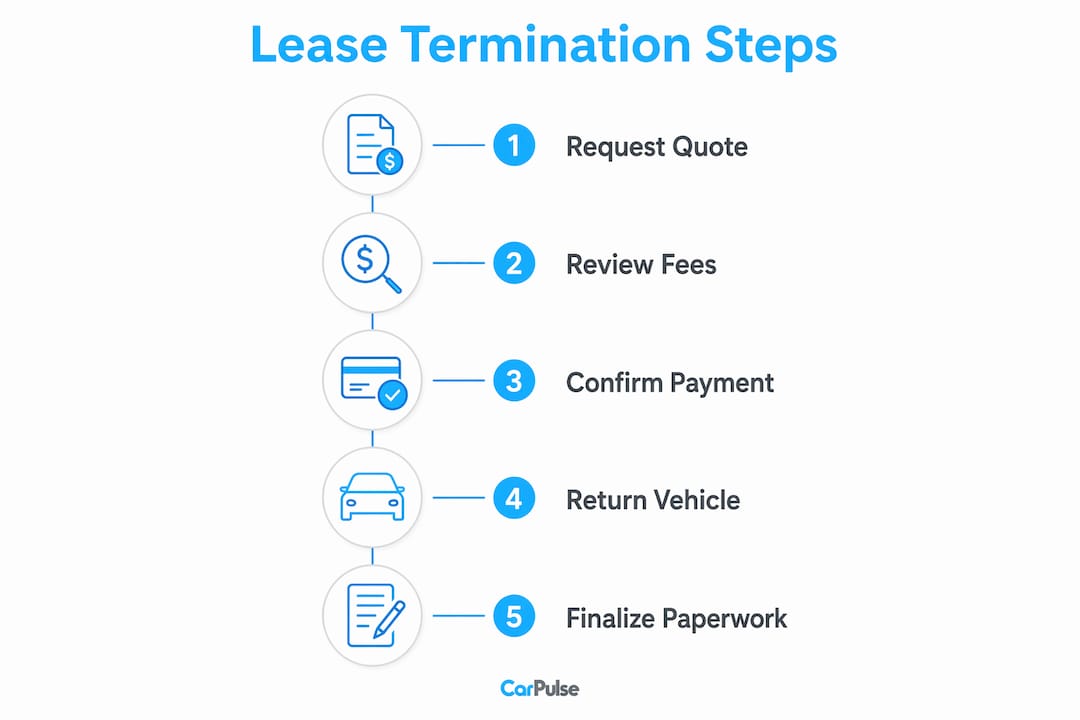
- Lesen Sie die Klausel zur vorzeitigen Beendigung in Ihrem Leasingvertrag, bevor Sie jemanden anrufen. Kennen Sie die Formel.
- Kontaktieren Sie Ihren Leasinggeber schriftlich — per E-Mail oder eingeschriebenem Brief — um eine formelle, detaillierte Abrechnung zu verlangen.
- Fragen Sie ausdrücklich nach Übertragung/Übernahme. Nicht alle Leasinggeber bewerben dies; einige verlangen, dass Sie danach fragen.
- Vergleichen Sie Ihre drei Optionen anhand der Abrechnungszahl: Übertragung vs. Kauf vs. Rückgabe. Berechnen Sie die Zahlen.
- Überprüfen Sie das Fahrzeug selbst vor der Rückgabe. Beheben Sie kleinere Schäden (Absplitterungen, kleine Dellen), wenn die Reparaturkosten geringer sind als die wahrscheinliche Schadensgebühr.
- Dokumentieren Sie Kilometerstand und Zustand mit zeitgestempelten Fotos am Tag der Rückgabe.
- Bestätigen Sie alle Gebühren und Steuern schriftlich, bevor Sie irgendetwas unterschreiben oder eine Zahlung leisten.
- Erhalten Sie eine endgültige Abschlussabrechnung, nachdem das Fahrzeug zurückgegeben und alle Gebühren beglichen sind. Bewahren Sie sie dauerhaft auf.
Einige zeitliche Hinweise: Abrechnungsangebote sind typischerweise 10–30 Tage gültig, lassen Sie also keines ablaufen, bevor Sie handeln. Rückerstattungen der Kaution erfolgen normalerweise innerhalb von 30–60 Tagen nach der endgültigen Abrechnung. Wenn Sie eine Übertragung anstreben, lassen Sie zusätzliche Zeit für die Bonitätsgenehmigung des neuen Leasingnehmers — der gesamte Prozess dauert in der Regel zwei bis sechs Wochen, je nach gewähltem Weg.
Pro-Tipp: Wenn finanzielle Schwierigkeiten die Entscheidung vorantreiben, rufen Sie das Leasingunternehmen an, bevor Sie eine Zahlung versäumen. Einige Leasinggeber haben Ermessensspielräume, die Zahlungen aufschieben oder die Bedingungen vorübergehend umstrukturieren können.
Was passiert, wenn ein Leasingvertrag unfreiwillig endet?
Die unfreiwillige Beendigung umfasst Totalschaden, Diebstahl und den Tod des Leasingnehmers. In allen drei Fällen verschwindet der Leasingvertrag nicht einfach.
- Totalverlust oder Diebstahl: Ihre Versicherung zahlt den tatsächlichen Barwert des Fahrzeugs, der fast immer unter der Leasingabrechnung liegt. Der Defizitbetrag — die Lücke zwischen dem, was die Versicherung zahlt, und dem, was Sie schulden — bleibt Ihre Verantwortung, es sei denn, Sie haben eine Gap-Versicherung.
- Tod des Leasingnehmers: Leasingverträge werden im Allgemeinen nicht bei Tod gekündigt. Das Erbe oder der Mitunterzeichner bleibt für die verbleibenden Verpflichtungen verantwortlich, es sei denn, der Vertrag besagt ausdrücklich etwas anderes.
- Gap-Versicherung: Wenn Ihre Autoversicherungspolice oder das Leasing selbst eine Gap-Versicherung enthält, wird das Defizit bezahlt. Überprüfen Sie jetzt Ihre Deklarationsseite, nicht nach einem Verlust.
Pro-Tipp: Fordern Sie die Abrechnungsmitteilung Ihrer Versicherung so früh wie möglich nach einem Totalschaden an. Je schneller Sie diesen Betrag haben, desto schneller können Sie das Defizit berechnen und feststellen, ob die Gap-Versicherung es schließt.
Wie werden die Gebühren für vorzeitige Beendigung berechnet und wie lange dauert der Prozess?
Der endgültige Beendigungsbetrag kombiniert den angepassten Leasingsaldo plus Disposition, Schäden, Kilometer, Steuern und unbezahlte Gebühren, abzüglich Gutschriften wie Ihrer Kaution. Ihr Leasingvertrag muss die Berechnungsmethode offenlegen.
Typischer Zeitrahmen des Prozesses:
- Fordern Sie die Abrechnungsmitteilung an (Tag 1) — gültig für 10–30 Tage
- Bewerten Sie Optionen und arrangieren Sie Übertragung, Kauf oder Rückgabe (Tage 3–14)
- Fahrzeuginspektion und Rückgabe (Tage 7–21)
- Leasinggeber bearbeitet die Unterlagen und stellt die endgültige Abrechnung aus (Tage 14–42)
- Rückerstattung der Kaution oder Aufforderung zur Begleichung des Defizits (Tage 30–60)
Die Abrechnungsmitteilung sollte jeden Bestandteil aufschlüsseln. Wenn ein Einzelposten falsch aussieht, fordern Sie die Berechnung schriftlich an und vergleichen Sie sie mit der Formel in Ihrem Leasingvertrag. Fehler passieren, und Sie haben das Recht, sie anzufechten.
Was sollten Händler tun, wenn sie ein zurückgegebenes Leasingfahrzeug erwerben?
Händler müssen die Abrechnungszahlen überprüfen, die Bedingungen für die Titelübertragung bestätigen und die Kosten für die Wiederaufbereitung schätzen, bevor sie auflisten. Ein Leasingrückgabe zu erwerben, ohne diese Berechnungen zuerst durchzuführen, ist der Grund, warum Händler bei einem Fahrzeug ins Hintertreffen geraten.
- Erhalten Sie die Abrechnungsmitteilung direkt vom Leasinggeber, nicht vom Verkäufer. Bestätigen Sie, dass die Zahl aktuell ist.
- Bestätigen Sie den Zeitrahmen für die Freigabe der Pfandrechte: Die Titelübertragung kann zwei bis vier Wochen nach der Abrechnung dauern. Versprechen Sie einem Käufer keinen sauberen Titel, bevor Sie ihn haben.
- Überprüfen Sie auf leasingbezogene Strafen: Überschüssige Kilometer und Abnutzungsgebühren beeinflussen Ihre tatsächlichen Erwerbskosten.
- Schätzen Sie die Kosten für den Wiederverkauf: Berücksichtigen Sie die Wiederaufbereitung, alle verbleibenden Dispositionsgebühren und ob das Fahrzeug zur Auktion oder auf Ihren Platz geht.
- Überprüfen Sie die erforderlichen Offenlegungen: Einige Bundesstaaten verlangen die Offenlegung der vorherigen Leasinghistorie in einem Gebrauchtfahrzeugangebot.
Carpulse’s VIN-basiertes Listing Tool füllt Fahrzeugdaten automatisch aus, sobald Sie die VIN eingeben, sodass Sie nicht manuell Ausstattungsvarianten oder Motorenspezifikationen für ein Auto eingeben, das Sie seit 48 Stunden haben. Verifizierte Händlerkonten auf der Plattform signalisieren auch Käufern Vertrauen von der ersten Suche an.
Pro-Tipp: Berücksichtigen Sie die Dispositionsgebühr und etwaige potenzielle Defizite in Ihrem Erwerbsangebot, bevor Sie sich verpflichten. Dokumentieren Sie jede Kommunikation mit dem Leasinggeber schriftlich — nachträgliche Streitigkeiten über nicht offengelegte Gebühren sind viel einfacher zu lösen, wenn Sie eine schriftliche Aufzeichnung haben.
Wie können Sie die Kosten für die vorzeitige Beendigung eines Leasings senken?
Übertragungen und ausgehandelte Käufe kosten fast immer weniger als freiwillige Rückgaben. Das ist der Ausgangspunkt für jede Kostenreduktionsstrategie.
- Bestätigen Sie zuerst die Übertragungsberechtigung. Nicht alle Leasinggeber erlauben dies; verifizieren Sie schriftlich, nicht durch Annahme.
- Erforschen Sie Plattformen zur Leasingübertragung, um schneller einen Übernehmer zu finden, vergleichen Sie jedoch die Gesamtkosten (Plattform + Leasinggeber) mit Ihren anderen Optionen, bevor Sie sich verpflichten.
- Fordern Sie eine Härtefallregelung an, wenn Sie im Rückstand sind oder kurz davor stehen. Leasinggeber bieten manchmal Zahlungsaufschübe an, die Zeit kaufen, ohne volle Gebühren für vorzeitige Beendigung auszulösen.
- Holen Sie eine unabhängige Bewertung ein, wenn Sie vermuten, dass die Großhandelsbewertung des Leasinggebers niedrig ist. Ein höherer realisierter Wert bedeutet ein kleineres Defizit.
- Erwägen Sie, abzuwarten. Wenn nur noch drei bis vier Monate im Leasing verbleiben, bis zum Ende zu zahlen ist oft günstiger, als Gebühren für vorzeitige Beendigung plus eine Dispositionsgebühr zu zahlen.
Negatives Eigenkapital in einen neuen Leasingvertrag oder Kredit zu übernehmen, um frühzeitig auszutreten, ist verlockend, aber kostspielig. Sie beseitigen die Schulden nicht; Sie verstecken sie in einem neuen Vertrag und zahlen jahrelang Zinsen darauf.
Wichtige Erkenntnisse
Die vorzeitige Beendigung eines Leasings löst rechtlich offengelegte Gebühren aus, die gemäß der Formel in Ihrem Leasingvertrag berechnet werden — diese Formel zu lesen, bevor Sie handeln, ist der wichtigste Schritt.
| Punkt | Details |
|---|---|
| Lesen Sie zuerst den Leasingvertrag | Die Beendigungsformel in Ihrem Vertrag bestimmt, was Sie schulden — nicht eine telefonische Schätzung. |
| Übertragungen sind besser als Rückgaben | Übertragungsgebühren (75–500 $) sind weit niedriger als volle Gebühren für vorzeitige Beendigung und Defizitgebühren. |
| Unfreiwillige Beendigung kostet trotzdem | Die Versicherung deckt selten die volle Abrechnung; eine Gap-Versicherung schließt das Defizit. |
| Dokumentieren Sie alles | Zeitgestempelte Fotos, schriftliche Abrechnungen und eine endgültige Abschlussabrechnung schützen Sie vor Streitigkeiten nach der Rückgabe. |
| Carpulse für Händler | Carpulse’s VIN-basierte Angebote und verifizierte Händlerkonten helfen Händlern, zurückgegebene Leasingfahrzeuge genau aufzulisten und das Vertrauen der Käufer zu gewinnen. |
Der Teil, den die meisten Leitfäden überspringen
Die meisten Artikel zur vorzeitigen Beendigung behandeln die Offenlegung des Verbrauchermietgesetzes als Formalität und springen direkt zur Gebührenübersicht. Die Offenlegung ist tatsächlich Ihr nützlichstes Werkzeug. Wenn die Abrechnungsberechnung eines Leasinggebers nicht mit der in Ihrem Leasingvertrag beschriebenen Methode übereinstimmt, haben Sie eine dokumentierte Grundlage, um sie anzufechten — und Leasinggeber wissen das. Die praktische Macht, Ihren Leasingvertrag zu lesen, besteht nicht nur darin, zu wissen, was Sie schulden; es besteht darin, zu wissen, wann die Zahl falsch ist.
Das andere, was klar gesagt werden sollte: Eine freiwillige Rückgabe ist fast nie der richtige Schritt, wenn Sie eine Alternative haben. Der Kreditschaden ist real, das Defizit kann Sie jahrelang verfolgen, und die Großhandelsbewertung Ihres Fahrzeugs durch den Leasinggeber wird fast immer niedriger sein als das, was Sie aus einem privaten Verkauf oder einem ausgehandelten Kauf erhalten würden. Die Rückgabe ist der Weg des geringsten Widerstands, nicht der kostengünstigste Weg.
Carpulse hilft Ihnen, geleaste Fahrzeuge aufzulisten und zu recherchieren
Wenn Sie ein Händler oder privater Verkäufer sind, der ein zurückgegebenes Leasingfahrzeug bearbeitet, ist der schwierigste Teil nach der Begleichung der Abrechnung, das Angebot richtig zu erstellen. Ungenaue Spezifikationen, fehlende Historie oder unklare Zustandsnotizen verlangsamen den Verkauf und untergraben das Vertrauen der Käufer.

Carpulse’s VIN-basiertes Listing-Tool zieht Fahrzeugdaten automatisch ab dem Moment, in dem Sie die VIN eingeben, sodass Sie nicht manuell Ausstattungsvarianten oder Motorenspezifikationen für ein Auto eingeben, das Sie seit 48 Stunden haben. Verifizierte Händlerkonten signalisieren Käufern Legitimität beim Durchstöbern des Marktplatzes. Und wenn Sie Kontext zu Finanzierungsoptionen für Fahrzeuge benötigen, bevor Sie entscheiden, ob Sie kaufen oder weiterverkaufen möchten, decken die Leitfäden von Carpulse die Mechanik in einfacher Sprache ab.
Bereit, ein zurückgegebenes Leasingfahrzeug aufzulisten oder einen Käufer zu finden? Durchsuchen Sie den Carpulse-Marktplatz und bringen Sie Ihr Angebot noch heute online.
Dieser Artikel ist allgemeine Information und keine rechtliche oder finanzielle Beratung. Bestätigen Sie die aktuellen Regeln und Ihre spezifischen Leasingbedingungen mit einem qualifizierten Fachmann oder Ihrem Leasinggeber, bevor Sie eine Entscheidung zur Beendigung treffen.
Nützliche Quellen und weiterführende Literatur
- Verbrauchermietgesetz — Offenlegung zur vorzeitigen Beendigung (Federal Reserve)
- Unfreiwillige Beendigung und Versicherung (Federal Reserve)
- Gebühren für vorzeitige Beendigung und Offenlegungen (LegalClarity)
- Beendigung eines Autoleasings: Optionen und Strafen (LegalClarity)
- Vorzeitige Rückgabe eines Leasings (Chase)
- Wie man aus einem Autoleasing herauskommt (Forbes Advisor)
- Aus einem Autoleasing herauskommen (Progressive)
- Vorzeitige Beendigung eines Leasings erklärt (LeaseWorld)
Bewahren Sie Ihren ursprünglichen Leasingvertrag und jede schriftliche Abrechnungsmitteilung auf. Diese beiden Dokumente sind Ihr primärer Beweis, wenn eine Gebühr nach der Rückgabe des Fahrzeugs angefochten wird.
Empfohlen
- Automobilsalon in Albanien - CarPulse.al | CarPulse Albanien
- Fahrzeugfinanzierung in Albanien: Kredite & Leasing |… | CarPulse Albanien
- Fahrzeugfinanzierung in Albanien: Kredite & Leasing |… | CarPulse Albanien
- Fahrzeuge zu verkaufen: Der vollständige Leitfaden für Kauf/Verkauf in… | CarPulse Albanien