
Ratgeber
Fahrzeugfinanzierung in Albanien: Ratgeber zu Krediten...
Fahrzeugfinanzierung in Albanien: Ratgeber zu Krediten und Leasing
Zusammenfassung:
- Die Fahrzeugfinanzierung ist in Albanien mittlerweile über Autokredite und Leasing der großen Banken weithin zugänglich.
- Der Kauf eines Autos mit Finanzierung ermöglicht bessere Fahrzeuge, Liquidität und Planbarkeit der monatlichen Zahlungen, mit spezifischen Zulassungskriterien und regulatorischem Schutz.
- Leasing bietet Flexibilität und niedrigere monatliche Kosten, ideal für Käufer, die Upgrades bevorzugen, während Kredite eher für jene geeignet sind, die langfristiges Eigentum planen.
Viele albanische Autokäufer gehen davon aus, dass sie schlichtweg nicht kaufen können, wenn sie den vollen Preis nicht im Voraus bezahlen können. So funktioniert es nicht mehr. Die Fahrzeugfinanzierung, also die Nutzung eines Bankkredits oder eines Finanzierungsleasings, um die Kosten eines Autos über die Zeit zu verteilen, ist in Albanien sowohl für Neu- als auch für Gebrauchtwagen zu einer wichtigen Option geworden. Autokredite und Finanzierungsleasing der großen Banken sind heute die wichtigsten Wege, die Menschen nutzen, um hinters Steuer zu kommen, ohne ihre Ersparnisse aufzubrauchen. Dieser Ratgeber zeigt Ihnen, wie die Finanzierung funktioniert, was die Banken verlangen und wie Sie zwischen einem Kredit und einem Leasing wählen.
Inhaltsverzeichnis
- Wie die Fahrzeugfinanzierung in Albanien funktioniert
- Autokredite vs. Finanzierungsleasing: Die wichtigsten Unterschiede
- Voraussetzungen und Genehmigung: Wer kann eine Fahrzeugfinanzierung erhalten?
- Regeln, Schutzrechte und Tipps zur Wahl der richtigen Finanzierung
- Unsere Perspektive: Was die meisten Käufer bei der Autofinanzierung in Albanien übersehen
- Finden Sie Ihr nächstes Auto mit Vertrauen
- Häufig gestellte Fragen
Die wichtigsten Erkenntnisse
| Punkt | Details |
|---|---|
| Zwei wichtige Finanzierungsoptionen | Autokredite und Finanzierungsleasing sind die wichtigsten Wege, um den Kauf eines Fahrzeugs in Albanien zu finanzieren. |
| Die Voraussetzungen sind streng | Nur albanische Einwohner mit vollständig deklariertem Einkommen kommen in der Regel für eine Bankfinanzierung infrage. |
| Transparenz ist geschützt | Banken müssen gemäß den Vorschriften der Bank von Albanien alle Kosten und tatsächlichen Zinssätze offenlegen. |
| Kennen Sie die Kreditgrenzen | Die Kredit- und Leasingbeträge sind für Neuwagen höher angesetzt als für Gebrauchtwagen. |
| Vergleichen Sie, bevor Sie unterschreiben | Vergleichen Sie Kredit- und Leasingangebote stets hinsichtlich Kosten, Flexibilität und persönlicher finanzieller Auswirkung. |
Wie die Fahrzeugfinanzierung in Albanien funktioniert
Fahrzeugfinanzierung bedeutet einfach, dass eine Bank oder Leasinggesellschaft Ihr Auto bezahlt und Sie es in monatlichen Raten über einen bestimmten Zeitraum zurückzahlen. Sie bekommen das Auto jetzt. Sie zahlen mit der Zeit. Es ist ein einfaches Konzept, aber die Details sind sehr wichtig.
In Albanien sind die zwei wichtigsten Finanzierungswege Autokredite und Finanzierungsleasing. Die Intesa Sanpaolo Bank Albania und die Raiffeisen Bank Albania gehören zu den führenden Anbietern, die beide Produkte für Neu- und Gebrauchtwagen anbieten. Auch andere Geschäftsbanken sind beteiligt, aber diese beiden dominieren den Markt. Um das Ausmaß einzuordnen: Raiffeisen Leasing finanzierte 26,33 Mio. EUR im Jahr 2024, wobei Fahrzeuge 89 % dieses Portfolios ausmachten. Das ist kein Nischenprodukt. Das ist ein reifer Markt.
Hier ist ein kurzer Überblick über die wichtigsten Finanzierungsgrenzen, denen Sie begegnen werden:
| Fahrzeugtyp | Maximaler Kreditbetrag (LEK) | Maximaler Kreditbetrag (EUR) |
|---|---|---|
| Neuwagen (vom Händler) | 6,000,000 LEK | 40,000 EUR |
| Gebrauchtwagen | 2,800,000 LEK | 20,000 EUR |
Die Vorteile der Finanzierung gehen über die Verteilung der Zahlungen hinaus. Sie können schneller ein besseres Fahrzeug kaufen, Ihr Geld für Notfälle liquide halten und oft die Versicherung in die monatlichen Kosten einbeziehen. Besonders das Leasing erfordert in vielen Fällen keine hohe Anzahlung.
Der allgemeine Antragsprozess sieht so aus:
- Reichen Sie Ihren Antrag bei der Bank oder online ein
- Stellen Sie Einkommensnachweise und einen Wohnsitznachweis bereit
- Die Bank bewertet Ihre Kreditwürdigkeit
- Die Genehmigung wird mit einem bestimmten Kreditbetrag und Zinssatz erteilt
- Die Mittel werden an den Händler oder Verkäufer freigegeben
Bevor Sie mit der Suche nach Autos beginnen, lesen Sie den vollständigen Autokauf-Ratgeber von CarPulse, um den gesamten Kaufprozess zu verstehen. Wenn Sie eine bestimmte Marke in Betracht ziehen, ist der Ratgeber Fiat kaufen in Albanien ein starker Ausgangspunkt für markenspezifische Recherchen.
Profi-Tipp: Holen Sie sich die Finanzierungs-Vorabgenehmigung, bevor Sie mit dem Kauf beginnen. Wenn Sie Ihre Budgetgrenze kennen, verlaufen Verhandlungen schneller und der Stress, während der Suche die Erschwinglichkeit zu berechnen, entfällt.
Autokredite vs. Finanzierungsleasing: Die wichtigsten Unterschiede
Die Wahl zwischen einem Kredit und einem Leasing prägt Ihre gesamte Erfahrung mit der Autofinanzierung – von dem, was Sie im Voraus zahlen, bis hin zu der Frage, wem das Fahrzeug rechtlich gehört, während Sie es fahren.
Bei einem Autokredit gehört Ihnen das Auto ab dem ersten Tag. Die Bank leiht Ihnen Geld, Sie kaufen das Auto, und das Auto selbst dient als Sicherheit. Wenn Sie aufhören zu zahlen, kann die Bank es zurücknehmen. Aber rechtlich und praktisch ist es Ihr Fahrzeug.
Beim Finanzierungsleasing gehört das Auto während der gesamten Vertragslaufzeit der Bank oder der Leasinggesellschaft. Sie zahlen jeden Monat für die Nutzung. Am Ende der Leasinglaufzeit haben Sie in der Regel die Möglichkeit, das Auto zu einem Restwert zu kaufen. Leasing bietet Liquidität, feste Kosten und eine künftige Kaufoption, weshalb es Käufern gefällt, die Planbarkeit ohne eine große Geldbindung wünschen.
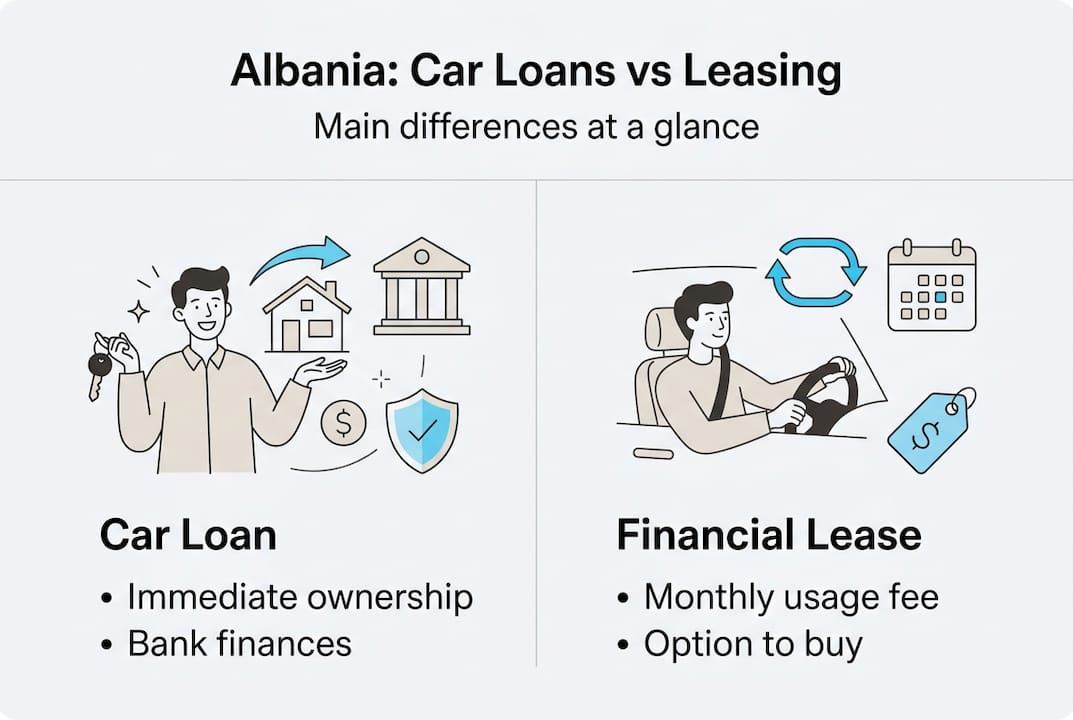
Hier ist ein direkter Vergleich:
| Merkmal | Autokredit | Finanzierungsleasing |
|---|---|---|
| Eigentum | Ihres ab dem ersten Tag | Der Bank bis zum Kauf |
| Vorabkosten | In der Regel ist eine Anzahlung erforderlich | Oft niedriger oder gar keine |
| Monatliche Zahlungen | In der Regel höher | Oft niedriger |
| Flexibilität | Weniger flexibel für Upgrades | Leichter, das Auto zu wechseln |
| Versicherung | Optional (aber empfohlen) | Oft enthalten oder verpflichtend |
| Am besten geeignet für | Langfristige Eigentümer | Diejenigen, die häufig upgraden |
Einige wichtige Überlegungen bei der Entscheidung:
- Wie lange planen Sie, das Auto zu behalten?
- Möchten Sie es nach einigen Jahren privat verkaufen?
- Sind planbare monatliche Kosten wichtiger als das Eigentum?
- Können Sie sich eine Anzahlung leisten oder müssen Sie Ihr Geld behalten?
Für einen breiteren Überblick über das Angebot auf dem albanischen Markt durchstöbern Sie Autos zum Verkauf in Albanien, um die Preisspanne zu verstehen, bevor Sie sich auf eine Finanzierungsstruktur festlegen. Und wenn Sie mehr Details zur Kaufentscheidung selbst wünschen, deckt der Ratgeber zum Autokauf das gesamte Bild ab.
Profi-Tipp: Leasing funktioniert tendenziell besser für Käufer, die niedrigere monatliche Kosten und die Freiheit wünschen, alle paar Jahre upzugraden. Wenn Sie planen, das Auto ein Jahrzehnt lang zu behalten, ist ein Kredit finanziell meist sinnvoller.
Voraussetzungen und Genehmigung: Wer kann eine Fahrzeugfinanzierung erhalten?
Die Entscheidung zwischen einem Kredit und einem Leasing ist wichtig, aber die Erfüllung der Voraussetzungen ist entscheidend, bevor Sie den nächsten Schritt machen. Albanische Banken sind genau darin, wer sich qualifiziert, und die Kenntnis der Kriterien im Voraus spart Ihnen Zeit.
Zu den wesentlichen Voraussetzungen gehören ein albanischer Wohnsitz, ein regelmäßiges Einkommen, das zu 100 % deklariert ist, und ein Einkommen, das über das Bankensystem bezogen wird (kein Bargeld). Die Banken prüfen auch Ihre Kredithistorie, bestehende Schuldenverpflichtungen und die Art des Fahrzeugs, das Sie finanzieren.
Der Schritt-für-Schritt-Genehmigungsprozess funktioniert in der Regel so:
- Erstantrag: Reichen Sie Ihre persönlichen Daten, Einkommensnachweise und Fahrzeuginformationen bei der Bank ein
- Kreditprüfung: Die Bank prüft Ihre Finanzhistorie und berechnet Ihre Schuldendienstquote
- Fahrzeugbewertung: Bei Gebrauchtwagen kann die Bank ein Gutachten verlangen, um den Marktwert des Fahrzeugs zu bestätigen
- Angebotserteilung: Wenn Sie genehmigt werden, erhalten Sie ein offizielles Angebot mit Zinssatz, Laufzeit und monatlicher Rate
- Vertragsunterzeichnung: Sie unterzeichnen den Kredit- oder Leasingvertrag und die Mittel werden ausgezahlt
- Fahrzeugzulassung: Das Auto wird zugelassen, wobei die Bank als Pfandhalter (bei Krediten) oder Eigentümer (bei Leasing) eingetragen wird
Der Aufsichtsrahmen der Bank von Albanien setzt Beschränkungen der Schuldendienstquote durch, um eine Überschuldung zu verhindern, insbesondere bei Erstkreditnehmern. Das bedeutet, dass selbst wenn eine Bank Ihnen mehr leihen möchte, die Vorschriften begrenzen, wie viel Ihres Einkommens für die Schuldentilgung verwendet werden darf.
„Banken sind verpflichtet, eine gründliche Finanzanalyse der Kreditnehmer durchzuführen, um die Rückzahlungsfähigkeit des Kredits sicherzustellen und eine Überschuldung zu verhindern, in Übereinstimmung mit den Aufsichtsstandards der Bank von Albanien."
Wenn Sie abgelehnt werden, geschieht dies in der Regel aufgrund von nicht deklariertem Einkommen, einer bestehenden Schuldenlast, die die regulatorische Grenze erreicht, oder eines Fahrzeugs, das die Sicherheitskriterien der Bank nicht erfüllt. In diesen Fällen ist die Reduzierung bestehender Schulden oder die Erhöhung des deklarierten Einkommens vor einem erneuten Antrag der praktischste Weg nach vorn. Wenn Sie einen Kleinwagen wie im Audi-A1-Kaufratgeber in Betracht ziehen, prüfen Sie, ob der Fahrzeugpreis in die Finanzierungsgrenzen für Gebrauchtwagen passt.
Regeln, Schutzrechte und Tipps zur Wahl der richtigen Finanzierung
Sobald Sie sicher sind, dass Sie sich qualifizieren, ist es entscheidend, Ihre Rechte zu verstehen, bevor Sie einen Kredit- oder Leasingvertrag unterzeichnen. Die albanischen Bankvorschriften bieten echten Schutz, und ihre Kenntnis hilft Ihnen, aus einer Position der Stärke zu verhandeln.
Die Bank von Albanien verlangt Transparenz im gesamten Bankmarketing und der Kreditvergabe. Das bedeutet, dass Banken den effektiven Zinssatz (auch APR oder effektiver Jahreszins genannt) und die Gesamtkosten des Kredits offenlegen müssen, nicht nur den Nominalzinssatz. Wenn eine Bank Ihnen nur den Nominalzinssatz nennt, verlangen Sie die vollständigen Details des effektiven Jahreszinses.
Die wichtigsten Schutzrechte, die Sie als Kreditnehmer haben:
- Banken müssen alle Gebühren, Kosten und den Gesamtrückzahlungsbetrag offenlegen, bevor Sie unterschreiben
- Marketingmaterialien dürfen nicht irreführend in Bezug auf Zinssätze oder Bedingungen sein
- Beschränkungen der Schuldendienstquote verhindern, dass Banken Ihnen mehr leihen, als Sie realistisch zurückzahlen können
- Sie haben das Recht, vor der Unterzeichnung ein standardisiertes Informationsblatt zu erhalten
- Möglichkeiten der vorzeitigen Rückzahlung müssen klar erläutert werden
Der Sektor der Fahrzeugfinanzierung in Albanien wächst rasant. Das Fahrzeugleasing-Portfolio von Raiffeisen wuchs 2024 im Jahresvergleich um 7,4 %, was eine starke Nachfrage und einen zunehmenden Wettbewerb unter den Kreditgebern signalisiert. Mehr Wettbewerb bedeutet im Allgemeinen bessere Konditionen für Kreditnehmer, die nach Angeboten suchen.
Warnsignale, auf die Sie in Verträgen achten sollten:
- Variable Zinssätze ohne Obergrenze
- Versteckte Verwaltungsgebühren, die nicht im Voraus erwähnt werden
- Strafen für vorzeitige Rückzahlung, die unverhältnismäßig erscheinen
- Unklare Bedingungen zu den Versicherungspflichten in Leasingverträgen
Wenn Sie neugierig sind, wie Finanzierungstrends mit neueren Fahrzeugtypen zusammenhängen, zeigt der Artikel Trends beim E-Auto-Kauf in Albanien, wie Elektrofahrzeuge das Käuferverhalten und die Finanzierungsmodelle verändern. Sie können auch die Vorschriften zur Verbraucherkreditvergabe direkt bei der Bank von Albanien einsehen, um Ihre vollständigen Rechte zu verstehen.
Profi-Tipp: Vergleichen Sie immer den effektiven Jahreszins bei mindestens zwei oder drei Banken, nicht nur die monatliche Rate. Eine niedrigere monatliche Rate kann manchmal eine längere Laufzeit und deutlich mehr insgesamt gezahlte Zinsen bedeuten.
Unsere Perspektive: Was die meisten Käufer bei der Autofinanzierung in Albanien übersehen
Die meisten albanischen Autokäufer gehen mit Fokus auf eine Zahl zur Bank: die monatliche Rate. Das ist verständlich. Aber genau dort passieren die meisten Finanzierungsfehler.
Die monatliche Rate sagt Ihnen fast nichts über die tatsächlichen Kosten des Geschäfts. Sie sagt Ihnen nicht, wie viel Sie insgesamt an Zinsen zahlen werden, ob Ihre Versicherung enthalten oder separat ist, oder ob Sie in einem Vertrag gebunden sind, der nach zwei Jahren nicht mehr zu Ihrem Leben passt.
Hier ist unsere ehrliche Meinung: Leasing ergibt für Käufer, die Flexibilität schätzen oder erwarten, dass sich ihre Situation ändert, oft praktisch mehr Sinn. Der Liquiditätsvorteil ist real. Das Halten von Bargeld ist wichtiger, als die meisten Käufer denken, besonders im wirtschaftlichen Umfeld Albaniens, wo sich Einkommen ändern können.
Dennoch haben Kredite einen echten Vorteil für Käufer, die langfristiges Eigentum wünschen und planen, das Auto noch lange nach Ablauf der Kreditlaufzeit zu behalten. Der Schlüssel liegt darin, das Produkt an Ihren tatsächlichen Lebensplan anzupassen, nicht nur an Ihr aktuelles monatliches Budget.
Bevor Sie etwas unterschreiben, nutzen Sie den detaillierten Autokauf-Ratgeber von CarPulse, um Ihre vollständige Kaufentscheidung zu planen.
Profi-Tipp: Denken Sie drei bis fünf Jahre voraus. Wenn die Möglichkeit besteht, dass Sie ein anderes Auto möchten, bevor der Kredit abbezahlt ist, bietet Ihnen Leasing einen saubereren Ausstieg.
Finden Sie Ihr nächstes Auto mit Vertrauen

CarPulse ist der spezialisierte Automarkt in Albanien, auf dem Sie Hunderte von Inseraten für neue und gebrauchte Fahrzeuge durchstöbern können, gefiltert nach Preis, Marke, Modell, Baujahr, Kilometerstand und Kraftstoffart. Ganz gleich, ob Sie über einen Bankkredit oder ein Leasing finanzieren – die Kenntnis der genauen Fahrzeugdaten ist wichtig. Die VIN-basierten Inserate von CarPulse liefern Ihnen genaue und verifizierte Informationen zu jedem Auto. Erfahren Sie mehr über die Funktionsweise der Plattform unter Über CarPulse und beginnen Sie Ihre Suche mit dem Vertrauen, das aus vollständiger Information entsteht.
Häufig gestellte Fragen
Welche Arten der Fahrzeugfinanzierung gibt es in Albanien?
Die wichtigsten Finanzierungsarten sind Autokredite und Finanzierungsleasing, beide werden von den großen albanischen Banken für Neu- und Gebrauchtwagen angeboten. Jede hat unterschiedliche Eigentumsstrukturen und Kostenprofile.
Welche Dokumente brauche ich, um einen Autokredit oder ein Leasing zu beantragen?
In der Regel benötigen Sie einen Nachweis über einen albanischen Wohnsitz, Nachweise über deklariertes Einkommen, eine Arbeitsbescheinigung und einen Kontoauszug. Die Anforderungen von Intesa Sanpaolo legen fest, dass das Einkommen zu 100 % deklariert sein und über das Bankensystem bezogen werden muss.
Gibt es Schutzrechte für Kreditnehmer bei der Autofinanzierung in Albanien?
Ja. Die Bank von Albanien setzt Beschränkungen der Schuldendienstquote durch und verlangt, dass Banken vor der Kreditgenehmigung eine vollständige Finanzanalyse durchführen, wodurch Kreditnehmer vor übermäßiger Verschuldung geschützt und transparentes Marketing gewährleistet wird.
Wie hoch sind die Kreditgrenzen für Neu- vs. Gebrauchtwagen?
Für Neuwagen, die bei Händlern gekauft werden, beträgt die Finanzierung bis zu 6,000,000 LEK oder 40,000 EUR. Gebrauchtwagen werden bis zu 2,800,000 LEK oder 20,000 EUR finanziert.
Können Nichtansässige oder nicht angemeldete Arbeitskräfte in Albanien eine Fahrzeugfinanzierung beantragen?
Nein. Die Voraussetzung ist ein albanischer Wohnsitz und ein regelmäßiges Einkommen, das vollständig deklariert und über das Bankensystem ausgezahlt wird. Nicht deklariertes oder reines Bargeldeinkommen disqualifiziert Antragsteller bei den meisten Banken.
Empfohlen
- Autos kaufen in Albanien: Der komplette Ratgeber | CarPulse.al | CarPulse Albania
- Autohaus zum Verkauf in Albanien - CarPulse.al | CarPulse Albania
- Fiat kaufen in Albanien: Modelle, Preise, Kauftipps | CarPulse Albania
- Autos zum Verkauf: Der komplette Kauf-/Verkaufsratgeber in… | CarPulse Albania
Häufig gestellte Fragen
Welche Arten der Fahrzeugfinanzierung gibt es in Albanien?
Die wichtigsten Finanzierungsarten sind Autokredite und Finanzierungsleasing, beide werden von den großen albanischen Banken für Neu- und Gebrauchtwagen angeboten. Jede hat unterschiedliche Eigentumsstrukturen und Kostenprofile.
Welche Dokumente brauche ich, um einen Autokredit oder ein Leasing zu beantragen?
In der Regel benötigen Sie einen Nachweis über einen albanischen Wohnsitz, Nachweise über deklariertes Einkommen, eine Arbeitsbescheinigung und einen Kontoauszug. Die Anforderungen von Intesa Sanpaolo legen fest, dass das Einkommen zu 100 % deklariert sein und über das Bankensystem bezogen werden muss.
Gibt es Schutzrechte für Kreditnehmer bei der Autofinanzierung in Albanien?
Ja. Die Bank von Albanien setzt Beschränkungen der Schuldendienstquote durch und verlangt, dass Banken vor der Kreditgenehmigung eine vollständige Finanzanalyse durchführen, wodurch Kreditnehmer vor übermäßiger Verschuldung geschützt und transparentes Marketing gewährleistet wird.
Wie hoch sind die Kreditgrenzen für Neu- vs. Gebrauchtwagen?
Für Neuwagen, die bei Händlern gekauft werden, beträgt die Finanzierung bis zu 6,000,000 LEK oder 40,000 EUR. Gebrauchtwagen werden bis zu 2,800,000 LEK oder 20,000 EUR finanziert.
Können Nichtansässige oder nicht angemeldete Arbeitskräfte in Albanien eine Fahrzeugfinanzierung beantragen?
Nein. Die Voraussetzung ist ein albanischer Wohnsitz und ein regelmäßiges Einkommen, das vollständig deklariert und über das Bankensystem ausgezahlt wird. Nicht deklariertes oder reines Bargeldeinkommen disqualifiziert Antragsteller bei den meisten Banken.