
Ratgeber
Der Auto-Leasing-Prozess in Albanien: Leitfaden 2026
Der Auto-Leasing-Prozess in Albanien: 2026 Leitfaden
TL;DR:
- Die meisten Menschen glauben fälschlicherweise, dass Auto-Leasing den Besitz des Autos beinhaltet, aber es gewährt nur das Recht, es vorübergehend zu nutzen. Leasingzahlungen decken die Abschreibung und Finanzierungskosten ab, ohne Eigenkapital aufzubauen, und das Überschreiten der Kilometergrenzen führt zu kostspieligen Strafen. Albanische Leasingnehmer übersehen oft Versicherungslücken und Kündigungsklauseln, was ein erhebliches finanzielles Risiko darstellt, wenn sie ihre Verträge nicht sorgfältig lesen.
Die meisten Menschen, die nach dem Auto-Leasing-Prozess fragen, gehen davon aus, dass sie darauf hinarbeiten, das Auto zu besitzen. Das tun sie jedoch nicht. Zu verstehen, was Auto-Leasing tatsächlich ist, verändert, wie Sie jede Zahl im Vertrag bewerten. Leasing bedeutet, für die Nutzung eines Fahrzeugs über einen festgelegten Zeitraum zu zahlen, nicht, es in Raten zu kaufen. Sie geben das Auto am Ende zurück, es sei denn, es gibt eine Kaufoption und Sie entscheiden sich, diese zu nutzen. Dieser Leitfaden erklärt jeden Schritt des Auto-Leasing-Prozesses, die tatsächlichen Kosten und was albanische Leasingnehmer speziell wissen müssen, bevor sie etwas unterschreiben.
Inhaltsverzeichnis
- Wichtige Erkenntnisse
- Was der Auto-Leasing-Prozess tatsächlich bedeutet
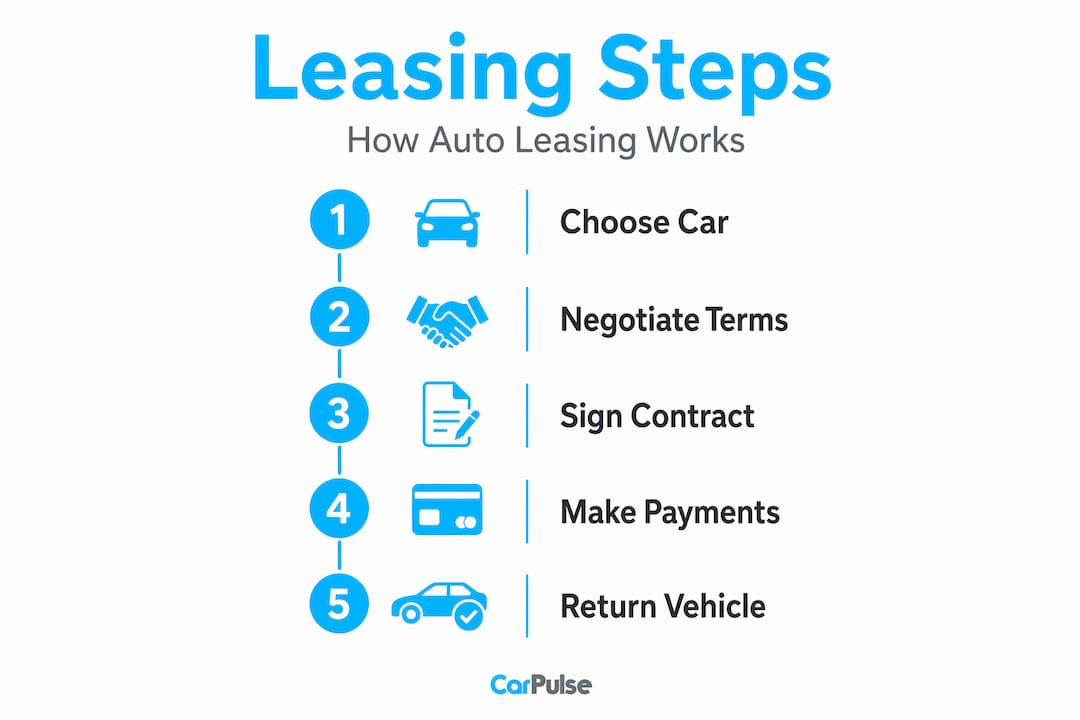
- Wie der Leasingprozess Schritt für Schritt funktioniert
- Verstehen der tatsächlichen Kosten des Leasings
- Versicherungsanforderungen für geleaste Fahrzeuge in Albanien
- Meine Meinung dazu, was albanische Leasingnehmer falsch machen
- Finden Sie Ihr nächstes Fahrzeug auf Carpulse
- FAQ
Wichtige Erkenntnisse
| Punkt | Details |
|---|---|
| Leasing ist nicht kaufen | Sie zahlen für die Nutzung des Fahrzeugs über einen festen Zeitraum, nicht für den eventualen Besitz. |
| Kilometerbegrenzungen sind am wichtigsten | Das Überschreiten Ihrer jährlichen Obergrenze löst pro Kilometer Strafen aus, die schnell ansteigen. |
| Vorauszahlungen sind real | Erwerbsgebühren, Kautionen und Zahlungen für den ersten Monat sind fällig, bevor Sie fahren. |
| Albanische Versicherungen haben Lücken | Die obligatorische TPL-Versicherung deckt Dritte ab, nicht Schäden an Ihrem geleasten Auto. |
| Lesen Sie den Vertrag genau | Verstöße können die sofortige vollständige Zahlung aller verbleibenden Raten auslösen. |
Was der Auto-Leasing-Prozess tatsächlich bedeutet
Fahrzeugleasing, auch als Verbraucherleasing oder Vertragsmiete in einigen Märkten bezeichnet, ist eine Finanzierungsvereinbarung, bei der Sie für die Nutzung eines Autos für einen definierten Zeitraum zahlen, ohne Eigentum zu erwerben. Die meisten Leasingverträge laufen 24 bis 36 Monate, und Ihre monatlichen Zahlungen decken die geschätzte Abschreibung des Fahrzeugs während dieses Zeitraums zuzüglich einer Finanzierungsgebühr ab. Sie zahlen nicht den vollen Wert des Autos ab. Das ist der grundlegende Unterschied zwischen Leasing und einem herkömmlichen Autokredit.
Wenn Sie ein Auto direkt kaufen oder finanzieren, bauen Sie Eigenkapital auf. Bei einem Leasing gibt es kein Eigenkapital. Was Sie stattdessen erhalten, sind niedrigere monatliche Zahlungen, die Möglichkeit, häufiger ein neueres Fahrzeug zu fahren, und keine langfristige Verantwortung für den Besitz. Das Auto gehört während der gesamten Laufzeit dem Leasinggeber (der Leasinggesellschaft oder dem Autohaus).
Einige Begriffe, die es wert sind, vor dem weiteren Vorgehen zu kennen:
- Restwert: Der voraussichtliche Wert des Autos am Ende des Leasings. Ein höherer Restwert senkt Ihre monatlichen Zahlungen, da weniger Abschreibung abgedeckt werden muss.
- Geldfaktor: Der Zinssatz für ein Leasing, ausgedrückt als kleine Dezimalzahl. Multiplizieren Sie ihn mit 2.400, um den ungefähren jährlichen Prozentsatz zu erhalten.
- Kapitalisierter Kosten: Der vereinbarte Preis des Fahrzeugs. Eine Verhandlung über diesen Preis senkt direkt Ihre Zahlungen.
- Erwerbsgebühr: Eine Gebühr des Kreditgebers, typischerweise bis zu 1.000 $, die selten verhandelbar ist und oft in das Leasing eingerechnet wird.
- Kilometerobergrenze: Leasingnehmer vereinbaren eine jährliche Begrenzung, die normalerweise zwischen 10.000 und 15.000 Meilen liegt. Das Überschreiten löst pro Kilometer Gebühren aus.
Die meisten Verbraucherleasingverträge sind geschlossene Verträge, was bedeutet, dass das Risiko des Restwerts beim Leasinggeber bleibt. Wenn das Auto am Ende des Leasings weniger wert ist als prognostiziert, ist das deren Problem, nicht Ihres, solange Sie die Vertragsbedingungen eingehalten haben.
Wie der Leasingprozess Schritt für Schritt funktioniert
Der grundlegende Leasingprozess reicht von der Auswahl der Bedingungen bis zur Rückgabe oder dem Kauf des Fahrzeugs am Ende des Vertrags. So sieht das in der Praxis aus:
- Überprüfen Sie Ihre Kreditwürdigkeit und setzen Sie ein Budget. Leasinggesellschaften überprüfen die Kreditwürdigkeit genau. Ein besserer Score schaltet bessere Geldfaktoren frei. Wissen Sie, was Ihr monatliches Limit ist, bevor Sie in ein Autohaus gehen.
- Wählen Sie eine Leasinglaufzeit. Die Laufzeiten liegen normalerweise zwischen zwei und vier Jahren. Kürzere Laufzeiten bedeuten höhere monatliche Zahlungen, aber mehr Flexibilität. Längere Laufzeiten strecken die Zahlungen, verpflichten Sie aber länger an das Fahrzeug.
- Schätzen Sie Ihre jährliche Kilometerleistung ehrlich. Hier machen die meisten Leute Fehler. Denken Sie an Ihren täglichen Arbeitsweg, Wochenendausflüge und saisonale Reisen. Unterschätzen Sie und Sie werden bei der Rückgabe Strafen zahlen müssen.
- Verhandeln Sie die kapitalisierten Kosten. Der Fahrzeugpreis ist verhandelbar, genau wie beim Kauf. Ein niedrigerer Kapitalisierungsbetrag bedeutet niedrigere monatliche Zahlungen. Überspringen Sie diesen Schritt nicht, nur weil es unangenehm ist.
- Überprüfen Sie alle Gebühren und den Geldfaktor. Bitten Sie den Händler, Ihnen den Geldfaktor ausdrücklich zu zeigen. Vergleichen Sie ihn mit den aktuellen Marktzinssätzen. Erwerbsgebühren und Entsorgungsgebühren (die am Ende des Leasings anfallen) sollten im Voraus offengelegt werden.
- Unterschreiben Sie den Leasingvertrag sorgfältig. Lesen Sie jede Klausel, insbesondere die Abschnitte über Kilometerüberschreitungen, Abnutzungsstandards, Strafen für vorzeitige Kündigung und was passiert, wenn Sie in Verzug geraten. Leasingverträge sind bindende Verträge, und das Übertragen oder Verkaufen des Fahrzeugs ist in der Regel nicht erlaubt.
- Zahlen Sie pünktlich jeden Monat. Verspätete Zahlungen sind kein kleines Ärgernis bei einem Leasingvertrag. Mehr dazu im Kostenabschnitt.
- Wählen Sie Ihre Option am Ende des Leasings. Geben Sie das Auto zurück, kaufen Sie es zum vorher festgelegten Restwert, wenn der Vertrag dies erlaubt, oder in einigen Fällen, rollen Sie in ein neues Leasing.
Pro Tipp: Bevor Sie unterschreiben, bitten Sie den Händler, Ihnen ein vollständiges Leasingarbeitsblatt zu zeigen, das die kapitalisierten Kosten, den Restwert, den Geldfaktor und alle Gebühren enthält. Jeder Händler, der Ihnen diese Aufschlüsselung nicht zeigen möchte, ist ein Händler, von dem Sie sich fernhalten sollten.
Verstehen der tatsächlichen Kosten des Leasings
Leasing kann auf den ersten Blick günstig erscheinen. Die monatlichen Zahlungen sind fast immer niedriger als bei einem Kredit für dasselbe Auto. Aber das Gesamtbild umfasst eine Reihe von Kosten, die neue Leasingnehmer überraschen können.
Vorauszahlungen sind erheblich. Anfangsgebühren können eine Kaution, die Zahlung für den ersten Monat, die Erwerbsgebühr, Steuern und Registrierungsgebühren umfassen. In einigen Verträgen ist eine Reduzierung der kapitalisierten Kosten (im Wesentlichen eine Anzahlung) erforderlich oder empfohlen, um die monatlichen Zahlungen zu senken. Bevor Sie das Autohaus verlassen, müssen Sie möglicherweise einen Scheck über mehrere tausend Dollar ausstellen.
Monatliche Zahlungen werden auf der Grundlage der Abschreibung zuzüglich der Finanzierungsgebühr berechnet. Ein Fahrzeug mit starkem Restwert und niedrigem Geldfaktor erzeugt die günstigsten Zahlungen. Deshalb leasen einige Modelle viel besser als andere, selbst wenn ihre Listenpreise ähnlich sind.
Die Kosten, die die Menschen am meisten überraschen, sind die Strafen:
- Kilometerüberschreitungen: Das Überschreiten Ihrer Obergrenze kostet in der Regel 15 bis 25 Cent pro Meile, abhängig vom Vertrag. Fahren Sie 5.000 Meilen über einen 36-monatigen Leasingvertrag, könnten Sie bei der Rückgabe 750 bis 1.250 $ schulden.
- Abnutzung: Normale Abnutzung ist in der Regel akzeptabel. Kratzer, Dellen, abgenutzte Reifen und innere Schäden, die über den Standard hinausgehen, werden bei der Rückgabe berechnet.
- Vorzeitige Kündigung: Strafen für die vorzeitige Beendigung eines Leasings sind erheblich. Der Leasinggeber verlangt in der Regel die verbleibenden Zahlungen, Gebühren und eine Kündigungsstrafe. Es gibt keinen sauberen Ausstieg aus einem Leasingvertrag in der Mitte.
Pro Tipp: Wenn Sie wissen, dass Ihre Fahrgewohnheiten tendenziell hoch sind, verhandeln Sie im Voraus eine höhere Kilometerobergrenze. Der pro Kilometer Satz im Vertrag ist fast immer günstiger als die Überziehungsstrafe, die bei der Rückgabe berechnet wird.
Für einen umfassenderen Blick auf Fahrzeugfinanzierungsoptionen in Albanien, einschließlich der Vergleich von Leasing und traditionellen Krediten, hat CarPulse einen detaillierten lokalen Leitfaden, den es wert ist, vor einer Verpflichtung zu lesen.
Versicherungsanforderungen für geleaste Fahrzeuge in Albanien
Dieser Abschnitt ist wichtiger, als die meisten albanischen Leasingnehmer erkennen. Der Standardversicherungsrahmen des Landes schützt Sie nicht vollständig, wenn Sie ein geleastes Auto fahren.
Die Kfz-Haftpflichtversicherung (TPL) ist obligatorisch für alle Fahrzeuge in Albanien. Sie deckt materielle und gesundheitliche Schäden Dritter ab, wenn Sie einen Unfall verursachen. Was sie nicht abdeckt, sind Schäden an Ihrem eigenen Fahrzeug, dem geleasten Auto selbst. Wenn Sie einen Unfall haben, zahlt die TPL die andere Partei. Die Reparaturkosten des geleasten Fahrzeugs fallen auf Sie.
Dies schafft ein echtes finanzielles Risiko. Da das Auto der Leasinggesellschaft gehört, sind Schäden daran während Ihrer Laufzeit Ihre vertragliche Verantwortung. Die meisten Leasingverträge verlangen, dass Sie zusätzlich zur TPL eine Vollkaskoversicherung und eine Kollisionversicherung haben. Überprüfen Sie dies in Ihrem Vertrag, bevor Sie unterschreiben.
Einige weitere Dinge, die Sie wissen sollten:
- Unfälle sofort melden. Schäden an einem geleasten Fahrzeug erfordern eine umgehende Benachrichtigung des Leasinggebers und in der Regel einen Polizeibericht. Unbefugte Reparaturen können zu Vertragsverletzungen und Geldstrafen führen.
- Ansprüche haben eine Verjährungsfrist. Nach albanischem Recht müssen Kfz-Haftpflichtansprüche innerhalb von zwei Jahren nach dem Vorfall geltend gemacht werden.
- Grenzüberschreitendes Fahren. Viele albanische Leasingverträge enthalten Einschränkungen für das Fahren des Fahrzeugs außerhalb des Landes. Wenn Sie Grenzen überschreiten müssen, überprüfen Sie, ob der Vertrag eine vorherige Genehmigung erfordert und welche zusätzliche Versicherung benötigt wird.
Wenn Ihr Leasingvertrag keine erforderliche Deckung über die TPL hinaus angibt, fragen Sie schriftlich, bevor Sie unterschreiben. Eine Lücke in der Deckung für ein Fahrzeug, das Sie nicht besitzen, ist ein Risiko, das Sie sich nicht leisten können zu ignorieren.
Meine Meinung dazu, was albanische Leasingnehmer falsch machen
Ich habe viele Menschen gesehen, die mit der Erwartung von Flexibilität in ein Leasing gehen und sich dann gefangen fühlen, wenn sie herauskommen. Die meisten Frustrationen lassen sich auf zwei Dinge zurückführen: falsche Kilometerberechnung und das Nichtlesen der Kündigungsklauseln.
Meiner Erfahrung nach schätzen die Menschen ihre jährliche Kilometerleistung basierend auf ihren besten Fahrgewohnheiten, nicht auf ihren tatsächlichen. Dann erreichen sie Monat 30 eines 36-monatigen Leasings und stellen fest, dass sie bereits 4.000 Meilen über dem Limit liegen. Die Mathematik zu diesem Zeitpunkt ist schmerzhaft und unvermeidlich.
Der finanzielle Schock, der mit einem Verzug einhergeht, ist noch schlimmer. Leasingverzüge in Albanien können eine Klausel auslösen, die die sofortige vollständige Zahlung aller verbleibenden Raten erfordert. Das ist kein Warnschreiben. Das ist der gesamte verbleibende Betrag, der auf einmal fällig ist. Die meisten Menschen lesen diese Bestimmung nicht, bis sie für sie gilt.
Was ich jedem sage, der sich ein Leasing ansieht: Behandeln Sie die Kilometerobergrenze als Ihre harte Obergrenze und bauen Sie einen Puffer in Ihr Budget für den ersten Monat der nächsten Leasingüberlappung ein. Der albanische Markt wächst in diesem Bereich, aber lokale Verträge sind nicht immer mit der Bildung des Leasingnehmers im Hinterkopf geschrieben. Sie müssen sich am Tisch der Unterzeichnung für sich selbst einsetzen.
Die Leasingbedingungen an Ihre tatsächlichen Gewohnheiten anzupassen, ist kein optionaler Rat. Es ist die wichtigste Entscheidung, die Sie im gesamten Prozess treffen.
— Henri
Finden Sie Ihr nächstes Fahrzeug auf Carpulse
Ob Sie bereit sind zu leasen oder noch Ihre Optionen vergleichen, CarPulse erleichtert es, zu sehen, was derzeit in Albanien verfügbar ist.

CarPulse ist Albaniens größter Automarkt, der Käufer und Leasingnehmer mit verifizierten Händlern und privaten Verkäufern im ganzen Land verbindet. Sie können nach Marke, Modell, Jahr, Preis und Kraftstoffart filtern, um Fahrzeuge zu finden, die zu Ihrem Budget und Ihren Leasingvorlieben passen. Die Händler auf der Plattform sind verifiziert, die Angebote sind detailliert, und die mobile App ermöglicht es Ihnen, von überall aus zu stöbern, zu speichern und zu vergleichen. Wenn Sie die Entscheidung zwischen Leasing und Kauf treffen, führt der Leitfaden zur Autofinanzierung auf CarPulse durch den vollständigen Vergleich mit dem Kontext des albanischen Marktes.
FAQ
Was ist der Auto-Leasing-Prozess in einfachen Worten?
Der Auto-Leasing-Prozess umfasst die Auswahl eines Fahrzeugs und einer Leasinglaufzeit, die Preisverhandlung, das Unterzeichnen eines Vertrags, die monatlichen Zahlungen und die Rückgabe oder den Kauf des Fahrzeugs am Ende der Laufzeit. Sie zahlen für die Nutzung des Autos, nicht für das Eigentum.
Wie unterscheidet sich der Auto-Leasing-Prozess vom Kauf?
Wenn Sie kaufen, bauen Sie Eigenkapital auf und besitzen schließlich das Fahrzeug. Bei einem Leasing decken die Zahlungen nur die Abschreibung und Finanzierungskosten ab, und das Auto wird am Ende der Laufzeit an den Leasinggeber zurückgegeben.
Was passiert, wenn ich meine Kilometergrenze überschreite?
Das Überschreiten der Kilometerobergrenze löst pro Kilometer Strafen aus, die im Leasingvertrag festgelegt sind, typischerweise zwischen 15 und 25 Cent pro Meile. Diese Gebühren werden bei der Rückgabe des Fahrzeugs berechnet und eingezogen.
Brauche ich mehr als TPL-Versicherung für ein geleastes Auto in Albanien?
Ja. TPL ist obligatorisch, deckt jedoch nur Schäden an Dritten ab. Leasingnehmer benötigen in der Regel zusätzlichen Versicherungsschutz für Schäden am geleasten Fahrzeug selbst, da der Vertrag normalerweise eine Vollkaskoversicherung und eine Kollisionversicherung verlangt.
Kann ich einen Leasingvertrag für ein Auto in Albanien vorzeitig beenden?
Eine vorzeitige Kündigung ist technisch möglich, aber kostspielig. Eine vorzeitige Beendigung bedeutet in der Regel, dass die verbleibenden Raten, Gebühren und eine Kündigungsstrafe zu zahlen sind. In einigen Fällen können Kündigungsklauseln den gesamten verbleibenden Betrag sofort fällig machen.
Empfohlen
- Finanzierung von Fahrzeugen in Albanien: Kredite & Leasing |… | CarPulse Albanien
- Finanzierung von Fahrzeugen in Albanien: Kredite & Leasing |… | CarPulse Albanien
- Finanzierung eines Autos in Albanien: der vollständige Leitfaden | CarPulse Albanien
- Wie man ein Auto in Albanien finanziert: Ihr Leitfaden für… | CarPulse Albanien