
Ratgeber
Autoversicherung in Albanien: Deckungsarten und Kosten
Kfz-Versicherung in Albanien: Deckungsarten und was sie kosten
Jedes registrierte Fahrzeug in Albanien benötigt gesetzlich eine TPL (Haftpflichtversicherung), während Kasko und Minikasko optionale Zusatzversicherungen sind, die Ihr eigenes Auto schützen. Die Kosten der Kfz-Versicherung in Albanien hängen hauptsächlich von fünf Faktoren ab: der Motorleistung Ihres Autos, Ihrem Alter und Fahrverhalten, der Stadt, in der Sie registriert sind, dem Marktwert des Fahrzeugs und ob Sie Extras wie Pannenhilfe oder europäischen Schutz hinzufügen. Eine grundlegende TPL-Police für ein kleines Stadtauto ist günstig; eine vollständige Kasko für ein neueres Fahrzeug kostet mehrere Male mehr.
Bevor Sie etwas anderes tun:
- Überprüfen Sie das Ablaufdatum Ihrer aktuellen Police. Sie können eine Verlängerung bis zu 15 Tage vor Ablauf kaufen, ohne dass eine Lücke erforderlich ist.
- Kaufen Sie TPL online über einen Versicherer oder eine App, wenn Ihr Auto in Albanien registriert ist. Es ist obligatorisch, unabhängig davon, wie oft Sie fahren.
- Erwägen Sie Kasko nur, wenn Ihr Auto die Wert- und Alterskriterien erfüllt, die die Versicherer verlangen. Andernfalls passt Minikasko normalerweise besser.
Wichtige Erkenntnisse
TPL ist obligatorisch und deckt nur Dritte, während Kasko und Minikasko optionale Zusatzversicherungen sind, die Ihr eigenes Fahrzeug schützen und mit echten Anspruchsgrenzen verbunden sind.
| Punkt | Details |
|---|---|
| TPL ist nicht verhandelbar | Jedes in Albanien registrierte Auto benötigt es gesetzlich; ohne es zu fahren, riskiert Bußgelder und Beschlagnahme. |
| Kasko hat strenge Anforderungen | Versicherer verlangen oft einen Marktwert von etwa 5.000 € und ein Fahrzeugalter von unter etwa 10 Jahren. |
| Minikasko schließt die Lücke | Es eignet sich für ältere oder weniger wertvolle Autos, die nicht für eine vollständige Kasko-Versicherung qualifiziert sind. |
| Verlängerung bis zu 15 Tage im Voraus | Der Kauf einer Ersatzpolice vor Ablauf vermeidet eine Deckungslücke. |
| Digitaler Kauf beschleunigt die Dinge | Apps bieten jetzt den sofortigen Kauf von TPL mit Ratenzahlungen an, einige zu 0 % Zinsen. |
Inhaltsverzeichnis
- Was ist TPL und warum ist es obligatorisch?
- Kasko und Minikasko: Was sie über das Minimum hinaus hinzufügen
- Wie Versicherer Ihre Prämie berechnen
- Fahren im Ausland: Grüne Karte und Grenzversicherungsregeln
- Wo und wie man in Albanien Kfz-Versicherung kauft
- Was nach einem Unfall zu tun ist
- Wie man die richtige Police auswählt, ohne zu viel zu bezahlen
- Häufig gestellte Fragen
- Quellen
Was ist TPL und warum ist es obligatorisch?
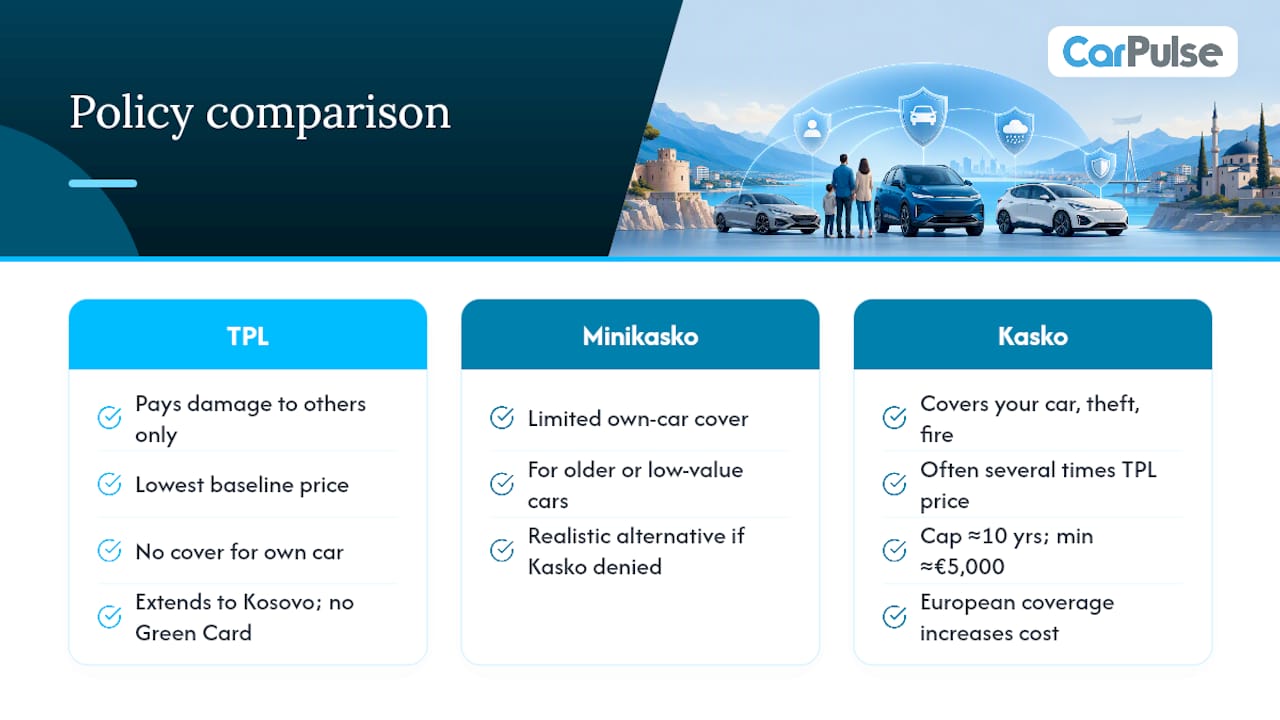
TPL steht für Haftpflichtversicherung, und es ist die einzige Versicherungsart, die das albanische Gesetz tatsächlich vorschreibt. Es deckt Schäden, die Sie anderen Personen zufügen, in drei Kategorien: Sachschäden an ihrem Fahrzeug oder Eigentum, Personenschäden und Vermögensschäden (verlorenes Einkommen, medizinische Rechnungen, die direkt mit dem Unfall verbunden sind). Es zahlt keinen Cent für Ihr eigenes Auto.
Die Policen gelten für ein Jahr und decken typischerweise Albanien sowie den Kosovo ab, da die beiden Länder eine gemeinsame Versicherungszone für inländische TPL teilen. Dies ist ein Detail, das viele Fahrer übersehen, wenn sie annehmen, dass die Police an der albanischen Grenze endet.
Überspringen Sie dies und die Konsequenzen sind sofort. Ohne gültige TPL zu fahren, ist ein rechtlicher Verstoß, der Bußgelder nach sich zieht und bedeuten kann, dass Ihr Auto an einem Kontrollpunkt beschlagnahmt wird. Versicherer, die in Albanien TPL verkaufen dürfen, sind SIGAL UNIQA, SIGMA (VIG) und andere, die unter dem Versicherungssystem des Landes tätig sind, sodass der Vergleich von registrierten Unternehmen unkompliziert ist.
Einige Zahlen, die es wert sind, bekannt zu sein:
- Die TPL-Entschädigungsgrenzen sind in Lekë festgelegt und variieren je nach Versicherer und Policenstufe, wobei Personenschäden, Sachschäden und Vermögensschäden separat abgedeckt werden.
- Zusatzleistungen wie AutoSOS Pannenhilfe und europäische territoriale Erweiterungen werden häufig zusammen mit der Basis-TPL-Police verkauft, jedoch nicht automatisch gebündelt.
- Die Standardlaufzeit beträgt ein Jahr; es gibt kein monatliches TPL-Produkt auf dem albanischen Markt, wie es in einigen Ländern angeboten wird.
Pro-Tipp: Setzen Sie eine Kalendererinnerung 20 Tage vor Ablauf Ihrer TPL. Das gibt Ihnen einen Puffer, um Preise zu vergleichen, ohne das Risiko einer Deckungslücke am tatsächlichen Ablaufdatum einzugehen.
Kasko und Minikasko: Was sie über das Minimum hinaus hinzufügen
TPL schützt andere Personen. Kasko und Minikasko schützen Ihr Auto, und sie funktionieren sehr unterschiedlich.
Vollkasko deckt Ihr eigenes Fahrzeug bei Unfallschäden unabhängig von der Schuld ab, plus typischerweise Diebstahl, Feuer und Vandalismus, abhängig von den Bedingungen der Police. Es ist das, was der umfassenden Deckung auf dem albanischen Markt am nächsten kommt. Minikasko ist eine reduzierte Version, die normalerweise ein engeres Spektrum an Risiken (häufig Diebstahl und spezifische Schadensarten) zu einer niedrigeren Prämie abdeckt, mit einer gedeckelten Auszahlung.
Der Haken bei Vollkasko ist die Berechtigung. Die meisten Versicherer stellen keine Kasko-Police aus, es sei denn, das Auto erfüllt einen Mindestmarktwert, der oft bei etwa 5.000 € liegt, und liegt in einem Altersfenster von etwa 10 Jahren. Fahren Sie ein älteres gebrauchtes Auto, wird Ihnen Kasko möglicherweise einfach nicht angeboten, egal wie viel Sie bereit wären zu zahlen.
Genau hier verdient Minikasko seinen Platz. Es ist für Autos gedacht, die die Kasko-Anforderungen nicht erfüllen, oder für Besitzer, die einen gewissen Schutz ohne die höhere Prämie wünschen. Einige Minikasko-Produkte decken Entschädigungen bis zu Beträgen wie 1.000.000 Lekë, eine Obergrenze, die es wert ist, überprüft zu werden, bevor Sie annehmen, dass Sie vollständig versichert sind.
- Vollkasko: breitere Abdeckung, schuldunabhängig, strenge Anforderungen.
- Minikasko: teilweise Abdeckung, geringere Kosten, weniger Einschränkungen hinsichtlich des Fahrzeugalters oder -werts.
- Beide schließen allgemeinen Verschleiß, mechanische Ausfälle und häufig Schäden durch Fahren unter Einfluss aus.
Pro-Tipp: Kaufen Sie keine Vollkasko nur, weil es sicherer klingt. Wenn Ihr Auto älter als 10 Jahre oder weniger als etwa 5.000 € wert ist, lehnen Versicherer es möglicherweise ohnehin ab, sodass Minikasko die realistische Option und oft die finanziell klügere ist.
Wie Versicherer Ihre Prämie berechnen
Ihr Preis ist keine feste Zahl aus einer Tabelle. Versicherer berücksichtigen mehrere Faktoren, und sie zu verstehen, ermöglicht es Ihnen, tatsächlich zu verhandeln oder intelligenter einzukaufen, anstatt das erste Angebot zu akzeptieren.
Die Hauptvariablen, die Ihre Prämie beeinflussen:
- Motorgröße und -leistung. Größere Motoren bedeuten statistisch größere Ansprüche, sodass TPL und Kasko beide mit der PS-Zahl oder dem Hubraum steigen.
- Alter und Erfahrung des Fahrers. Neuere Fahrer, insbesondere unter 25, zahlen in der Regel mehr bei fast jedem Versicherer.
- Schadenhistorie. Ein sauberer Rekord erhält einen Schadenfreiheitsrabatt; kürzliche Unfälle erhöhen Ihren Erneuerungspreis.
- Fahrzeugwert und -alter. Dies ist besonders wichtig für Kasko, wo die Auszahlungshöhe an den tatsächlichen Wert des Fahrzeugs gebunden ist.
- Stadt oder Region. Städtische Gebiete wie Tirana haben dichteren Verkehr und höhere Unfallraten, die Versicherer in die Preisgestaltung einfließen lassen.
- Territorium und Zusatzleistungen. Die Erweiterung des Schutzes auf Europa, die Hinzufügung von Pannenhilfe oder die Senkung Ihrer Selbstbeteiligung erhöhen alle den Basispreis.
Selbstbeteiligungen funktionieren so, wie Sie es erwarten würden: Wählen Sie eine höhere Selbstbeteiligung und Ihre Prämie sinkt, aber Sie zahlen mehr aus eigener Tasche, wenn Sie tatsächlich einen Anspruch geltend machen. Es ist ein echtes Abwägen, kein Formalismus auf dem Papier.
Für grobe Budgetierung liegt ein kleines Stadtauto mit einer grundlegenden TPL-Police am unteren Ende des Kostenspektrums, während ein neueres, höherwertiges Fahrzeug mit voller Kasko und europäischer Erweiterung sowie Pannenhilfe mehrere Male über diesem Basissatz liegen kann. Die Gesamtkosten für den Fahrzeugbesitz in Albanien umfassen Versicherung neben Kraftstoff, Wartung und Steuern, daher ist es hilfreich, die Prämie als einen Posten in einem größeren Jahresbudget zu planen, anstatt isoliert.
Wenn Sie ein Auto versichern, das Sie gerade gekauft haben, hilft es, wichtige Wartungsgewohnheiten für albanische Straßen zusammen mit Ihrem Versicherungsangebot zu überprüfen, um kleine Probleme zu erkennen, bevor sie zu teuren Ansprüchen werden.
Fahren im Ausland: Grüne Karte und Grenzversicherungsregeln
Albanische TPL folgt Ihnen nicht automatisch über jede Grenze. Zwei Dokumente schließen die Lücke: Karton Jeshil (Grüne Karte) und Polica Kufitare (Grenzpolice).
Wenn Sie als albanischer Fahrer ins Ausland fahren, benötigen Sie die Karton Jeshil, um die Haftpflichtdeckung in den Ländern, die Sie besuchen, zu garantieren. Ohne sie fahren Sie unversichert, sobald Sie in ein Land einreisen, das sie verlangt. In die andere Richtung benötigen ausländische Fahrzeuge, die nach Albanien einreisen, eine Polica Kufitare, eine Grenzpolice, die die gleiche Rolle für Besucher erfüllt.
Die Gültigkeitsoptionen für Grenzpolicen reichen typischerweise von kurzen Reisen bis zu einem vollen Jahr:
- 15 Tage für eine schnelle grenzüberschreitende Reise oder Durchreise.
- 30 bis 90 Tage für längere Reisen oder saisonale Besuche.
- Bis zu 1 Jahr für Fahrer, die regelmäßig Grenzen überschreiten.
Bevor Sie reisen, gehen Sie diese Checkliste durch:
- Bestätigen Sie, dass Ihre Karton Jeshil für jedes Land auf Ihrer Route gültig ist, nicht nur für Ihr endgültiges Ziel.
- Tragen Sie Ihre Fahrzeugregistrierung, Ihren Personalausweis oder Reisepass und das physische Dokument der Grünen Karte bei sich.
- Kaufen Sie die Grenzdeckung ein paar Tage vor der Reise, anstatt an der Grenze, da Warteschlangen und Verzögerungen bei der Papierarbeit an stark frequentierten Kontrollpunkten häufig sind.
Wo und wie man in Albanien Kfz-Versicherung kauft
Sie haben drei praktische Möglichkeiten, um eine Versicherung abzuschließen: Versicherungsbüros, autorisierte Agenten oder Makler und digitale Kanäle über Bank- oder Fintech-Apps. Alle drei verkaufen die gleichen zugrunde liegenden Produkte, TPL, Kasko und Minikasko, aber die Erfahrung unterscheidet sich erheblich.
Der Besuch eines Versicherungsbüros funktioniert immer noch gut, wenn Sie möchten, dass jemand die Bedingungen persönlich erklärt. Agenten und Makler können nützlich sein, um mehrere Versicherer gleichzeitig zu vergleichen, anstatt jeden einzeln zu besuchen. Aber der digitale Kauf hat den Prozess für viele Fahrer wirklich verändert. Lokale Berichte zeigen, dass das Erlebnis beim Kauf von Versicherungen in Albanien sich von einer Papierlast zu etwas viel Bequemlicherem gewandelt hat, was hauptsächlich durch mobile Apps vorangetrieben wird.
Der typische Kaufablauf sieht so aus:
- Versammeln Sie Ihre Fahrzeugregistrierung, ID und die aktuelle Policennummer, falls Sie erneuern.
- Holen Sie sich ein Angebot, entweder persönlich, über einen Makler oder über eine App.
- Wählen Sie Ihre Deckungshöhe und alle Zusatzleistungen (Pannenhilfe, europäische Erweiterung).
- Zahlen Sie, entweder in voller Höhe oder über einen Ratenzahlungsplan.
- Erhalten Sie Ihre Police, oft als PDF sofort über digitale Kanäle oder auf Papier, wenn sie in einem physischen Büro gekauft wurde.
Bei der Zahlung ermöglichen es Apps wie Myiute Fahrern jetzt, TPL zu kaufen und die Kosten in 4 Raten zu 0 % Zinsen aufzuteilen, was wichtig ist, wenn Sie nicht das gesamte Jahr im Voraus bezahlen möchten. Diese Ratenzahlungsoption hat auch dazu beigetragen, versehentliche Lücken zu reduzieren, da die digitale Erneuerung Minuten dauert, anstatt einen Bürobesuch zu erfordern.
Pro-Tipp: Wenn Sie gerade ein gebrauchtes Auto über eine Plattform wie CarPulse gekauft haben, versichern Sie es, bevor Sie es nach Hause fahren, nicht danach. Eine Lücke von nur einem Tag ohne TPL ist ein rechtlicher Verstoß, und Händler werden dieses Risiko nicht für Sie abdecken.
Was nach einem Unfall zu tun ist
Die Minuten unmittelbar nach einem Unfall entscheiden, wie reibungslos Ihr Anspruch später verläuft. Bleiben Sie ruhig und arbeiten Sie dies der Reihe nach ab:
- Überprüfen Sie zuerst auf Verletzungen. Rufen Sie den Notdienst, wenn jemand verletzt ist, ohne Ausnahmen.
- Bewegen Sie die Fahrzeuge aus dem Verkehr, wenn es sicher ist, und schalten Sie die Warnblinker ein.
- Tauschen Sie die Details mit dem anderen Fahrer aus: Name, Kennzeichen, Versicherer und Policennummer.
- Fotografieren Sie die Szene, die Schäden und die Position beider Fahrzeuge, bevor sich etwas bewegt.
- Rufen Sie die Polizei für alles, was über kleinere Kratzer hinausgeht, da ein Polizeibericht oft erforderliche Dokumentation für Ihren Anspruch wird.
Sobald Sie in Sicherheit sind, benachrichtigen Sie Ihren Versicherer so schnell wie möglich. Sie benötigen in der Regel:
- Den Polizeibericht (falls einer erstellt wurde).
- Fotos der Schäden und der Unfallstelle.
- Ihre Policennummer und ID.
- Die Versicherungsdetails des anderen Fahrers.
Antwort- und Zahlungsfristen variieren je nach Versicherer und Komplexität des Anspruchs, aber unkomplizierte TPL-Ansprüche bewegen sich in der Regel schneller als umstrittene Kasko-Ansprüche, bei denen Schuldfragen im Raum stehen. Eine Sache, die es wert ist, geschützt zu werden: Das Einreichen kleiner Ansprüche kann im Laufe der Zeit Ihren Schadenfreiheitsrabatt verringern, also wägen Sie ab, ob eine kleinere Reparatur es wert ist, aus eigener Tasche zu bezahlen, anstatt über die Versicherung einzureichen, insbesondere wenn Ihre Selbstbeteiligung den Großteil der Auszahlung auffressen würde.
Wie man die richtige Police auswählt, ohne zu viel zu bezahlen
Die Deckung an Ihre tatsächliche Situation anzupassen, anstatt einfach das zu kaufen, was ein Agent empfiehlt, spart echtes Geld. Arbeiten Sie dies durch, bevor Sie etwas unterschreiben:
- Listen Sie auf, wie Sie das Auto tatsächlich nutzen: tägliches Fahren in der Stadt, gelegentliche lange Fahrten oder regelmäßige Reisen ins Ausland.
- Überprüfen Sie, ob Ihr Auto für eine Vollkasko qualifiziert oder ob Minikasko die realistische Option ist.
- Überprüfen Sie die territorialen Grenzen. Deckt die Police nur Albanien oder Albanien und Europa ab?
- Bestätigen Sie die Höhe der Selbstbeteiligung und wie sie sich auf eine tatsächliche Schadensauszahlung auswirkt.
- Fragen Sie nach dem Schadennetzwerk. Hat der Versicherer Reparaturpartner in Ihrer Nähe oder werden Sie quer durch die Stadt geschickt?
Wenn Sie mit einem Versicherer oder Agenten sprechen, fragen Sie direkt:
- Was ist die genaue Entschädigungsgrenze für Personenschäden, Sachschäden und Vermögensschäden?
- Was ist spezifisch ausgeschlossen? Fragen Sie nach der Ausschlussliste, nicht nach einer Zusammenfassung.
- Wie funktioniert der Schadensprozess von Anfang bis Ende, und wie sieht der typische Zahlungszeitraum aus?
Achten Sie auf einige Warnsignale: vage Ausschlussformulierungen, die niemand klar erklären kann, Versprechen schneller Ansprüche ohne benannte lokale Reparaturpartner und Prämien, die im Vergleich zu Wettbewerbern, die die gleiche Deckungsstufe anbieten, verdächtig niedrig erscheinen. Wenn ein Angebot zu gut erscheint, ist es das normalerweise, und die Lücke zeigt sich später im Kleingedruckten.
Warum dieser Leitfaden existiert
Meine erste Police in Albanien zu kaufen bedeutete, durch Fachbegriffe zu sitzen, die ich nicht vollständig verstand, und ich habe diesen Leitfaden erstellt, um anderen Fahrern das zu ersparen. Carpulse verbindet bereits Käufer, Verkäufer und Händler im ganzen Land, sodass es sich wie eine natürliche Erweiterung dieser Arbeit anfühlte, die Leser durch den nächsten Schritt zu führen, das Auto, das sie gerade gekauft oder verkauft haben, zu versichern.
Häufig gestellte Fragen
Was kostet die Kfz-Versicherung in Albanien?
Die Kosten hängen von der Art der Deckung, der Fahrzeugleistung, dem Alter des Fahrers, der Schadenhistorie und der Stadt ab. Eine grundlegende TPL-Police für ein kleines Auto liegt am unteren Ende; eine Vollkasko für ein neueres, höherwertiges Fahrzeug mit europäischer Deckung kostet erheblich mehr, oft mehrere Male den Basis-TPL-Preis.
Ist TPL dasselbe wie eine Vollkaskoversicherung?
Nein. TPL zahlt nur für Schäden, die Sie anderen Personen oder deren Eigentum zufügen. Es zahlt nichts für die Reparatur Ihres eigenen Autos nach einem Unfall, Diebstahl oder Feuer, wo Kasko oder Minikasko ins Spiel kommen.
Kann ich ein älteres gebrauchtes Auto mit Kasko versichern?
Oft nicht. Die meisten Versicherer setzen die Kasko-Berechtigung bei einem Fahrzeugalter von etwa 10 Jahren und einem Mindestmarktwert von etwa 5.000 € fest. Wenn Ihr Auto außerhalb dieser Grenzen liegt, ist Minikasko normalerweise die realistische Alternative.
Benötige ich eine Grüne Karte, um in den Kosovo zu fahren?
Inländische TPL-Policen in Albanien erstrecken sich häufig ohne separate Grüne Karte auf den Kosovo, da die beiden Märkte diese Deckungszone teilen. Überprüfen Sie die spezifischen Bedingungen Ihrer Police, da die Deckungsdetails je nach Versicherer variieren.
Was passiert, wenn ich ohne gültige TPL fahre?
Sie brechen das albanische Gesetz, was Bußgelder und die Beschlagnahme des Fahrzeugs an einem Kontrollpunkt zur Folge haben kann. Es bedeutet auch, dass Sie persönlich für alle Schäden, die Sie verursachen, haftbar sind, ohne dass ein Versicherer die Kosten übernimmt.
Kann ich die Kfz-Versicherung in Raten in Albanien bezahlen?
Ja. Mehrere digitale Kanäle, einschließlich Bank- und Fintech-Apps, bieten jetzt Ratenzahlungspläne an, einige mit 0% Zinsen über vier Zahlungen, was die jährlichen Kosten einfacher zu verwalten macht, ohne die volle Prämie im Voraus zu zahlen.
Dieser Artikel ist allgemeine Information und kein Ersatz für eine Beratung durch einen qualifizierten Finanzberater. Konsultieren Sie einen qualifizierten Finanzprofi über Ihre eigenen Umstände, bevor Sie auf etwas hier basieren.
Quellen
- iute – Siguracioni i makinës (Myiute-App und Ratenoptionen)
- Albsig – Kasko oder Vollkasko: Was soll man wählen?
- SIGAL – Online-Preise für Kfz-Versicherungen und Zusatzleistungen
- SIGMA VIG – Kfz-Versicherungsprodukte (TPL & grenzüberschreitend)
Empfohlen
- Fahrzeugfinanzierung in Albanien: Kredite & Leasing |… | CarPulse Albanien
- Fahrzeugfinanzierung in Albanien: Kredite & Leasing |… | CarPulse Albanien
- Wie man ein Auto in Albanien finanziert: Ihr Leitfaden für… | CarPulse Albanien
- Finanzierung eines Autos in Albanien: Der vollständige Leitfaden | CarPulse Albanien