
Ratgeber
Moderne Autoleasing erklärt: Ihr Leitfaden 2026
Modernes Autoleasing erklärt: Ihr Leitfaden für 2026
TL;DR:
- Modernes Autoleasing ermöglicht das Fahren eines neuen Fahrzeugs für einen festen Zeitraum ohne Eigentum. Es bietet niedrigere monatliche Zahlungen, baut jedoch kein Eigenkapital auf, was es ideal für kurzfristige Fahrer macht. Der Kauf bleibt langfristig kostengünstiger, insbesondere für Fahrer mit hoher Laufleistung und langfristigem Bedarf.
Modernes Autoleasing ist eine finanzielle Vereinbarung, die es Ihnen ermöglicht, ein neues Fahrzeug für einen festgelegten Zeitraum zu fahren, ohne es zu besitzen. Sie zahlen monatlich für den Teil des Wertes des Autos, den Sie nutzen, nicht für den vollen Kaufpreis. Leasingverträge laufen in der Regel 24–39 Monate mit jährlichen Kilometerbegrenzungen zwischen 10.000 und 15.000 Meilen. Marken wie Toyota, BMW, Honda und Ford bieten Leasingprogramme über ihre Händlernetzwerke an. Zu verstehen, was modernes Autoleasing ist, bevor Sie unterschreiben, schützt Sie vor teuren Überraschungen am Ende des Vertrags.
Was ist modernes Autoleasing und wie werden die Zahlungen berechnet?
Eine Leasingzahlung deckt drei Dinge ab: die kapitalisierten Kosten, den Restwert und den Geldfaktor. Die kapitalisierten Kosten sind der ausgehandelte Preis des Fahrzeugs. Der Restwert ist der Betrag, den das Auto voraussichtlich wert sein wird, wenn das Leasing endet. Der Geldfaktor ist das Leasingäquivalent eines Zinssatzes, ausgedrückt als kleine Dezimalzahl wie 0,00125.
So funktioniert die Mathematik in der Praxis. Sie ziehen den Restwert von den kapitalisierten Kosten ab, um die Abschreibung zu erhalten, die Sie schulden. Dann fügen Sie die Geldfaktor-Gebühr hinzu. Diese kombinierte Zahl, geteilt durch die Anzahl der Monate, ergibt Ihre Basis-Monatszahlung. Leasingzahlungen liegen 30–40% niedriger als die Finanzierung desselben Fahrzeugs, da Sie nur für die Abschreibung während der Leasingdauer zahlen, nicht für den vollen Fahrzeugpreis.
Achten Sie auf Händleraufschläge auf den Geldfaktor. Aufschläge können Ihnen über 1.500–2.500 $ bei einem 36-monatigen Leasing eines 35.000 $ Fahrzeugs kosten. Das ist Geld, das Sie verlieren, ohne es zu merken, weil der Aufschlag in einer Dezimalzahl verborgen ist, die die meisten Verbraucher nie hinterfragen.
Verträge enthalten auch Vorausgebühren bei der Unterzeichnung, einschließlich einer Akquisitionsgebühr, Registrierung und der ersten Monatszahlung. Diese Kosten erhöhen Ihre tatsächlichen Ausgaben über den beworbenen monatlichen Satz hinaus. Berechnen Sie immer Ihre Gesamtkosten vor dem Vergleich von Angeboten.
Wichtige Leasingbedingungen, die Sie kennen sollten, bevor Sie unterschreiben:
- Kapitalisierte Kosten: Der ausgehandelte Fahrzeugpreis. Niedriger ist besser.
- Restwert: Der voraussichtliche Endwert des Leasings. Höherer Restwert bedeutet niedrigere Zahlungen.
- Geldfaktor: Der Leasingzinssatz. Multiplizieren Sie mit 2.400, um ihn in einen ungefähren APR umzuwandeln.
- Kilometerbegrenzung: Typischerweise 10.000–15.000 Meilen pro Jahr. Überschreitungen kosten 0,15–0,30 $ pro Meile.
- Abnutzungsrichtlinie: Verträge erfordern Wartung, Versicherung und Steuern während der gesamten Laufzeit.
Pro-Tipp: Fragen Sie den Händler nach dem Basis-Geldfaktor, bevor Sie verhandeln. Händler sind nicht verpflichtet, ihn offenzulegen, aber Sie können ihn mit veröffentlichten Sätzen von Quellen wie Edmunds überprüfen. Wenn Sie die Kapitalkosten um 1.000 $ senken, sparen Sie mehr als 27 $ pro Monat bei einem 36-monatigen Leasing.
Autoleasing vs. Kauf: Welcher kostet tatsächlich weniger?
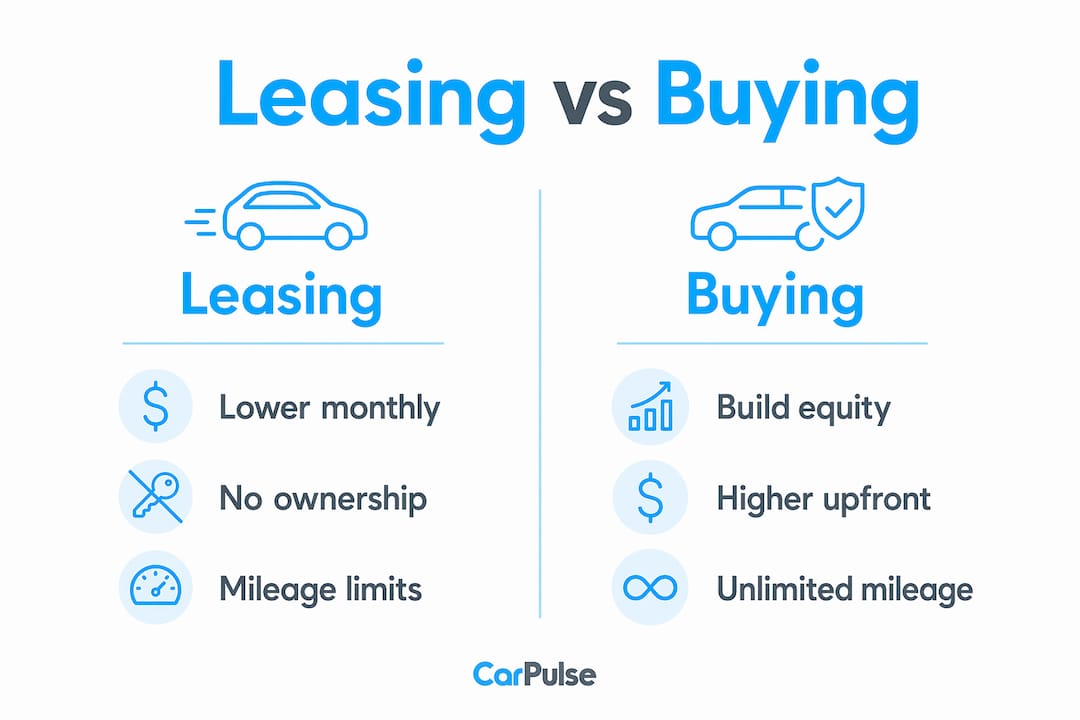
Die ehrliche Antwort ist, dass der Kauf auf lange Sicht normalerweise weniger kostet. Das Leasing eines 35.000 $ Toyota RAV4 XLE über drei Jahre kostet 21.583 $, während der Kauf desselben Fahrzeugs nach Berücksichtigung des Eigenkapitals 17.532 $ kostet. Diese Lücke besteht, weil Leasing keinen Eigentumsanteil aufbaut. Sie zahlen für die schnelle Abschreibung und geben das Auto zurück, ohne etwas dafür zu haben.
Das gesagt, die Vergleiche der monatlichen Zahlungen begünstigen Leasing erheblich. Die niedrigere Zahlung ist real. Die Frage ist, was Sie dafür bekommen.
| Kategorie | Leasing | Kauf |
|---|---|---|
| Monatliche Zahlung | Niedriger (30–40% weniger) | Höher |
| Aufgebautes Eigenkapital | Keines | Ja, wächst im Laufe der Zeit |
| Kilometerfreiheit | Begrenzt (10.000–15.000/Jahr) | Unbegrenzt |
| Reparaturrisiko | Niedrig (unter Garantie) | Höher, nachdem die Garantie endet |
| Gesamtkosten über 3 Jahre (Beispiel) | 21.583 $ | 17.532 $ (nach Eigenkapital) |
| Flexibilität am Ende der Laufzeit | Zurückgeben, kaufen oder neu leasen | Verkaufen oder behalten |
Leasing gewinnt in spezifischen Vorteilen:
- Niedrigere monatliche Zahlungen schaffen Spielraum für andere Ausgaben.
- Garantieabdeckung während der Leasingdauer bedeutet weniger unerwartete Reparaturkosten.
- Neues Auto alle 2–3 Jahre gibt Ihnen Zugang zu den neuesten Sicherheitstechnologien, Kraftstoffeffizienz und Infotainmentsystemen.
- Sie vermeiden den Aufwand, ein gebrauchtes Auto zu verkaufen.
Der Kauf gewinnt, wenn Sie viel fahren, planen, das Fahrzeug länger als fünf Jahre zu behalten oder ein Vermögen aufbauen möchten. Viele Verbraucher verwechseln niedrige monatliche Zahlungen mit Gesamtersparnissen, aber Leasing baut kein Eigenkapital auf. Sie mieten im Wesentlichen die Abschreibung des Autos. Das ist ein fairer Tausch für einige Fahrer und ein schlechter für andere.
Was passiert am Ende des Leasings und mit welchen zusätzlichen Kosten sollten Sie rechnen?
Wenn Ihre Leasinglaufzeit endet, haben Sie drei Optionen. Sie können das Auto zurückgeben und gehen. Sie können das Fahrzeug zum vorher festgelegten Restwert kaufen. Oder Sie können ein neues Leasing für ein anderes Modell beginnen. Die meisten Fahrer, die das Leasing genießen, steigen an diesem Punkt direkt in ein neues Fahrzeug um.
Die Rückgabeoption klingt einfach, birgt jedoch ein echtes finanzielles Risiko, wenn Sie den Vertrag nicht sorgfältig verwaltet haben. Überschüssige Kilometergebühren sammeln sich schnell an. Wenn Sie Ihr Limit um 5.000 Meilen bei einem dreijährigen Leasing überschreiten, kostet das 750–1.500 $ bei 0,15–0,30 $ pro Meile. Das löscht Monate an Zahlungseinsparungen mit einem einzigen Scheck.
Abnutzungsgebühren sind die andere große Falle. Leasinggesellschaften definieren normale Abnutzung anders, als die meisten Fahrer erwarten. Ein kleiner Dellen, eine rissige Windschutzscheibe oder abgenutzte Reifen können alle Gebühren bei der Rückgabe verursachen. Vereinbaren Sie eine Inspektion vor der Rückgabe über die Leasinggesellschaft, die in der Regel 60–90 Tage vor dem Enddatum verfügbar ist. Dies gibt Ihnen Zeit, Probleme selbst zu beheben, was kostengünstiger ist als der Tarif des Händlers.
Eine vorzeitige Kündigung ist der teuerste Fehler, den Sie machen können. Leasingverträge binden Sie an die gesamte Laufzeit mit erheblichen Strafen für eine vorzeitige Vertragsbeendigung. Im Gegensatz zu einem Autokredit können Sie das Fahrzeug nicht einfach verkaufen, um den Restbetrag zu decken. Wenn sich Ihre Umstände ändern könnten, ist eine kürzere Leasinglaufzeit oder ein Kauf möglicherweise die sicherere Wahl.
Eine schnelle Checkliste vor der Rückgabe Ihres geleasten Fahrzeugs:
- Planen Sie die offizielle Inspektion vor der Rückgabe mindestens 60 Tage im Voraus.
- Überprüfen Sie Ihren Kilometerstand im Vergleich zu Ihrem vertraglich vereinbarten Kilometerlimit.
- Reparieren Sie alle Schäden, die die Standards für normale Abnutzung überschreiten.
- Versammeln Sie alle Originalausstattungen, einschließlich Fußmatten und Ladekabel.
- Überprüfen Sie Ihre Leasingvertragsbedingungen auf markenspezifische Rückgabebestimmungen.
Ist Leasing das Richtige für Ihren Lebensstil und Ihre finanziellen Ziele?
Der beste Weg, dies zu beantworten, besteht darin, Ihre tatsächlichen Fahrgewohnheiten zu betrachten, bevor Sie sich ein Zahlungsangebot ansehen. Consumer Reports empfiehlt Leasing für Fahrer, die vorhersehbare Kosten und ein neues Auto alle 2–3 Jahre wünschen, während der Kauf für diejenigen geeignet ist, die über 12.000 Meilen pro Jahr fahren oder planen, das Fahrzeug langfristig zu behalten. Das ist ein klarer Rahmen, aber Ihre persönliche Situation fügt Nuancen hinzu.
Bearbeiten Sie diese vier Fragen, bevor Sie entscheiden:
- Wie viele Meilen fahren Sie jährlich? Wenn Sie konstant über 15.000 Meilen pro Jahr fahren, wird Leasing Sie mehr an Überziehungsgebühren kosten, als die Einsparungen bei den Zahlungen wert sind.
- Wie lange behalten Sie Fahrzeuge? Fahrer, die Autos sechs oder mehr Jahre behalten, kommen fast immer besser beim Kauf weg. Fahrer, die alle zwei bis drei Jahre wechseln, finden Leasing möglicherweise bequemer.
- Nutzen Sie das Fahrzeug für geschäftliche Zwecke? Geschäftsnutzer mit Steuerabzügen können mehr vom Leasing profitieren, da Leasingzahlungen als Geschäftsausgaben abgezogen werden können. Private Fahrer haben diesen Vorteil nicht.
- Priorisieren Sie den monatlichen Cashflow oder das langfristige Nettovermögen? Leasing optimiert für niedrigere monatliche Zahlungen. Der Kauf optimiert für Vermögensaufbau. Keines von beiden ist falsch. Sie bedienen unterschiedliche finanzielle Prioritäten.
Pro-Tipp: Verwenden Sie einen Leasing-gegen-Kauf-Rechner, um die Gesamtkosten des Eigentums nebeneinander zu vergleichen, nicht nur die monatlichen Zahlungen. Ein Unterschied von 150 $ bei der monatlichen Zahlung sieht verlockend aus, bis Sie kein Eigenkapital, Kilometerüberschreitungen und die Kosten von perpetuellen Leasingzyklen berücksichtigen.
Sie können auch Finanzierungsoptionen für Fahrzeuge in Albanien erkunden, um zu verstehen, wie Leasing im Vergleich zu lokalen Kreditprodukten abschneidet, bevor Sie sich für einen der beiden Wege entscheiden.
Wichtige Erkenntnisse
Modernes Autoleasing kostet weniger pro Monat als der Kauf, baut jedoch kein Eigenkapital auf, was die Gesamtkosten des Eigentums zur einzigen zuverlässigen Maßnahme macht, welche Option für Ihre Situation klüger ist.
| Punkt | Einzelheiten |
|---|---|
| Leasingzahlungen decken die Abschreibung ab | Sie zahlen für den Wertverlust des Autos während Ihrer Laufzeit, nicht für den vollen Kaufpreis. |
| Geldfaktoraufschläge summieren sich | Händleraufschläge auf den Geldfaktor können über 1.500–2.500 $ bei einem 36-monatigen Leasing kosten. |
| Kaufen schlägt Leasing langfristig | Über drei Jahre spart der Kauf eines 35.000 $ Fahrzeugs etwa 4.000 $ nach Eigenkapital. |
| Kilometerlimits bringen echte Strafen mit sich | Das Überschreiten der Limits um 5.000 Meilen kann allein 750–1.500 $ an Überziehungsgebühren kosten. |
| Wählen Sie die Wahl entsprechend Ihren Gewohnheiten | Leasing passt zu Fahrern mit niedriger Laufleistung und häufigen Upgrades; der Kauf passt zu Fahrern mit hoher Laufleistung und langfristigem Bedarf. |
Warum ich denke, dass die meisten Menschen Leasing falsch angehen
Die meisten Fahrer gehen in ein Autohaus, das sich auf die monatliche Zahlung konzentriert. Das ist der falsche Ausgangspunkt. Die monatliche Zahlung ist die am wenigsten nützliche Zahl in einer Leasingverhandlung, da sie den Geldfaktoraufschlag, die kapitalisierten Kosten und den Restwert auf einmal verbirgt.
Ich habe gesehen, wie Menschen eine Zahlung von 299 $ pro Monat für ein Fahrzeug feiern, bei dem der Händler den Geldfaktor um 0,00060 aufgebläht hat. Dieser einzelne Aufschlag fügte über 1.800 $ zu den Gesamtkosten des Leasings hinzu. Die Zahlung sah großartig aus. Der Deal war es nicht.
Der intelligentere Ansatz besteht darin, ein Leasing wie jedes andere Finanzprodukt zu behandeln. Verhandeln Sie zuerst die Kapitalkosten, genau wie Sie den Kaufpreis verhandeln würden. Überprüfen Sie dann den Geldfaktor anhand veröffentlichter Sätze. Erst nachdem diese beiden Zahlen festgelegt sind, sollten Sie die monatliche Zahlung berechnen. Die Reihenfolge ist wichtig.
Leasing macht wirklich Sinn für einen bestimmten Fahrertyp: jemanden, der unter 12.000 Meilen pro Jahr fährt, Wert auf Garantieabdeckung legt und alle zwei bis drei Jahre ein neues Fahrzeug möchte, ohne den Aufwand des Wiederverkaufs. Für diese Person ist Leasing kein Kompromiss. Es ist das richtige Werkzeug. Für alle anderen machen der perpetuelle Zahlungszyklus und das fehlende Eigenkapital den Kauf zur stärkeren langfristigen Wahl.
Der Markt für Fahrzeuge nach Leasingende ist ebenfalls einen Blick wert. Wenn Leasingrückgaben den Gebrauchtwagenmarkt überschwemmen, können Käufer oft ein zwei bis drei Jahre altes Fahrzeug mit niedriger Laufleistung und vollständiger Servicehistorie zu einem erheblichen Rabatt erwerben. Das ist ein dritter Weg, den die meisten Verbraucher völlig übersehen.
— Henri
Finden Sie Ihr nächstes Fahrzeug auf Carpulse

Carpulse ist Albaniens größter Online-Automarkt, der individuelle Käufer mit verifizierten Händlern und privaten Verkäufern im ganzen Land verbindet. Egal, ob Sie ein Leasing gegen einen Kauf abwägen oder einfach nur vergleichen möchten, was in Ihrer Preisklasse verfügbar ist, Carpulse bietet Ihnen die Werkzeuge, um nach Marke, Modell, Jahr, Kilometerstand, Kraftstoffart und Preis an einem Ort zu filtern. Das VIN-basierte Listensystem der Plattform bedeutet, dass jedes Fahrzeugdetail genau und verifiziert ist, bevor Sie es sehen. Durchsuchen Sie neue Ankünfte, speichern Sie Ihre Suchen und kontaktieren Sie Verkäufer direkt über den Carpulse-Marktplatz auf Desktop oder über die iOS- und Android-App.
FAQ
Was ist der Unterschied zwischen Leasing und Finanzierung eines Autos?
Leasing bedeutet, dass Sie für die Nutzung eines Fahrzeugs für einen festen Zeitraum bezahlen und es am Ende zurückgeben. Finanzierung bedeutet, dass Sie Geld leihen, um das Fahrzeug zu kaufen, und es besitzen, sobald der Kredit abbezahlt ist.
Wie beeinflusst der Geldfaktor meine Leasingzahlung?
Der Geldfaktor ist das Leasingäquivalent eines Zinssatzes. Multiplizieren Sie ihn mit 2.400, um den APR zu schätzen, und fragen Sie immer den Händler nach dem Basiszinssatz, um nach Aufschlägen zu suchen.
Was passiert, wenn ich mein Kilometerlimit bei einem Leasing überschreite?
Überschüssige Kilometergebühren liegen normalerweise bei 0,15–0,30 $ pro Meile. Wenn Sie Ihr Limit um 5.000 Meilen bei einem dreijährigen Leasing überschreiten, kann das am Ende des Vertrags 750–1.500 $ kosten.
Kann ich ein Autoleasing vorzeitig beenden?
Eine vorzeitige Kündigung ist möglich, aber teuer. Die meisten Leasingverträge erheben erhebliche Strafen, und Sie können das Auto nicht einfach verkaufen, um den verbleibenden Restbetrag zu decken, wie Sie es bei einem Kredit tun können.
Ist Leasing eines Autos im Jahr 2026 sinnvoll?
Leasing ist sinnvoll, wenn Sie unter 12.000–15.000 Meilen pro Jahr fahren, alle zwei bis drei Jahre ein neues Fahrzeug möchten und niedrigere monatliche Zahlungen über den Aufbau von Eigenkapital priorisieren. Für Fahrer mit hoher Laufleistung oder langfristigen Besitzern bietet der Kauf einen besseren Gesamtwert.
Empfohlen
- Finanzierung von Fahrzeugen in Albanien: Kredite & Leasing |… | CarPulse Albanien
- Finanzierung von Fahrzeugen in Albanien: Kredite & Leasing |… | CarPulse Albanien
- Autos zu verkaufen: Der vollständige Leitfaden für Kauf/Verkauf in… | CarPulse Albanien
- Autos in Albanien kaufen: Der vollständige Leitfaden | CarPulse.al | CarPulse Albanien